AI 핵심 요약
beta- 연준이 16일 금리결정 앞두고 인상기대를 키웠다
- OIS 시장은 내년까지 1%포인트 인상 가능성 반영했다
- 국채 투자자 공매도 늘며 매도세 지속 베팅했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
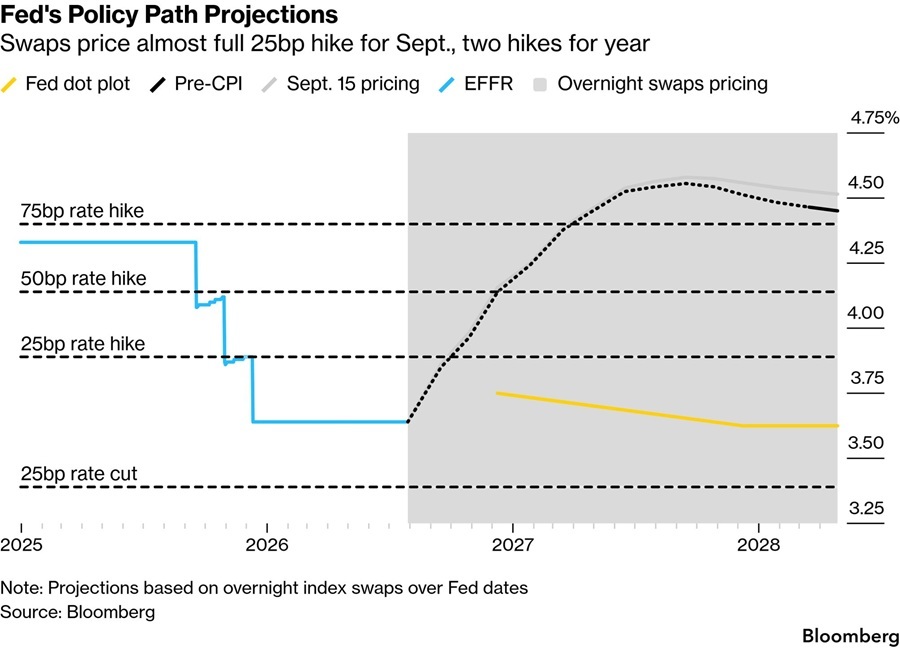
[서울=뉴스핌] 오상용 기자 = 익일물 금리 스와프(OIS: OIS·Overnight Indexed Swap) 시장은 내년까지 연방준비제도(연준, Fed)가 금리를 1%포인트(100bp) 인상할 가능성을 가격에 반영 중이다.
현지시간 16일의 연방공개시장위원회(FOMC) 회의를 포함해 연내 두 차례(+50bp) 인상 가능성은 거의 100% 확률로 가격에 반영됐다. 내년 상반기 중 금리가 한 차례 더 인상(+25bp)될 것이라는 전망 역시 확신하는 수준이다. 스와프 트레이더들은 내년 여름 무렵의 추가 인상(+25bp) 가능성도 상당히 높다고 봤다.
16일 블룸버그에 따르면 국채 시장 플레이어들의 포지션 역시 빠르게 재정렬되고 있다.
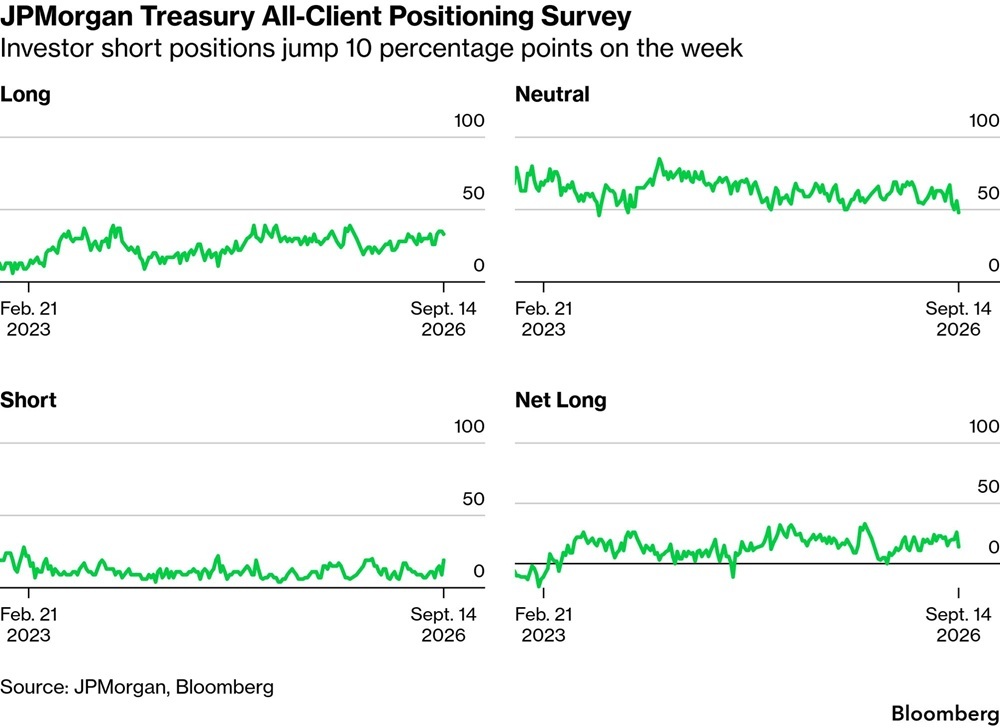
JP모건이 채권 고객을 대상으로 매주 실시하는 서베이는 9월14일까지 한 주 동안 고객들의 국채 공매도 포지션이 "2025년 초 이래 가장 빠른 속도로" 불어났음을 보여준다. 해당 기간 공매도 비중 증가폭은 10%포인트에 달했다. 이러한 변화의 대부분은 중립 포지션을 취했던 이들이 공매도 진영으로 이동한 탓이다. 한 주 동안 중립 포지션은 8%포인트 감소했다.
JP모건 고객들의 국채 순(net)매수 포지션 비중은 넉달만에 최저 수준으로 떨어졌다.
시카고상업거래소(CME)의 미결제약정 데이터 역시 지난주 미국의 8월 소비자물가지수(CPI) 발표를 전후로 국채 공매도 포지션이 빠르게 증가했음을 가리켰다.
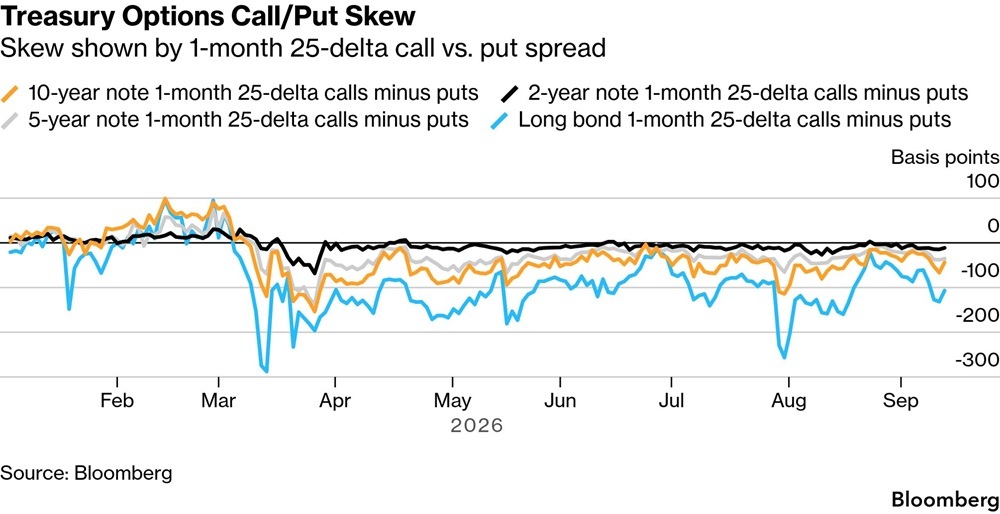
국채선물 옵션시장의 콜/풋 스큐는 장기물(10년~30년물) 국채의 추가 하락에 베팅하거나 혹은 해당 위험을 헤지하려는 수요(풋)가 여전히 더 많음을 보여준다. 지난 7월말 수준에는 못미치지만, 장기물 국채 풋 옵션 비용이 콜 옵션 비용보다 계속해서 비싸다.
상기한 일련의 시장 움직에 대해 블룸버그는 오는 16일(현지시간) 연준의 정책금리 결정을 앞두고 국채 공매도 진영에서 "국채 매도세가 계속될 것이라는 기대를 강화하고 있다"고 해석했다.
osy75@newspim.com