AI 핵심 요약
beta- 척유인터넷정보·중과서광·낭조정보가 딥시크 공급망 핵심으로 주목받았다.
- 척유인터넷정보는 화웨이 생태계 기반 산업용 AI 통합 역량을 앞세웠다.
- 다만 척유인터넷정보는 실적·현금흐름 부진에 고평가 부담이 컸다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
화웨이 '어센드·쿤펑' 생태계 기반 제품 개발
딥시크 협력사로 '딥시크 일체형 장비' 개발
'3대 사업 라인' 앞세운 AI 인프라 경쟁력
국산 AI 인프라 경쟁사와 차별화된 역량
이 기사는 9월 14일 오후 3시32분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①화웨이 AI 인프라 '척유인터넷정보' 없으면 '딥시크'도 없다>에서 이어짐.
◆ '中 국산 AI 인프라 3대 기업'의 경쟁력
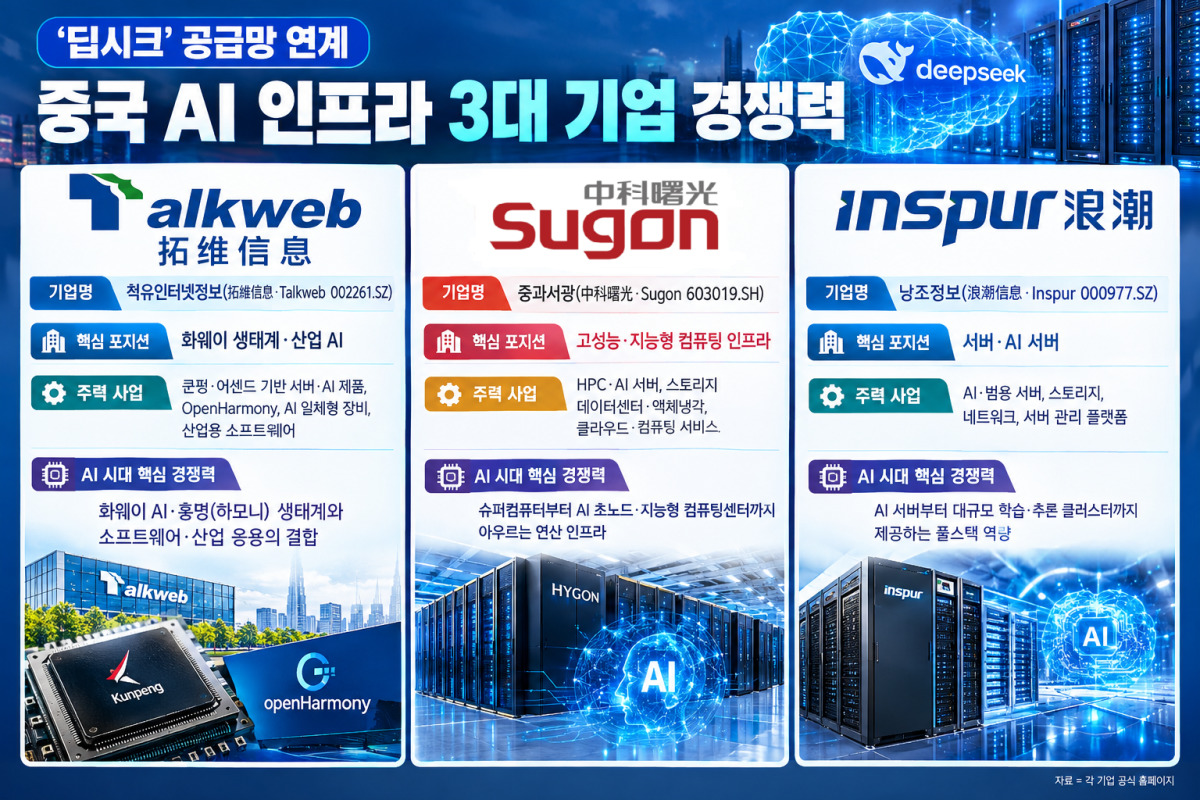
딥시크(DeepSeek∙深度求索∙선두추쒀) 공급망과 연계된 기업 가운데서도 핵심 축으로 꼽히는 척유인터넷정보(拓維信息∙TalkWeb, 002261.SZ), 중과서광(中科曙光∙SUGON 603019.SH), 낭조정보(浪潮信息∙INSPUR 000977.SZ)는 각각 다른 영역에서 AI 인프라 경쟁력을 확보하고 있다는 점에서 주목된다.
세 기업 모두 AI 연산 인프라와 관련돼 있지만 주력 사업과 경쟁력에는 차이가 있다.
척유인터넷정보는 화웨이 생태계와 산업 AI, 중과서광은 고성능·지능형 컴퓨팅 인프라, 낭조정보는 AI 서버와 대규모 학습·추론 클러스터에 각각 강점을 두고 있다.
1. 척유인터넷정보 : 화웨이 생태계 기반 산업 AI 공략
척유인터넷정보는 세 기업 가운데 화웨이의 국산 컴퓨팅 생태계와 산업용 AI의 결합이라는 색깔이 가장 뚜렷하다.
회사는 화웨이의 AI 컴퓨팅 플랫폼인 쿤펑과 어센드 생태계를 기반으로 서버와 AI 제품을 공급하는 한편, 훙멍(하모니) 기반 운영체제(OS)와 AI 일체형 장비, 산업용 소프트웨어 등을 개발했다.
따라서 척유인터넷정보는 단순히 AI 연산 장비를 공급하는 데 그치지 않고, 화웨이의 AI·훙멍 생태계를 다양한 산업 현장에 적용하는 소프트웨어·하드웨어 통합 역량을 경쟁력으로 내세우고 있다고 볼 수 있다.
이는 AI 인프라를 제조·교통·교육 등 구체적인 산업 현장에 적용하는 산업용 AI 시장이 확대될수록 사업 영역을 넓힐 수 있는 기반으로 평가된다.
2. 중과서광 : 고성능·지능형 컴퓨팅 인프라에 강점
중과서광은 중국의 대표적인 고성능 컴퓨팅(HPC) 및 지능형 컴퓨팅 인프라 기업이다. 주요 사업은 HPC·AI 서버를 비롯해 스토리지, 데이터센터, 액체냉각, 클라우드·컴퓨팅 서비스 등으로 구성된다.
특히 고성능 컴퓨팅 분야에서 축적한 기술력을 바탕으로 AI 시대에는 지능형 컴퓨팅센터와 AI 초노드 등 대규모 연산 인프라로 사업 영역을 확대하고 있다.
이에 따라 중과서광의 경쟁력은 특정 AI 서버 제품에 국한되기보다는 슈퍼컴퓨터부터 AI 연산 시스템, 데이터센터 인프라까지 연결되는 종합적인 컴퓨팅 역량을 보유한 'AI 클러스터 기업'으로 평가된다.
3. 낭조정보 : 대규모 AI 서버·클러스터에 집중
낭조정보는 세 기업 가운데 서버 사업의 색깔이 가장 강한 기업이다.
주요 제품은 AI 서버와 범용 서버를 중심으로 스토리지, 네트워크, 서버 관리 플랫폼 등으로 구성된다. 특히 AI 서버를 기반으로 대규모 AI 모델의 학습과 추론을 지원하는 컴퓨팅 클러스터 구축에 집중하고 있다.
낭조정보의 강점은 개별 서버 제품뿐 아니라 여러 서버를 연결해 대규모 연산을 수행할 수 있는 AI 클러스터와 컴퓨팅 관리 역량까지 제공한다는 데 있다. 즉, AI 모델의 규모가 커지고 기업·기관의 AI 데이터센터 투자가 확대될수록 AI 서버와 클러스터 수요 증가의 직접적인 수혜를 받을 수 있는 구조다.
◆ AI 사업 성장성 고평가, 수익성·현금창출력은 '한계'
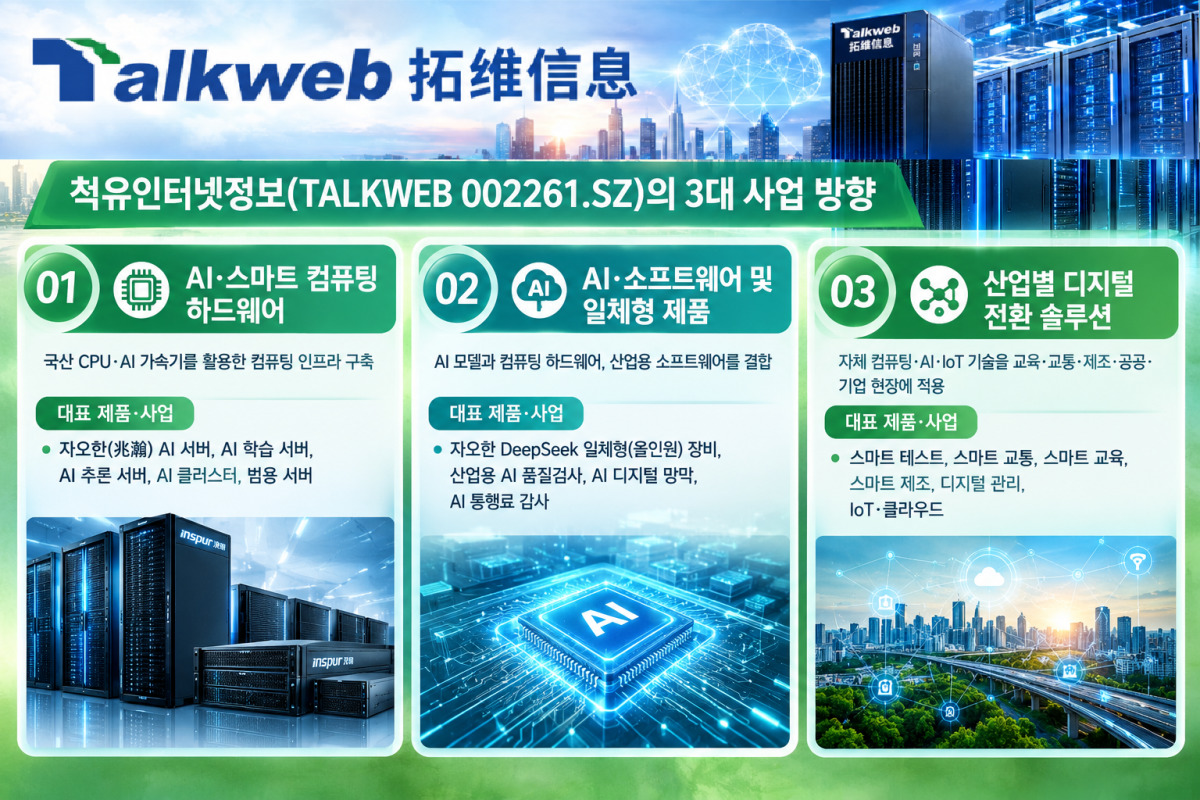
회사는 단순한 개별 제품 판매에 그치지 않고 AI 컴퓨팅 하드웨어→운영체제·소프트웨어→산업별 AI 애플리케이션으로 연결하는 사업 구조로 확대하고 있다.
2026년 반기보고서에서는 이를 '기반 계층→디바이스 계층→애플리케이션 계층'의 산학연·제품 체계로 설명하고 있다.
특히 회사는 'AI×오픈소스 홍멍' 전략 아래 AI 연산을 담당하는 자오한 제품과 재훙(在鴻, in harmony) AI OS를 결합하고, 교통·교육·산업·에너지·디지털정부 등 산업 현장에 AI 애플리케이션을 적용하는 방향으로 사업을 확대하고 있다. 회사가 제시하는 '하드웨어+소프트웨어+산업 애플리케이션' 풀스택 AI 역량이 향후 사업 확장의 핵심 축인 셈이다.
상반기 실적 성적표를 분석해보면 AI제품, 오픈소스 훙멍 기반 재훙 제품 라인, 자오한(兆瀚) 브랜드를 앞세운 스마트 컴퓨팅 등 성장사업을 확대하고 있지만, 아직 본업의 수익성과 현금창출력이 충분히 뒷받침되지 않는 모습이다.
2026년 반기보고서에 따르면 상반기 영업수익은 13억1200만 위안으로 전년 동기 대비 0.39% 증가하는 데 그쳤다. 지배주주 귀속 순이익은 6922만2000위안으로 12.16% 감소했으며, 비경상손익을 제외한 순이익은 1432만3400위안으로 지난해 상반기(1340만2600위안 손실)에 이어 적자를 이어갔다.
특히 순이익 성장 질의 악화에 대한 부담이 확대됐다. 상반기 비경상손익은 총 8354만5500위안으로, 이 가운데 과거 회수 가능성이 낮다고 판단해 손실로 처리했던 매출채권 가운데 이익으로 반영한 금액이 7928만6000위안에 달했다. 다시 말해 비경상적 요인을 제외하면 본업에서 아직 흑자를 안정적으로 창출하지 못하고 있다는 의미다.
현금흐름도 약화됐다. 상반기 영업활동 현금흐름은 7521만9200위안으로 전년 동기 대비 74.37% 감소했다. 반면 계약부채는 지난해 말보다 134.01% 증가했다. 계약부채 증가는 향후 매출로 인식될 수 있는 선수금 등이 늘었다는 의미로 해석될 수 있어 긍정적인 측면이 있지만, 실제 매출과 이익 증가로 이어지는지는 추가 확인이 필요하다는 점에서 불확실성이 존재한다.
매출 증가율이 1%에도 미치지 못하는 상황에서 순이익은 오히려 감소했고, 비경상손익을 제외한 순이익은 적자를 기록했다. 여기에 영업현금흐름까지 크게 줄어든 만큼 향후 AI·스마트 컴퓨팅 사업의 수주 확대가 실제 매출 성장과 수익성 개선으로 이어지는지가 핵심 관전 포인트다.
밸류에이션 부담도 적지 않다. 9월 11일 종가 기준 주가수익비율(PER)은 약 588.57배로 척유인터넷정보가 속한 소프트웨어 개발 섹터 평균치(83.36배) 대비 높은 수준이다. 현재 주가에는 AI 및 중국산 스마트 컴퓨팅 사업에 대한 성장 기대가 상당 부분 반영된 것으로 볼 수 있어, 향후 실적 개선 여부가 주가의 중요한 변수가 될 전망이다.
pxx17@newspim.com