AI 핵심 요약
beta- 유동수 정무위원장이 8일 코스닥 세그먼트 개편을 비현실적이라 비판했다
- 민병덕 의원은 코스닥 분리안의 낙인효과와 투자자 보호 문제를 지적했다
- 민 의원은 시총 상폐기준도 과도하다며 종합심사 전환을 요구했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
이억원 "결정 전에 국회 상의…낙인효과 없도록 설계"
[서울=뉴스핌] 김양섭 기자 = 금융위원회가 추진하는 코스닥시장 세그먼트 개편에 국회 정무위원장과 여당 의원이 잇따라 제동을 걸었다. 유동수 정무위원장은 "차라리 안 되는 기업들 상폐하는 게 더 낫다"며 "현실적이지 않다"고 비판했다.
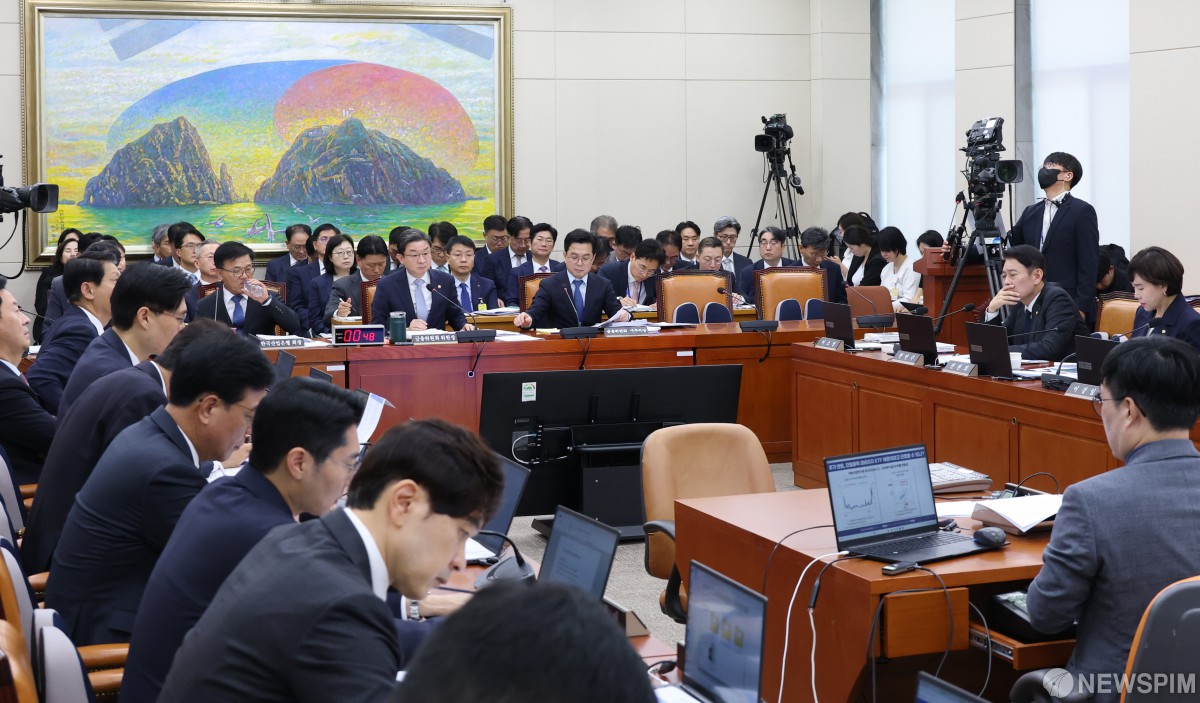
8일 열린 국회 정무위원회의 금융위원회 국정감사에서 코스닥 개편 방향이 쟁정이 됐다. 금융위는 코스닥시장을 프리미엄·스탠더드·관리군 3개 세그먼트로 나누고, 프리미엄에는 별도 지수와 상장지수펀드(ETF)를 신설할 계획이다. 우량기업에 자금을 모아 시장 전반으로 낙수효과를 기대하는 구상이다.
◆ 민병덕 "낙인효과 우려"...유동수 "세그먼트 제도 비현실적"
민병덕 더불어민주당 의원은 이 구상이 오히려 '낙인효과'를 낳을 수 있다고 지적했다. 프리미엄으로 자금이 쏠리면 나머지 기업에는 낙인이 찍힌다는 것이다. 그는 "우리나라도 그대로 하면 낙인효과가 생기지 않겠느냐"고 물었다.
민 의원은 일본과 영국 사례도 들었다. 시장을 나눈 뒤 상위 시장으로 자금이 쏠리는 부작용이 나타났다는 주장이다. 그러면서 "상중하로 기업을 서열화하지 말고 단일 시장으로 가거나, 나누더라도 미국처럼 기능형 세그먼트로 설계해야 한다"고 제안했다.
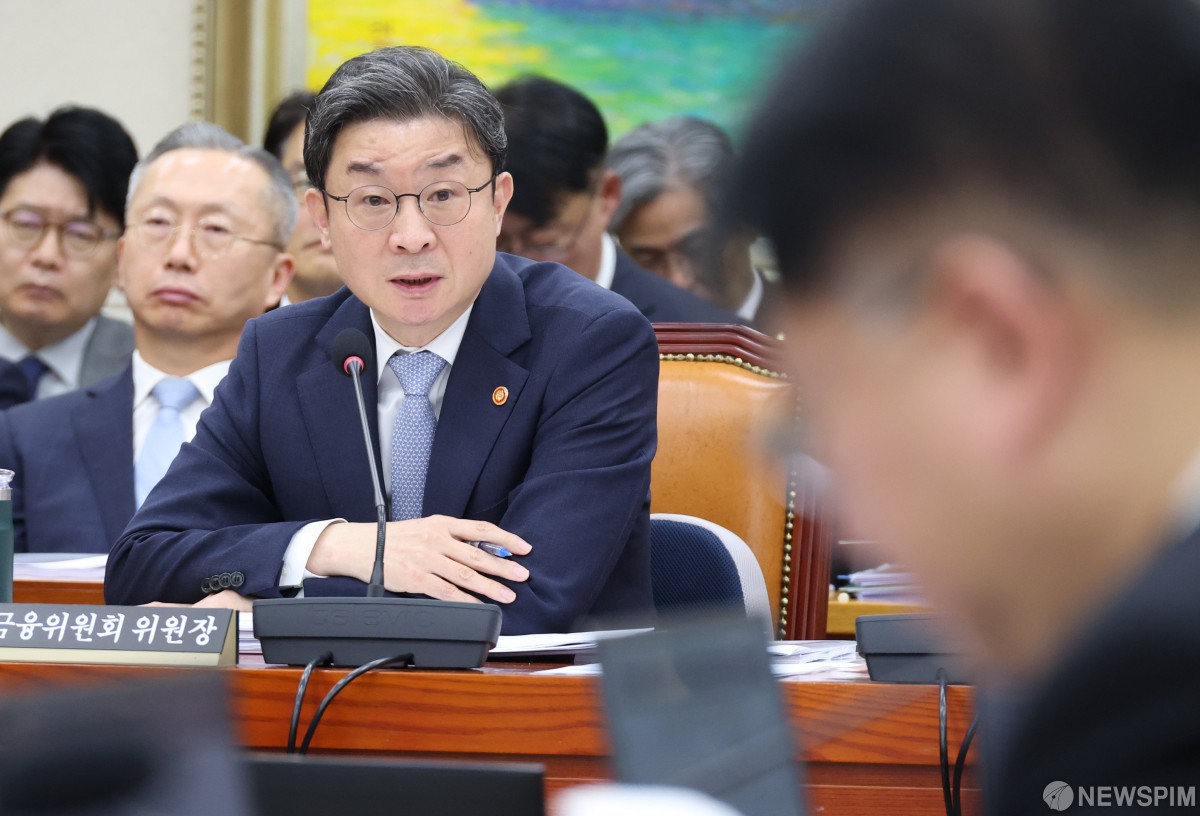
이 위원장은 개편 취지를 설명했다. 그는 코스닥의 가장 큰 문제로 두 가지를 꼽았다. 성장한 기업은 코스피로 이전 상장하려 하고, 기관투자자는 기업들이 너무 뒤섞여 있으니까 구분을 못 해서 코스닥 시장에 안 들어온다는 것이다.
이 위원장은 프리미엄 기업을 엄선해 대표기업으로 키우면 패시브 자금이 들어오고, 승강제를 통해 하위 기업도 자극을 받을 수 있다고 했다. 일본 사례는 도쿄·오사카 두 시장을 합치는 과정에서 생긴 것이라 코스닥과 다르다고 반박했다. 그는 "낙인효과가 돼서는 안 된다"며 지적을 충분히 감안해 "더 효과적으로 설계하도록 하겠다"고 말했다.
질의가 끝나자 유 위원장이 직접 나섰다. 그는 "지난 현안질의 때도 같은 문제를 제기했다"며 "코스닥 자체를 세그먼트해서 하는 게, 그러면 투자자 보호냐"고 물었다. 이어 "시장을 활성화한다는 측면도 중요하지만 투자자를 어떻게 보호할 것이냐가 굉장히 중요한 문제"라고 강조했다.
유 위원장은 정부 출범 이후 코스피가 급등한 데 비해 코스닥은 크게 뒤처졌다고 지적했다. 그는 "코스피 시장과 코스닥 시장이 역차별되고 있는 상황"에서 세그먼트를 추진하는 것은 "시점도 맞지 않는다"고 했다. 또 "차라리 안 되는 기업들 상폐하는 게 더 낫다"며 "그 안에서 분리하는 것은 현실적이지 않다"고 비판했다.
유 위원장은 금융위 간부들의 시장 감각에도 의문을 제기했다. 그는 앞선 질의에서 레버리지 ETF에 투자해 본 간부 가운데 손을 든 사람이 없었다는 점을 거론했다. 그러면서 "실질적으로 주식 투자에 대한 경험도 없으시면서 상상으로, 생각만 가지고 이렇게 하면 잘될 것이다 (하는데) 절대 그렇지 않다"고 꼬집었다. 이어 "결정하기 전에는 반드시 정무위원들과 협의해 달라"고 요구했다.
이 위원장은 "당연히 그렇게 하겠다"고 답했다. 그는 "투자자와 업계의 의견을 계속 듣고 있다"며 "코스닥이 제대로 한번 구조개편이 돼서 신뢰하고 재도약할 수 있는 기반을 만들 수 있도록 하겠다"고 했다.
유 위원장은 미국 나스닥 시장을 잘 검토해 보라고 주문했다. 그는 "나스닥 시장에서는 끊임없이 퇴출시키면서 성장성이 높은 기업들이 계속 진입이 이뤄지기 때문에 활성화되고 높은 지수를 유지하는 것"이라며 "분리해서 유지가 되는 게 아니다"라고 강조했다.
◆ "흑자기업 76곳도 퇴출"…시총 상폐 기준 논란
시가총액 중심의 상장폐지 기준도 도마 위에 올랐다. 민 의원은 한국거래소 자료를 인용해, 2027년 7월 시행 요건을 적용하면 퇴출 대상이 314개사로 코스닥 상장사의 17.2%에 이른다고 밝혔다. 이 가운데 최근 3년 연속 흑자를 낸 기업이 76곳이다. 민 의원은 "3년 연속 흑자 기업을 퇴출시켜도 되느냐"고 따졌다.
민 의원은 "제가 코스닥 3000 하자고 주장하는 사람"이라며 부실기업 퇴출이 필요하다는 점은 인정했다. 다만 주가는 경영 상태와 무관하게 시장 전체가 하락하거나 특정 업종의 투자심리가 약해질 때도 떨어진다고 지적했다. 시총만으로 정상기업과 부실기업을 가를 수 없다는 것이다.
민 의원은 법원 결정도 근거로 들었다. 서울남부지방법원은 지난 2일 케이엠제약의 상장폐지 결정에 대해 효력정지 가처분을 인용했다. 시총 미달 상장폐지 조항과, 기준 시행 시기를 앞당긴 부칙이 비례원칙에 어긋난다는 판단이었다. 민 의원은 법원이 "단순한 정량기준만으로 퇴출할 경우 정상기업까지 시장에서 배제될 위험"이 있다고 봤다고 설명했다.
민 의원은 매출, 영업현금흐름, 재무건전성, 채무상환능력, 기술력 등을 종합적으로 봐야 한다고 주장했다. 미국 나스닥처럼 복수 기준을 두거나 일본처럼 질적심사 방식으로 바꿔야 한다는 것이다.
이 위원장은 시총 기준이 필요하다고 반박했다. 그는 "다른 나라 사례를 봐도 시장에서 가장 중요한 평가가 시총"이라고 했다. 일정 수준 이상 거래가 돼야 유동성이 생기고 작전 세력도 막을 수 있으니, 시총은 상장을 유지하기 위한 최소 기준선이라는 것이다. 이어 "실질심사로 가면 부실기업 정리가 지연되는 문제가 있다. 300억원 기준은 시행 시기를 늦췄고, 코넥스 이전상장으로 당장의 충격을 완충했다"고 덧붙였다.
민 의원은 재차 반박했다. 그는 "감독당국으로서는 어려울 수 있지만 시총이라는 단일 기준 때문에 억울한 기업이 나와서는 안 된다"고 강조했다. 코넥스 이전상장에 대해서는 "코스닥이 하루에 6조원인데 코넥스는 하루에 9억원"이라며 "옮기는 것은 실질적인 상장폐지랑 같은 것"이라고 지적했다.
ssup825@newspim.com