AI 핵심 요약
beta- 미 10년물 국채금리가 1일 장중 24년 만에 최고치를 찍었다가 하락했다.
- 연준 2인자 제퍼슨이 추가 인상 신중론을 펴며 금리 기대가 꺾였다.
- 시장에선 국채 매도세가 과도했는지 놓고 전망이 엇갈렸다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

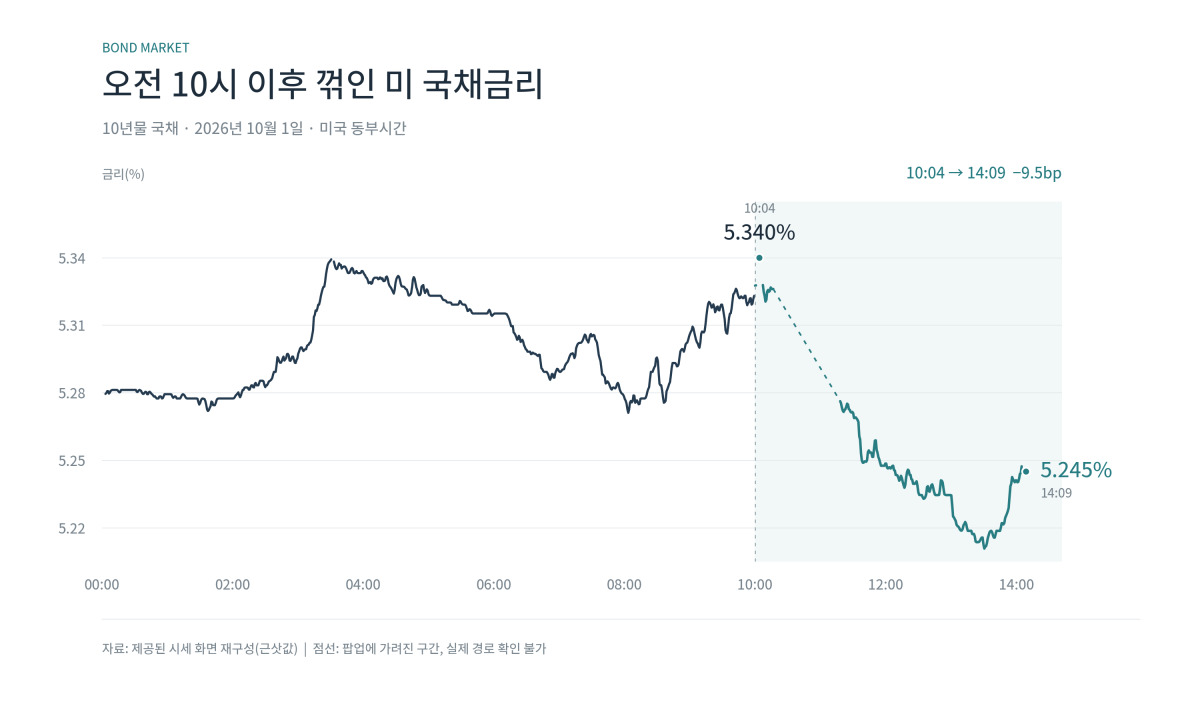
[뉴욕=뉴스핌] 김민정 특파원 = 미국 10년물 국채금리가 1일(현지시간) 24년 만의 최고치로 올랐다가 오전 늦게 매수세가 유입되며 하락 반전했다. 미 연방준비제도(Fed) 2인자까지 추가 인상에 신중론을 보태면서 금리 인상 기대가 후퇴한 영향이 컸다. 매수세는 연준 정책에 민감한 단기물에 집중됐다. 다만 매도세가 끝났는지를 두고는 시장의 평가가 엇갈린다.
흐름이 바뀐 것은 동부시간 오전 10시 직후였다. 가장 강한 매수세가 몰린 곳은 단기물이었다. 연준 정책에 가장 민감한 2년물 금리는 오후 3시 30분 기준 10.4bp(1bp=0.01%포인트) 내린 4.783%를 기록했다. 10년물은 5.4bp 내린 5.239%, 30년물은 3bp 내린 5.609%였다. 채권 금리는 가격과 반대로 움직인다.
앞서 이날 오전 중반 10년물과 30년물 금리는 2002년 봄 이후 최고 수준까지 올랐다. 공급관리협회(ISM)가 9월 제조업 활동이 거의 변하지 않았으나 강한 수요 속에 투입 물가가 급등했다고 발표하면서다. 물가 압력이 지속되고 있다는 신호로 읽혔다.
물가 여건 자체도 악화하고 있었다. 중국이 석유제품 수출을 중단하면서 국제 유종인 브렌트유가 2%가량 올랐다. 이날 나온 지표에서는 주간 신규 실업수당 청구가 줄고 9월 해고도 감소해, 기업들이 신규 채용에는 신중하면서도 고용시장 자체는 안정적이라는 점이 확인됐다.
◆ 연준發 신중론에 인상 기대 후퇴
주요 연준 인사들의 발언은 이날 금리 반락에 일조했다. 필립 제퍼슨 연준 부의장이 이날 오전 10시 버지니아대 다든경영대학원 강연에 앞서 공개한 연설문이 분위기를 돌려놨다. 그는 "앞을 내다볼 때 향후 정책 조정은 데이터의 흐름과 변화하는 전망, 위험의 균형을 면밀히 살펴 결정해야 한다"며 "동료들과 나는 각자의 판단에 이르러야 하고, 거기에는 시간이 더 걸릴 수 있다"고 말했다.
그는 물가가 너무 오랫동안 너무 높았다며 경계를 유지하면서도, 여러 충격을 동시에 다뤄야 한다는 점을 들었다. 높은 에너지 가격과 인공지능(AI) 투자 열풍, 관세를 꼽으며 "우리에게는 이 충격들을 하나씩 따로 떼어 생각할 여유가 없다"고 했다. 국채금리 상승에 대해서는 "투자자들이 변화하는 거시 환경을 재평가하고 있다는 신호"라고 평가했다.
지난달 29일 존 윌리엄스 뉴욕 연방준비은행 총재가 추가 인상을 서두를 필요가 없다고 밝힌 데 이어 2인자까지 신중론에 가세한 셈이다. 연방기금금리 선물 시장에서 10월 인상 확률은 이번 주 초 70% 수준이었으나, 윌리엄스 총재 발언과 전날 나온 물가 지표를 거치며 이날 30% 아래로 낮아졌다.
닐 카시카리 미니애폴리스 연은 총재는 블룸버그TV에서 고용시장이 연준이 낮추려는 물가의 핵심 동인이 아니며, 물가를 낮추기 위해 고용시장의 고통이 필요하지는 않다고 말했다. 제프 슈미드 캔자스시티 연은 총재는 현재의 물가 상승률이 지속될지 판단하는 데 높은 에너지 가격의 영향을 가려내는 일이 여전히 과제라고 밝혔다.
◆ "과도했다" vs "아직 아니다"
이날 반전은 10년물 금리가 1994년 이후 가장 큰 분기 상승을 기록한 직후 나왔다. 1994년은 월가에서 '채권 대학살'로 불리는 해다. 하지만 반등이 이어질지를 두고는 평가가 갈린다. 웰스스파이어어드바이저스의 올리버 퍼시 수석부사장은 "고객들과 계속 이야기해 보면, 지난 6개월간 금리 상승으로 손실을 본 회사채 포트폴리오에서 손실을 확정하고 그 자금을 국채와 지방채로 재배치하는 전략이 하나 있다"고 말했다. 그는 "글로벌 채권 매도가 끝났다고 말하는 것은 아니다"라면서도 "다만 과도했다고는 본다"고 덧붙였다.
나틱시스인베스트먼트매니저스솔루션스의 개릿 멜슨 포트폴리오전략가는 성장과 물가 같은 기초 지표가 금리를 밀어 올리고 연준의 긴축 기대를 키운 것은 맞지만, 최근 금리 움직임이 "그 기초 지표들이 가리키는 것에서 다소 괴리되고 있다"고 지적했다. 그는 반등의 배경으로 "포지션이 확실히 매우, 매우 혼잡해졌다"는 점을 들었다.
반면 블룸버그의 사이먼 화이트 매크로전략가는 "미 국채가 주식과 국내총생산(GDP), 글로벌 경기 대비로는 싸 보일 수 있지만, 국채 자체의 역사적 기준으로 보면 과매도 구간에 들어가 지속적인 반등을 할 준비가 되기까지 더 떨어질 여지가 있다"고 분석했다.
그는 국채 지수의 연간 수익률이 장기 평균으로 되돌아온 상태라며, 50년 넘는 데이터에서 직전 6개월간 수익률이 하락한 뒤 평균에 복귀한 경우의 4분의 3은 3개월 뒤 수익률이 더 낮았다고 지적했다. 실질금리가 계속 오를 것으로 보는 점도 근거로 들었다.
재정 여건도 부담이다. 화이트 전략가는 미국의 재정적자가 주요 선진국과 신흥국을 통틀어 브라질과 폴란드, 헝가리, 콜롬비아에 이어 큰 수준이며, GDP 대비 이자 부담은 이탈리아 다음으로 높다고 지적했다.
mj72284@newspim.com