AI 핵심 요약
beta- 맥도날드가 30일 메뉴·매장·AI·멤버십 개편을 내놨다
- 치킨과 음료 확대, 빅아치로 버거 1위 수성에 나섰다
- 월가는 비용 부담 경계했지만 성장성엔 기대를 유지했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 9월 30일 오후 4시56분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<맥도날드 52주 최저가 ① 85억달러 '10년짜리 승부수'로 돌파구 모색>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 창사 이래 최대 메뉴 개편…승부처는 치킨과 음료
넥스트 전략의 최전선은 메뉴다. 맥도날드(MCD)는 떠나간 고객을 되찾기 위해 창사 이래 최대 규모의 메뉴 개편에 나서겠다고 밝혔다. 목표는 2030년까지 글로벌 치킨과 음료 부문 점유율을 각각 1.5%포인트 끌어올리는 한편, 패스트푸드 버거 판매 1위 자리를 지키는 것이다.
가장 큰 승부처는 치킨이다. 맥도날드에 따르면 전 세계 치킨 시장은 약 1,300억 달러 규모로 소고기 시장의 약 두 배에 달하며, 연 5% 이상 더 빠르게 성장하고 있다. 맥도날드의 글로벌 치킨 사업은 이미 300억 달러를 넘어 주요 시장 대부분에서 업계 선두를 달리고 있고, 치킨 맥너겟 하나만으로 연간 매출이 약 150억 달러에 이른다. 올해 소고기 가격이 오르자 일부 고객이 치킨 텐더와 샌드위치로 발길을 돌린 것도 기회로 작용했다.
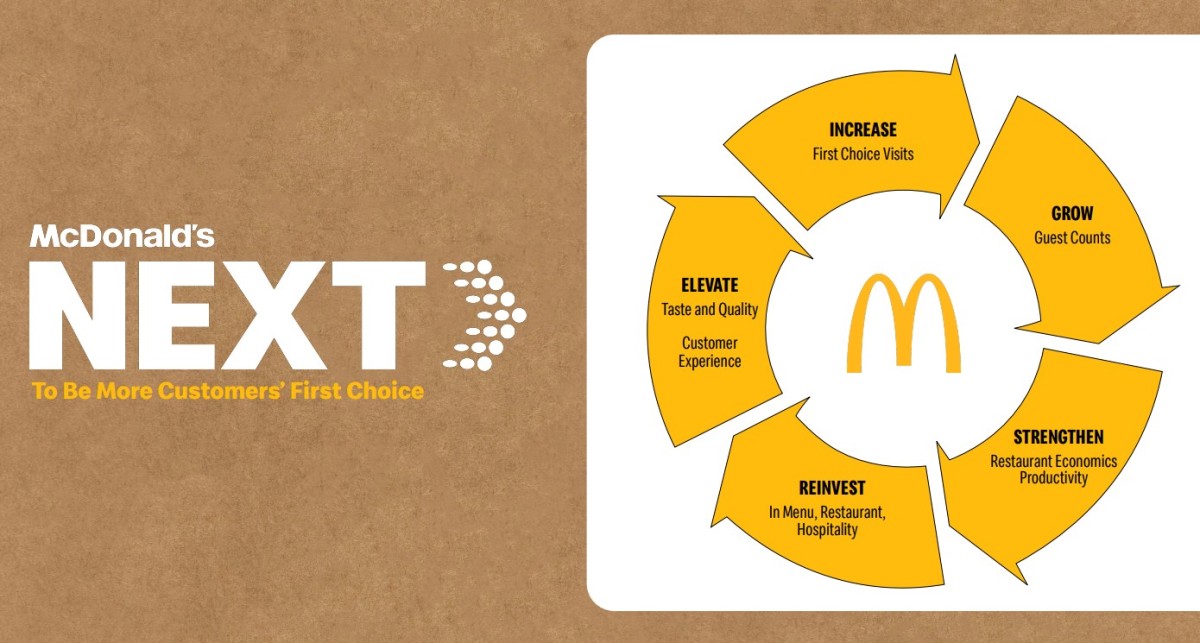
맥도날드는 치킨 맥너겟의 새로운 맛, 신규 치킨 샌드위치, 윙과 랩을 선보이고, 아시아 수천 개 매장과 시카고 인근 일부 매장에서 시험 중인 수제 튀김옷 치킨의 판매도 확대한다. 2020년 미국 메뉴에서 빠졌던 그릴드 치킨의 부활도 검토하고 있다. 경영진은 튀김 기름의 양을 조절하고 튀김기 설정을 바꾸는 작은 개선도 전 세계 4만 6,000개가 넘는 매장에 적용하면 큰 효과를 낼 수 있다고 설명했다. 다만 수제 튀김옷 치킨 같은 메뉴를 팔려면 상당수 매장이 주방 설비를 추가하고 식재료 취급 방식도 바꿔야 한다.
버거 부문에서는 든든한 소고기 메뉴 '빅 아치'를 앞세워 1위를 수성한다. 더 큰 버거를 선보이고, 신선육 쿼터파운더와 주문 즉시 그릴에서 조리하는 방식을 더 많은 지역으로 넓히는 방안도 검토 중이다.
음료 라인업도 대폭 넓힌다. 맥카페에 리프레셔와 레드불을 넣은 에너지 음료, 수제 탄산음료를 추가해 약 1만 8,000개 매장에서 판매하고 있다. 하루 약 800만 잔이 팔리는 커피는 '골드 스탠다드 커피' 프로그램을 통해 더 신선한 원두와 새 레시피, 새 에스프레소 기계, 대체 우유로 품질을 끌어올린다.
◆ GLP-1 시대의 메뉴 전략…'덜 먹되 단백질은 챙긴다'
메뉴 개편은 달라진 소비자 식습관도 겨냥한다. 갤럽 조사에 따르면 체중 감량 목적으로 GLP-1 계열 비만 치료제를 복용한다고 답한 미국 성인 비율은 2024년 3%에서 2026년 약 11%로 급증했다. 오젬픽이나 마운자로 같은 약물은 효과가 빠른 만큼 근육 손실을 막기 위해 단백질 섭취를 늘려야 하고, 이것이 고단백 제품 열풍으로 이어졌다.
글로벌웰니스연구소에 따르면 미국 웰니스 경제 규모는 2024년 약 2조 1,000억 달러로 세계 최대다. 소비자들은 패스트푸드를 끊기보다 익숙한 메뉴를 칼로리와 단백질, 식사량 목표에 맞게 조정하는 쪽을 택하고 있다.
맥도날드는 미국인 약 6,000만 명이 단백질 섭취를 적극적으로 늘리려 한다고 분석했다. 스카이 앤더슨 맥도날드 USA 사장은 고객들이 지나치지 않으면서도 만족스러운 음식을 찾고 있다며, 맥도날드가 첫 번째 선택지가 될 이유를 계속 만들어야 한다고 말했다. 이에 따라 치킨 볼과 버거 볼, 그릴드 치킨 스낵랩, 에그 바이트 등을 검토하고 있다.
◆ 매장 새 단장과 서비스 캠페인
매장도 대대적인 변신에 나선다. 개방형 주방과 맥카페 음료 제조 과정을 볼 수 있는 공간, 새 놀이 공간과 식사 공간, 배달 주문 보관함을 갖춘 형태로 바뀐다. 주문 정확도를 확인하는 저울 설치 매장도 현재 약 1만 곳에서 2028년까지 2만 곳으로 늘린다.
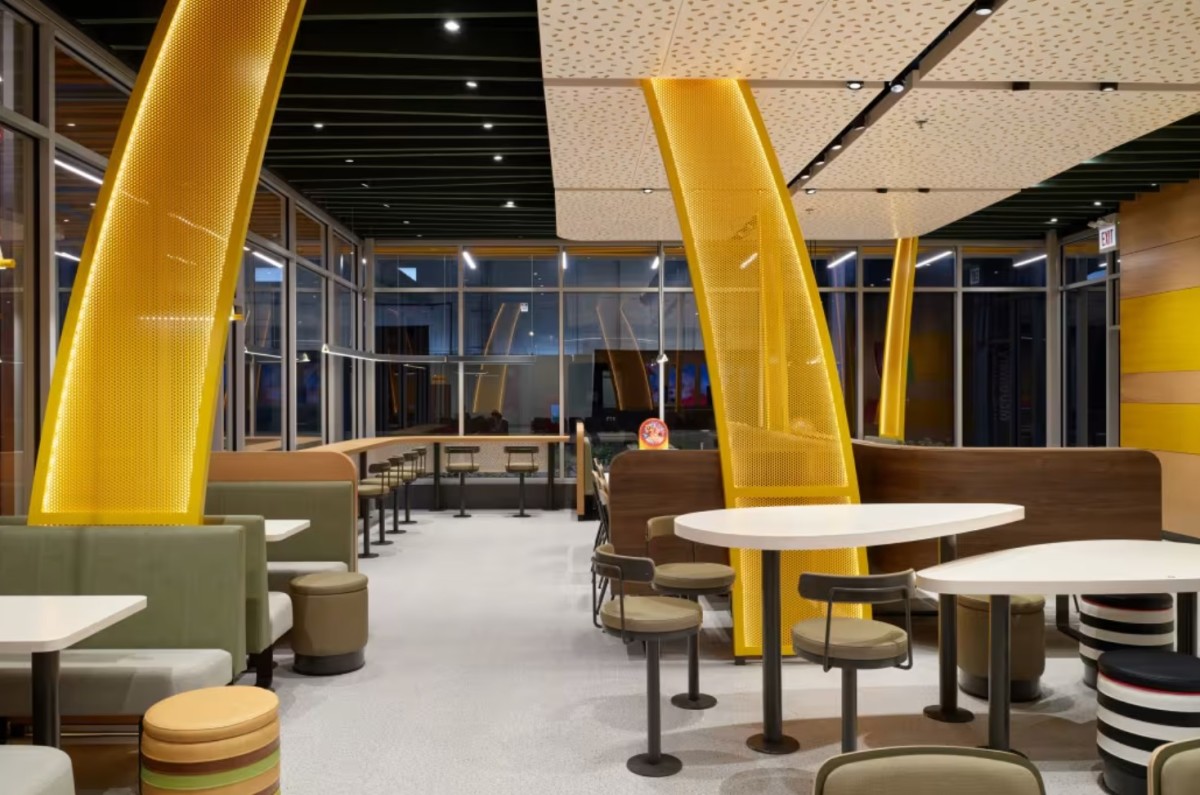
질 맥도날드 글로벌 레스토랑 경험 총괄은 리뉴얼 매장이 "훌륭한 맛과 품질에 대한 고객 인식을 강화할 것"이라며, 배달 주문 보관함 등을 통해 디지털 주문도 더 수월하게 처리할 수 있을 것이라고 말했다.
서비스 개선도 병행한다. 맥도날드는 다음 달 창사 이래 최대 규모의 환대 서비스 강화 캠페인을 시작하고, 서비스 개선 프로그램 '메이크 잇 골든(Make it Golden)'을 여러 해에 걸쳐 추진할 계획이다.
◆ AI 운영체계 '아치IQ'…IBM 실패 딛고 재도전
기술 투자의 중심에는 구글(GOOG)과 함께 개발한 AI 기반 매장 운영 시스템 '아치IQ(ArchIQ)'가 있다. 드라이브스루 음성 AI, 자동 재고 관리, 컴퓨터 비전을 갖춘 연결형 설비, 주문 정확도 검증을 하나의 플랫폼으로 묶었다.
드라이브스루에 배치되는 음성 AI '아치(Archy)'는 영어와 스페인어 주문을 90% 이상의 정확도로 처리한다. 브라이언 라이스 글로벌 최고정보책임자(CIO)는 초기 시험 매장의 드라이브스루 고객 만족도가 전국 평균을 웃돌고 있으며, 확대 시 매장당 주당 최소 50시간의 노동 시간을 절감할 수 있다고 밝혔다.
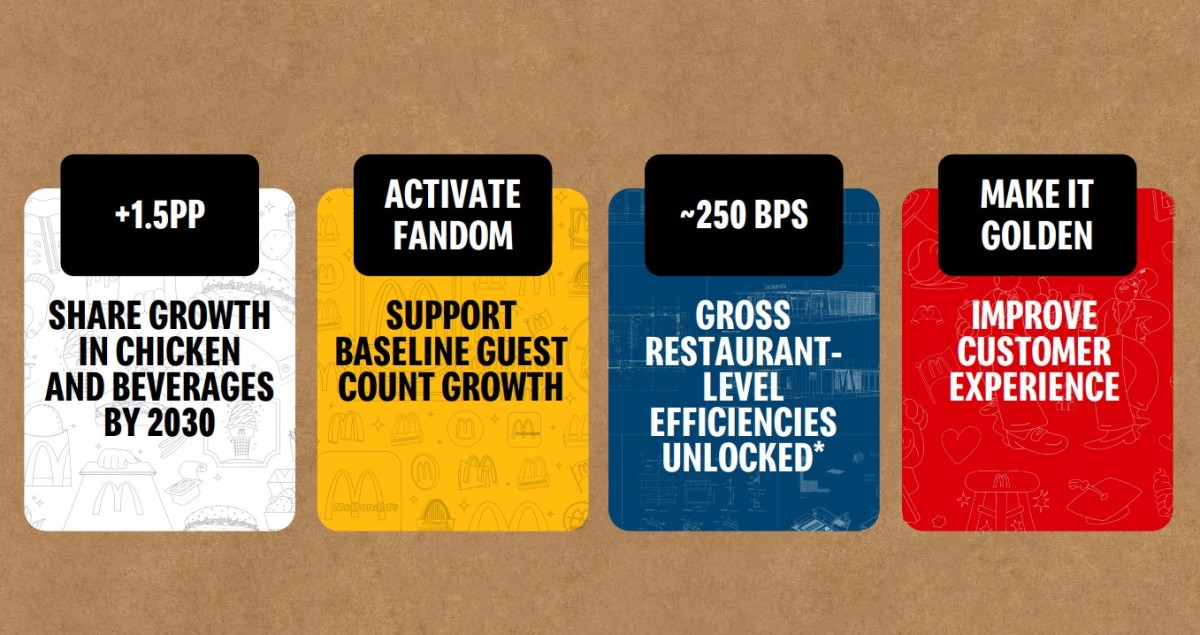
저전력 블루투스(BLE) 태그를 활용한 실시간 재고 관리는 주당 약 5시간의 노동 시간과 음식물 폐기량 15%를 줄이고, 컴퓨터 비전 설비는 주요 설비 가동률과 메뉴 판매 가능률을 약 50% 끌어올릴 것으로 기대된다. 저울과 연동된 주문 검증으로는 전체 주문의 10%를 고객에게 전달되기 전에 바로잡을 수 있다는 설명이다. 회사는 AI가 인력 감축이 아니라 직원 부담을 덜어 고객 응대와 조리에 집중하게 하려는 도구라고 강조했다.
이번 시도는 과거 실패의 교훈 위에 서 있다. 맥도날드는 2019년 메뉴 추천 기술 기업 다이내믹 일드를 인수했다가 2021년 마스터카드에 매각했고, 같은 해 IBM과 시작한 드라이브스루 음성 AI 주문 프로젝트는 신뢰성 문제로 2024년 6월 중단했다. 미국 매장의 약 95%가 드라이브스루를 갖춘 만큼, 이곳은 매출의 핵심이자 고객 불만의 진원지였다.
이번에는 토대가 다르다는 것이 회사의 설명이다. 2023년 구글과 제휴한 뒤 7개 주요 시장 수천 개 매장에 구글의 엣지 기술을 도입했고, 2027년에는 미국에도 적용한다. 시장마다 제각각이던 판매시점관리(POS) 시스템은 거의 모든 시장에서 단일 플랫폼으로 통합했으며, 4만 6,000개 이상 매장을 잇는 '데이터 레이크'가 매일 수십억 건의 데이터를 수집한다.
다만 경영진은 전면 도입 시점을 밝히지 않았다. 매장별 기술 선행 조건과 준비 상태를 점검해 여건에 따라 확대하겠다는 입장이다. 그사이 얌브랜즈는 통합 기술 플랫폼 '바이트(Byte)'로 타코벨에서 음성 AI를 확대하고, 버거킹도 헤드셋용 음성 AI '패티(Patty)'를 도입하는 등 경쟁사들의 AI 투자도 속도를 내고 있다.
◆ 3억 7,000만 회원 겨냥한 등급제 멤버십
고객 측면에서는 멤버십 개편이 핵심이다. 모간 플랫리 최고마케팅책임자(CMO)는 방문 빈도에 따라 혜택을 차등화하는 등급제 리워드 프로그램을 도입하겠다고 밝혔다. 자주 찾는 고객에게는 포인트 적립 속도 상향, 기간 한정 메뉴 우선 체험, 행사 초청 등을 제공하고, 발길이 뜸한 회원에게는 재방문 인센티브를 준다.
잠재력은 크다. 로이터에 따르면 전 세계 멤버십 회원 약 3억 7,000만 명 가운데 활성 회원은 약 2억 2,000만 명이고, 1억 5,000만 명은 수개월째 방문하지 않았다. 2분기 기준 70개 시장의 최근 12개월 멤버십 매출은 20% 이상 늘어난 400억 달러를 기록했다.
켐친스키 CEO는 멤버십 회원이 전체 매출의 약 30%를 차지하며 일반 고객보다 약 2.5배 자주 매장을 찾는다고 설명했다. 휴면 회원을 되살리는 것만으로도 상당한 트래픽 회복이 가능하다는 계산이다.
◆ 월가 "전략엔 동의, 성과 확인이 먼저"
청사진은 화려했지만 월가의 반응은 싸늘했다. 발표 이후 애널리스트들은 잇따라 목표주가를 낮췄다. 다만 투자등급을 내린 곳은 없었고, 등급과 목표주가를 그대로 둔 곳도 많았다. 애널리스트들이 장기 전략 자체를 부정하는 것은 아니다. 이들이 묻는 것은 계획이 얼마나 빨리 매출 개선으로 이어질지, 그리고 성과를 기다리는 동안 실적이 어떻게 될지다.
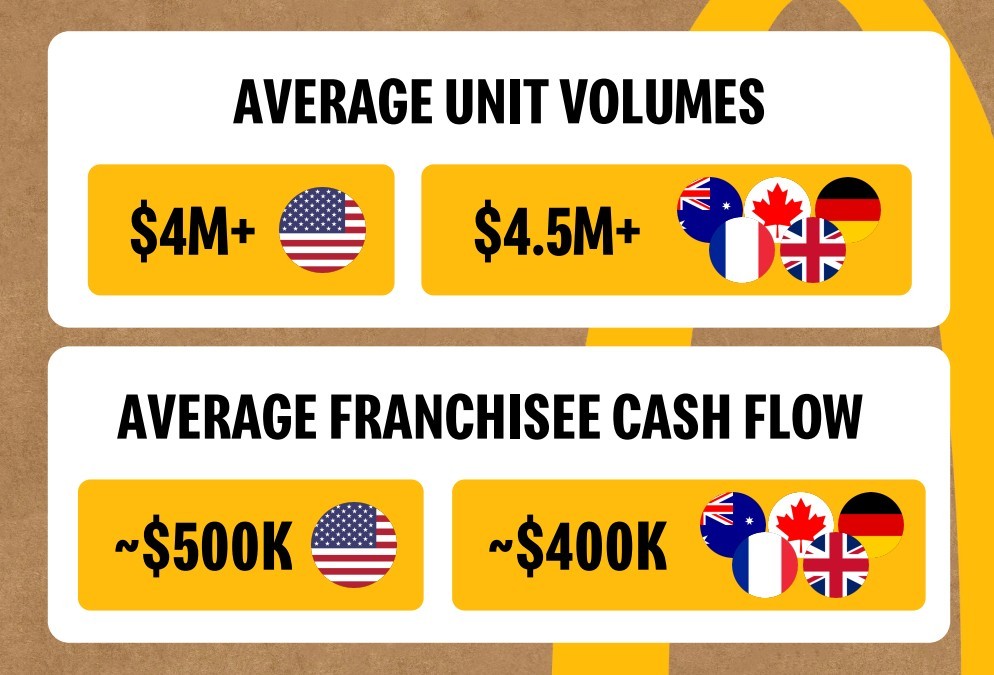
비관론의 초점은 비용과 가시성이다. 번스타인의 다닐로 가르질로 애널리스트는 이번 행사의 "가장 큰 놀라움"으로 지출 부담을 꼽았다. 점주들도 매장당 80만 달러 가운데 적지 않은 몫을 스스로 감당해야 하는데, 방문객 부진과 높은 인플레이션이 이어지고 가격을 더 올릴 여지도 제한된 상황에서 점주들이 선뜻 투자에 나설지 의문이라는 것이다. 번스타인은 '시장수익률' 등급과 목표주가 295달러를 유지하면서도, 단기 매출 회복 계획이 불분명하고 가치 플랫폼을 둘러싼 점주와의 합의도 미정이며 새 치킨 플랫폼 출시도 예상보다 늦어질 것이라고 지적했다.
뱅크오브아메리카(BofA)는 가맹점주와 본사의 투자 분담 비율을 70대 30으로 가정할 경우, 미국 평균 매장이 회사가 제시한 수익률을 내려면 매출이 약 7~8% 늘어나야 한다고 분석했다. 불가능한 수준은 아니지만 투자가 결실을 보기 위한 문턱이 상당히 높다는 의미다.
레이먼드제임스의 브라이언 바카로 애널리스트는 넥스트 전략의 성패가 "분기가 아닌 연 단위로" 판가름 날 것이라며, 회사가 여러 이니셔티브의 도입 일정을 제시하지 않았다고 꼬집었다. 그는 패스트푸드 한 끼 가격이 10~13달러에 이르면서 캐주얼 다이닝이나 패스트캐주얼 체인의 가성비 메뉴와 정면으로 경쟁하게 된 만큼, 음식 품질과 매장 경험 개선만으로 맥도날드의 가성비 이미지를 되살릴 수 있을지도 의문이라고 했다.
BTIG의 피터 살레 애널리스트는 AI 음성 주문과 재고 관리가 노동 시간과 폐기량을 줄일 수는 있어도 목표한 250bp 효율 개선을 온전히 달성할지는 확신하기 어렵다고 봤다. 치킨 전략에도 물음표를 달았다. 그는 "맥도날드는 수년간 양념과 부위, 소스를 바꿔 가며 치킨과 스트립 메뉴를 여러 차례 시도했지만 성과는 미미했다"며 지난해 선보인 맥크리스피 치킨 스트립을 실패 사례로 들었다. 다만 경쟁사들이 프라이드치킨 할인 행사를 쏟아내는 상황에서 맥도날드가 '치킨 게임'에 갇혔으며 "참여하는 것 외에는 선택지가 없다"고 진단했다. BTIG는 '매수' 의견을 유지하면서도 목표주가를 350달러에서 295달러로 대폭 낮췄다. 그러면서도 주가가 "지나치게 싸 보인다"며 투자 심리가 과도하게 부정적이라고 판단했다.
목표주가 하향은 줄을 이었다. 베어드는 전략 상당 부분이 초기 단계이고 실행 시기가 불분명한 데다 저소득층 소비 둔화로 가시성이 낮다며 목표주가를 285달러에서 250달러로 낮췄다. RBC캐피털은 2030년까지 매장 증가 전망이 컨센서스에 못 미치고 투자 규모도 예상보다 크다며 목표주가를 285달러로 내렸다. 모간스탠리는 2030년까지 이익 추정치를 낮추며 목표주가를 308달러에서 297달러로 조정했고, 매출이 개선되더라도 회사 목표에는 미치지 못할 것으로 봤다. JP모간 역시 목표주가를 280달러에서 260달러로 내렸다.
BMO캐피털의 앤드루 스트렐직 애널리스트는 목표주가를 310달러로 낮추고 지출 시기에 대한 가시성 부족을 지적하며, 2027~2028년 주당순이익(EPS)에 약 1%, 2030년에는 2~3%의 부담을 예상했다. 그럼에도 이익률 목표는 달성 가능해 보인다며, 바닥권에 근접한 밸류에이션과 3.24%의 배당수익률을 근거로 '시장수익률 상회' 등급을 유지했다. 다만 투자가 성장으로 이어진다는 분명한 증거가 확인되기 전까지 단기 상승 여력은 제한적일 것으로 봤다.
◆ "바닥권 기회"라는 낙관론도
반대편의 목소리도 만만치 않다. 제프리스는 목표주가 325달러를 제시하며 새 장기 성장 알고리즘이 영업마진 기대를 뛰어넘었고, 주가 하락이 오히려 매력적인 매수 기회를 만들었다고 평가했다. UBS는 목표주가 320달러로 '매수' 의견을 재확인하며 주가가 2027년 컨센서스 EPS의 약 17배로 역사적 밸류에이션 하단에 있어 위험 대비 보상이 유리하다고 봤다. 키뱅크도 목표주가 305달러로 '비중확대' 등급을 유지했다.
기술 경쟁력에 대한 평가도 긍정적이다. JP모간의 존 이반코 애널리스트는 맥도날드의 표준화된 기술·데이터 인프라가 규모가 작은 경쟁사들이 따라 하기 어려운 경쟁 우위가 될 수 있다고 평가했다. 도이치뱅크의 로런 실버먼 애널리스트는 이번 행사를 계기로 AI 도입이 매장 효율성과 수익성을 높일 수 있다는 확신이 커졌다고 말했다. 베어드와 제프리스가 모두 9월 동일점포 매출의 플러스 전환을 예상한 점은 단기 반등의 단서로 꼽힌다.
종합적으로 보면 월가는 여전히 맥도날드를 선호한다. CNBC 집계에 따르면 37개 투자은행(IB) 가운데 7곳이 '강력 매수', 15곳이 '매수', 14곳이 '보유', 1곳이 '시장수익률 하회' 의견을 제시했다. 목표주가 평균은 304.10달러로 현재 주가 대비 29.97%의 상승 여력을 나타낸다. 최고 목표주가는 390달러, 최저는 250달러다.
◆ 관건은 실행…향후 몇 분기가 판가름
결국 시장의 관심은 넥스트 전략이 실제 방문객 증가로 이어지느냐에 쏠려 있다. 투자가 10년에 걸쳐 분산되는 만큼 맥도날드는 매장 개선과 신기술, 메뉴 변화의 효과를 확인하며 속도를 조절할 시간을 벌었다. 매장당 연 10만 달러의 현금흐름 개선이 현실화된다면 가맹점 수익 구조 자체가 바뀌고, 버거킹과의 점주 유치 경쟁에서도 맥도날드 가맹 모델의 매력이 커질 수 있다.
참고할 만한 선례도 있다. 브라이언 니콜 CEO가 이끄는 스타벅스(SBUX)의 '백 투 스타벅스' 전략은 성과가 나타나기 전까지 수익성을 끌어내렸지만, 스타벅스 주가는 올해 들어 13.32% 올랐다.
넥스트 전략은 잠재적으로 강력하지만 효과가 온전히 드러나기까지는 수년이 걸릴 수 있다. 단기 방문객 흐름이 여전히 약하고 일부 애널리스트가 이익 추정치를 낮추는 상황에서, 주가가 다시 탄력을 받기까지 투자자들에게는 인내가 필요해 보인다. 발표 당일 드러난 월가의 의구심이 기우였는지, 정당한 경고였는지는 앞으로 몇 분기의 실적이 답할 것이다.
kimhyun01@newspim.com