AI 핵심 요약
beta- 철강·자동차·두산에너빌리티가 3분기 실적을 맞았다
- 철강은 가격 인상에도 수요 부진이 변수다
- 자동차·두산은 원가와 매출 전환이 관건이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
현대차 파업 5만대 차질·기아 원가 3200억 압박
두산에너, 美원전 기대 속 기존 수주잔고 매출 전환 주목
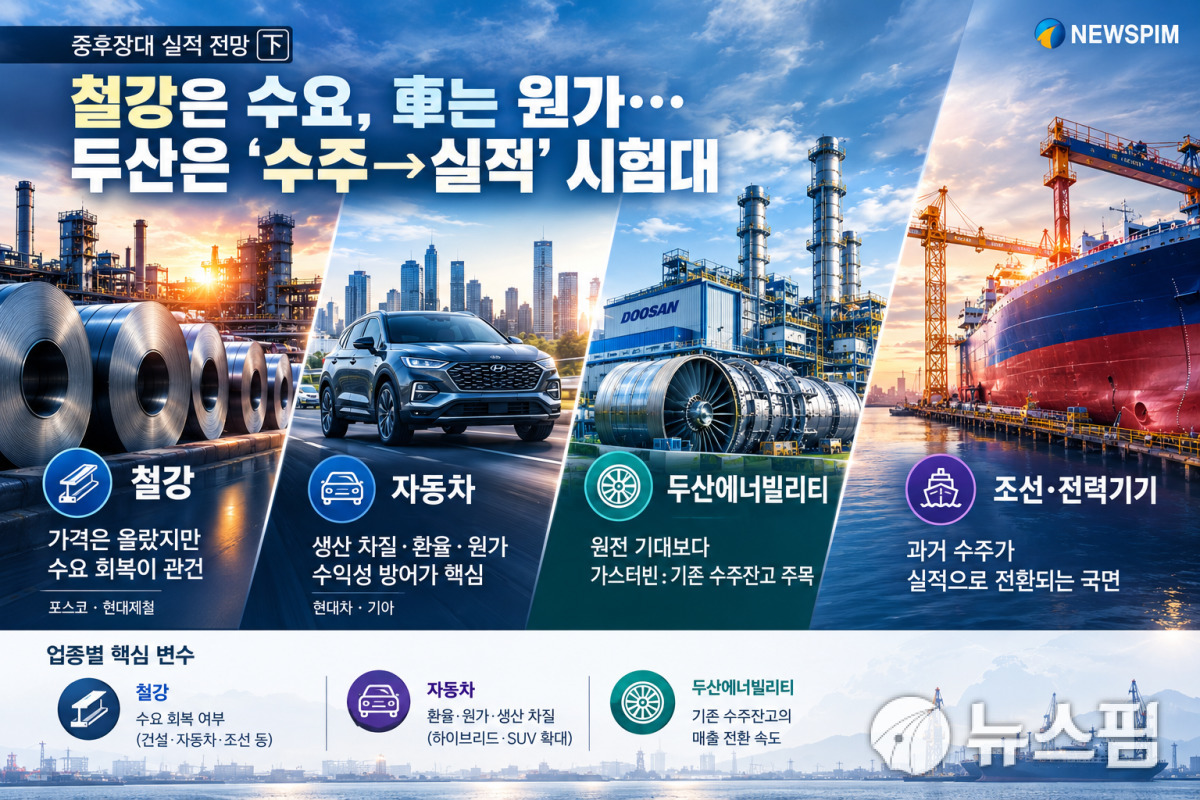
[서울=뉴스핌] 김기락 기자 = 조선과 전력기기가 과거에 확보한 수주를 실적으로 바꾸는 사이 철강과 자동차, 발전기자재 업종은 서로 다른 변수를 안고 3분기 실적을 맞고 있다.
철강은 제품 가격을 올렸지만 국내 수요가 약하다. 자동차는 하이브리드와 스포츠유틸리티차량(SUV)이 버팀목이지만, 생산 차질과 환율, 원재료비 부담이 변수다. 두산에너빌리티는 미국 원전 기대감이 커지고 있으나, 당장 실적을 좌우하는 것은 가스터빈과 기존 원전 수주다.
1일 금융투자업계에 따르면 포스코와 현대제철은 철강 가격과 수요 회복 여부가 하반기 실적의 핵심 변수다. 현대자동차와 기아는 생산 정상화와 고부가 차종 중심의 판매 믹스 개선에도 원화 강세에 따른 환율 부담과 원재료비 상승을 얼마나 흡수하느냐가 3분기 수익성을 가를 전망이다. 두산에너빌리티는 미래 원전 수주보다 기존 수주잔고의 매출 전환 속도가 더 중요해 보인다.
◆ 철강, 가격은 올랐는데 수요가 약하다
철강업계는 반덤핑 조치와 조선용 후판 가격 인상 등에 따른 수익성 개선을 기대하고 있다. 다만, 일부 제품의 가격 정상화만으로 철강 업황 전반이 회복 국면에 들어섰다고 보기는 이르다.
포스코는 조선용 후판 등 일부 판재류의 가격 인상과 반덤핑 조치에 따른 저가 수입재 감소로 수익성 개선을 기대하고 있다. 원화 강세와 건설경기 부진, 중국산 철강재의 공급 부담은 여전히 변수로 꼽힌다.
증권가는 철강 실적 개선을 기대하는 분석이 우세하다.
한화투자증권은 포스코의 3분기 영업이익을 3611억원으로 전망했다. 전 분기보다 31.9% 증가한 수준이다. 반덤핑 조치 이후, 주요 철강 제품의 판매가격 인상 폭이 원료비 상승분을 웃돌 것으로 봤다. 반면, 달러/원 환율 하락에 따른 수출 채산성 악화가 이익 개선 폭을 제한할 것으로 분석했다.
현대차증권도 주요 철강 수요산업을 대상으로 한 가격 인상으로 포스코의 스프레드가 개선될 것으로 내다봤다. 다만, 중국 철강 수출 증가와 국내 수요 부진이 이어지고 있어 하반기 철강사업 이익은 개선되더라도 속도는 완만할 것으로 전망했다.
포스코의 3분기 실적은 판가 인상에 따른 수익성 회복을 확인하는 자리가 될 전망이다. 업황의 본격적인 반등 여부는 건설·자동차·조선 등 전방 수요와 중국의 공급 조정에 달려 있는 것으로 분석된다. 철강업계의 3분기는 본격적인 회복보다는 회복 가능성을 확인하는 시험대로 보는 것이 적절해 보인다.
◆ 현대차 파업·기아 원가 부담…수익성 방어할 수 있을까
자동차는 판매량보다 수익성을 지키는 것이 더욱 중요해진 시점으로 분석된다. 현대차는 올해 임금단체협상 과정에서 파업으로 생산 차질을 겪었다. 증권업계는 현대차 생산 차질 규모를 약 5만대로 추산한다.
8월 글로벌 판매는 28만8574대로 지난해 같은 달보다 14.2% 감소했다. 국내 판매는 41.1% 급감했다. 파업에 따른 생산 차질이 판매에 직접 영향을 미쳤다.
현대차는 생산 정상화에 들어가 연내 차질 물량의 상당 부분을 만회한다는 계획이다. 하이브리드와 SUV 등 상대적으로 수익성이 높은 차종의 판매 확대도 방어 요인이다.
기아는 원재료비가 부담이다. 신한투자증권은 기아의 3분기 영업이익을 2조3114억원으로 전망했다. 지난해 같은 기간보다 58.1% 늘어난 수준이지만, 시장 전망치 2조5675억원을 약 10% 밑돈다. 알루미늄과 배터리 소재, 유가 상승분이 반영되면서, 약 3200억원의 영업이익 감소 요인이 발생할 것으로 분석했다.
자동차 업계의 3분기 실적은 판매량보다 환율과 원가, 생산 차질을 얼마나 흡수했느냐에 따라 달라질 전망이다.
현대차는 4분기 제네시스 GV80 하이브리드와 5세대 완전변경 투싼을 앞세워 내수와 글로벌 시장 공략에 나선다. 기아는 쏘렌토·카니발·스포티지 등 주력 레저용차량(RV)의 판매력을 유지하며 수익성을 방어한다는 전략이다. GV80 하이브리드와 신형 투싼은 10월 국내 출시가 예정돼 있다.
◆ 두산에너빌리티, 원전 기대보다 가스터빈 매출 전환
두산에너빌리티는 3분기 실적보다 미래 원전 수주 기대가 주가와 기업가치에 더 크게 반영되는 국면이다. 미국 대형 원전과 소형모듈원자로(SMR) 사업이 대표적이다.
최근 한미 간 대미 투자 협의 과정에서 미국 대형 원전 8기를 건설하는 방안이 논의되면서, 국내 원전 기자재 업계에 대한 기대도 커졌다. 두산에너빌리티는 대형 원전 주기기 제작 역량을 갖춘 만큼, 수혜 후보로 거론된다.
iM증권은 대미 투자 프로젝트가 구체화되면 미국 원전 건설 확대에 따른 두산에너빌리티의 신규 수주 모멘텀이 빨라질 수 있다고 분석했다. 다만, 실제 수주와 매출 반영 시점은 개별 프로젝트의 발주 구조와 공급 범위가 확정된 뒤 가늠할 수 있다는 판단이다.
3분기 실적에서는 신규 원전 기대보다 이미 따낸 일감의 매출 전환 속도가 더 중요해 보인다. 가스터빈과 원전 주기기, 장기 유지보수 서비스 사업의 공정률이 실적을 가를 전망이다.
가스터빈 사업은 AI 데이터센터 확산에 따른 전력 수요 증가와 맞물려 성장축으로 떠오르고 있다. 두산에너빌리티는 올해 상반기 신규 수주 7조1000억원을 확보해 연간 수주 가이던스 13조3000억원의 53.4%를 달성했다. 특히, 가스·수소 부문은 2분기까지 연간 수주 목표 3조2000억원의 97%를 확보했다.
두산에너빌리티는 지난 2분기 연결 기준 매출 4조7248억원, 영업이익 3143억원을 기록했다. 영업이익은 전년 동기보다 15.9% 증가했고, 시장 전망치를 웃돌았다. 대형 가스발전 프로젝트와 원자력 기자재의 공정 진척에 따른 에너빌리티 부문 매출 증가가 실적 개선에 힘을 보탰다.
◆ 전망 포인트는 철강은 수요, 車는 원가, 두산은 매출 전환 여부
철강과 자동차, 두산에너빌리티는 같은 중후장대 업종이지만, 3분기 실적을 가를 변수는 제 각각이다.
철강은 가격 인상 효과가 부진한 수요를 얼마나 상쇄했는지가 핵심이다. 자동차는 파업에 따른 생산 차질과 원재료비 상승 부담을 환율, 하이브리드·SUV 중심의 판매 믹스로 얼마나 방어했는지가 관전 포인트다.
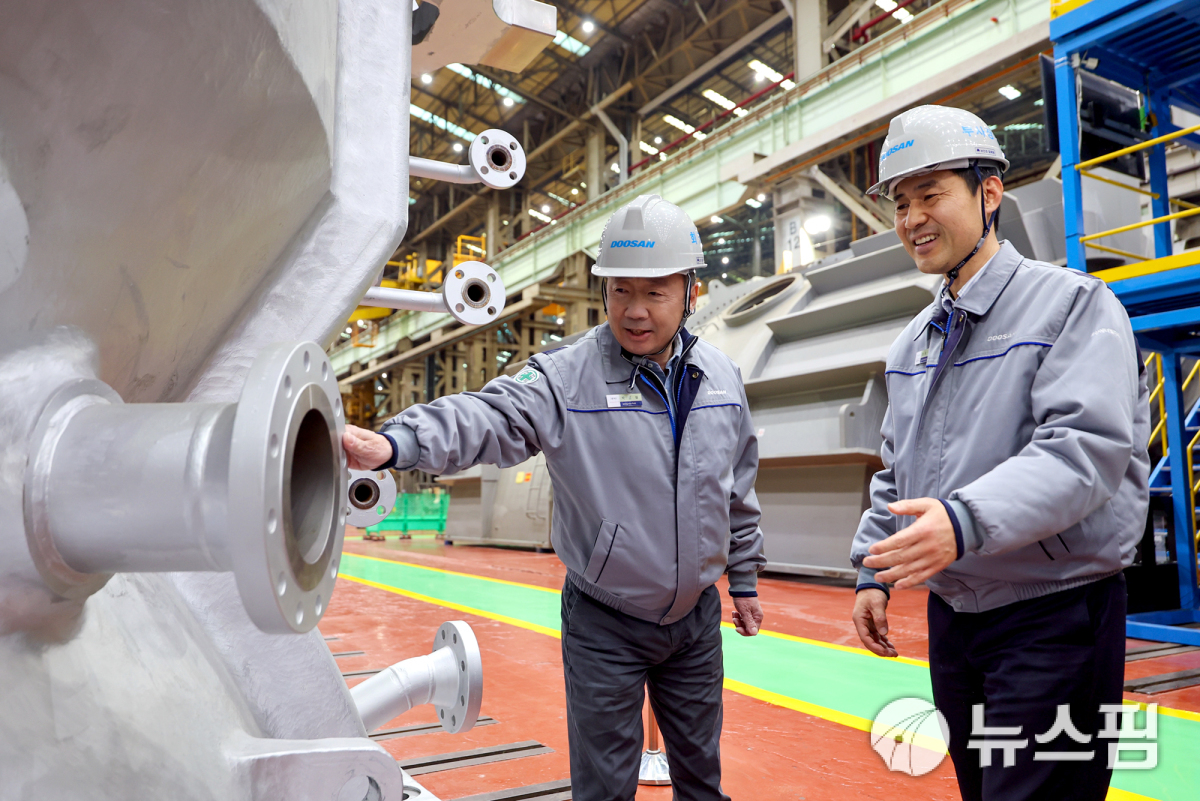
두산에너빌리티는 미국 원전 수주 기대보다 기존 가스터빈과 원전 기자재 수주가 실제 매출로 얼마나 전환됐는지가 실적을 좌우할 전망이다.
제조업 한 관계자는 "조선과 전력기기가 과거 확보한 수주를 실적으로 바꾸기 시작했다면, 철강·자동차·발전기자재 업종은 수요를 비롯해 원가와 시장 기대치의 현실화 여부 등이 3분기 실적에 반영될 것으로 예상된다"고 내다봤다.
peoplekim@newspim.com