AI 핵심 요약
beta- 미분양과 미입주가 건설사 자금 부담을 키웠다
- 주요 11개 건설사 영업현금 순유출 5조4000억원이다
- 분양률보다 입주율과 지역 거래여건을 봐야 한다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
현 시장 이어지면 자금부담 완화는 2029년 이후
[서울=뉴스핌] 정영희 기자 = 미분양에 이어 준공 후에도 입주가 이뤄지지 않는 미입주가 건설사의 새로운 자금 부담으로 떠오르고 있다. 분양을 마친 주택도 입주가 늦어지면 잔금 회수가 막히는 만큼 건설사의 재무상태를 볼 때 분양률뿐 아니라 입주율까지 함께 살펴야 한다는 분석이 나왔다.
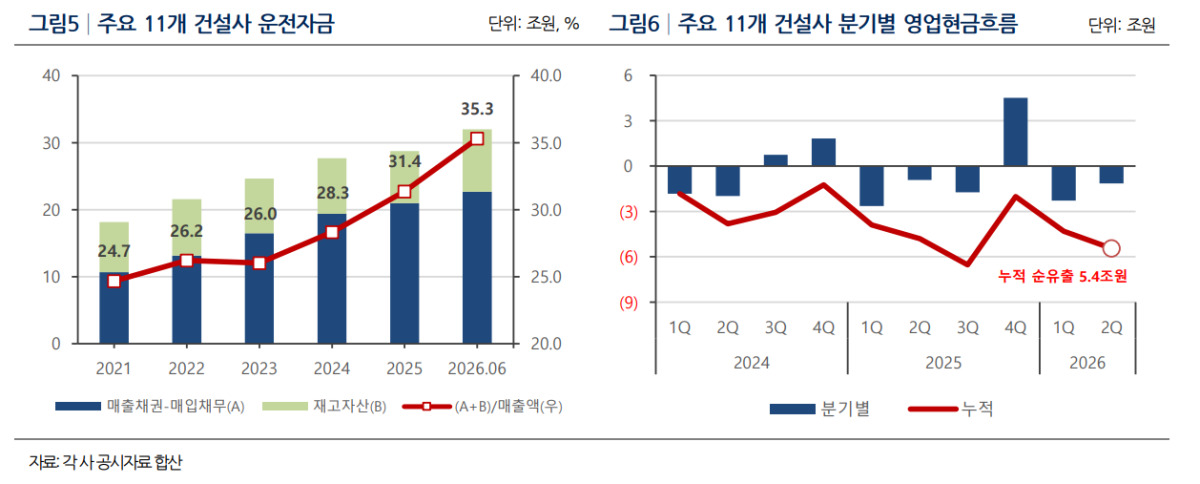
23일 나이스신용평가에 따르면 주요 11개 건설사(현대건설, DL이앤씨, 포스코이앤씨, 롯데건설, GS건설, 대우건설, HDC현대산업개발, SK에코플랜트, KCC건설, 코오롱글로벌, HL디앤아이한라)의 2024년부터 올해 상반기까지 누적 영업현금 순유출 규모는 5조4000억원에 달했다.
건설사들은 통상 공사대금의 약 30%를 준공 이후 입주 잔금으로 회수한다. 준공이 이뤄지면 공사에 투입한 자금도 되돌아오는 구조다. 미분양이 해소되지 않은 데다 분양을 마친 가구에서도 미입주가 발생하면서 회수가 늦어지고 있다. 주요 11개사의 매출 대비 운전자금 부담은 2021~2023년 연평균 25% 안팎에서 올해 상반기 35.3%까지 확대됐다.
권준성 나이스신용평가 책임연구원은 "현재의 운전자금 부담은 투입과 회수의 일시적 시차가 아닌 구조적인 회수 지연의 문제로 성격이 변화한 것"이라고 판단했다.
미분양 자체도 여전히 부담이다. 전국 미분양은 2023년 초 약 7만5000가구까지 늘어난 뒤 올해 6월 말 6만7000가구를 기록했다. 수도권 미분양은 2023년 말 7000가구에서 올해 6월 말 1만9000가구로 3배 가까이 증가했다. 지역별로는 부산·광주·제주가 고위험군, 인천·대구·대전·울산·충남·강원이 중위험군으로 각각 분류된다.
문제는 분양이 끝난 뒤다. 나이스신용평가가 유효등급을 보유한 21개 건설사의 사업장을 분석한 결과 분양사업장 미수채권은 약 17조7000억원이었다. 이 가운데 준공 현장 관련 채권이 7조6000억원으로 43%를 차지했고 준공 후 6개월 이상 지난 사업장에 남은 미수채권도 약 3조2000억원에 달했다.
2024~2025년 준공된 138개 사업장에서는 실제 입주율이 분양률보다 8~12%포인트(p) 낮았다. 미입주 사유는 '기존 주택 매각 지연'이 37.0%로 가장 많았다. '잔금대출 미확보' 31.5%, '세입자 미확보' 16.7% 등이 뒤를 이었다.
권 책임연구원은 "분양 완료가 곧 대금 회수를 의미하지 않는 상황에서 분양률만으로는 사업장의 실질적인 회수 리스크를 판별하기 어렵다"며 "입주율과 사업장이 위치한 지역의 거래 여건을 함께 살펴야 한다"고 강조했다.
향후 자금 부담은 분양·입주 여건에 따라 크게 갈릴 것으로 분석됐다. 연구진이 가정한 긍정적 시나리오에서는 미수채권이 올해 말 18조3000억원으로 정점을 찍은 뒤 2028년 말 16조6000억원까지 줄고 2027년 상반기부터 현금흐름도 순유입으로 돌아선다.
현재 시장 상황이 이어지는 중립적 시나리오에서는 미수채권이 올해 말 19조원까지 늘고 전망 기간 내내 누적 현금흐름이 순유출 상태를 벗어나지 못할 것으로 예상됐다. 실질적인 운전자금 부담 완화 시점도 2029년 이후로 밀릴 가능성이 크다.
시장 여건이 더 악화되는 경우 누적 현금 순유출 규모는 4조원 안팎에서 고착될 것으로 보인다. 권 책임연구원은 "향후 건설사 간 신용도의 향방을 가르는 것은 고위험 지역에 대한 익스포져 수준과 채권 회수가 지연되는 기간을 감내할 수 있는 재무적 여력"이라고 말했다.
chulsoofriend@newspim.com