AI 핵심 요약
beta- 공정위가 16일 아이에스동서 PEF 제재 취소 판결에 상고했다.
- 대법원은 해당 PEF의 손자회사 인정 여부를 심리한다.
- LP 출자지분을 계열회사 주식으로 볼지 쟁점이다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
PEF 출자 지분의 '손자회사' 인정 여부가 상고심 최대 쟁점
공정위 "실질 지배력 없어 외부 계열사" vs 1심 "손자회사 인정"
[서울=뉴스핌] 송현도 기자 = 사모펀드(PEF) 출자지분을 둘러싼 공정거래위원회와 아이에스동서 간 행정소송이 대법원의 최종 판단을 받게 됐다. 공정위가 최근 서울고등법원의 아이에스동서 승소 판결에 불복해 상고장을 제출하면서다.
상고심에서는 해당 PEF가 공정거래법상 손자회사에 해당하는지, 또 LP(유한책임사원)의 출자지분을 계열회사 주식 소유로 볼 수 있는지 여부가 핵심 쟁점으로 다뤄질 전망이다.
◆ 공정위, 아이에스동서 행정소송 1심 패소 불복해 대법원 상고
16일 법조계와 공정위에 따르면, 공정위는 전날 아이에스동서 및 인선이엔티에 대한 시정명령과 과징금 처분을 취소한 1심 판결을 다시 다투기 위해 대법원에 상고했다.
앞서 공정위는 아이에스동서와 인선이엔티가 각각 아스테란마일스톤사모투자합자회사와 씨에이씨그린성장제1호사모투자합자회사의 주식을 소유한 것에 대해 제재를 내렸다. 자회사가 손자회사 이외의 국내 계열회사 주식을 소유하는 것을 금지한 공정거래법 행위제한 규정을 위반했다는 이유에서다. 당시 공정위는 해당 PEF들을 손자회사가 아닌 외부 계열회사로 판단해 약 16억원의 과징금을 부과했다.
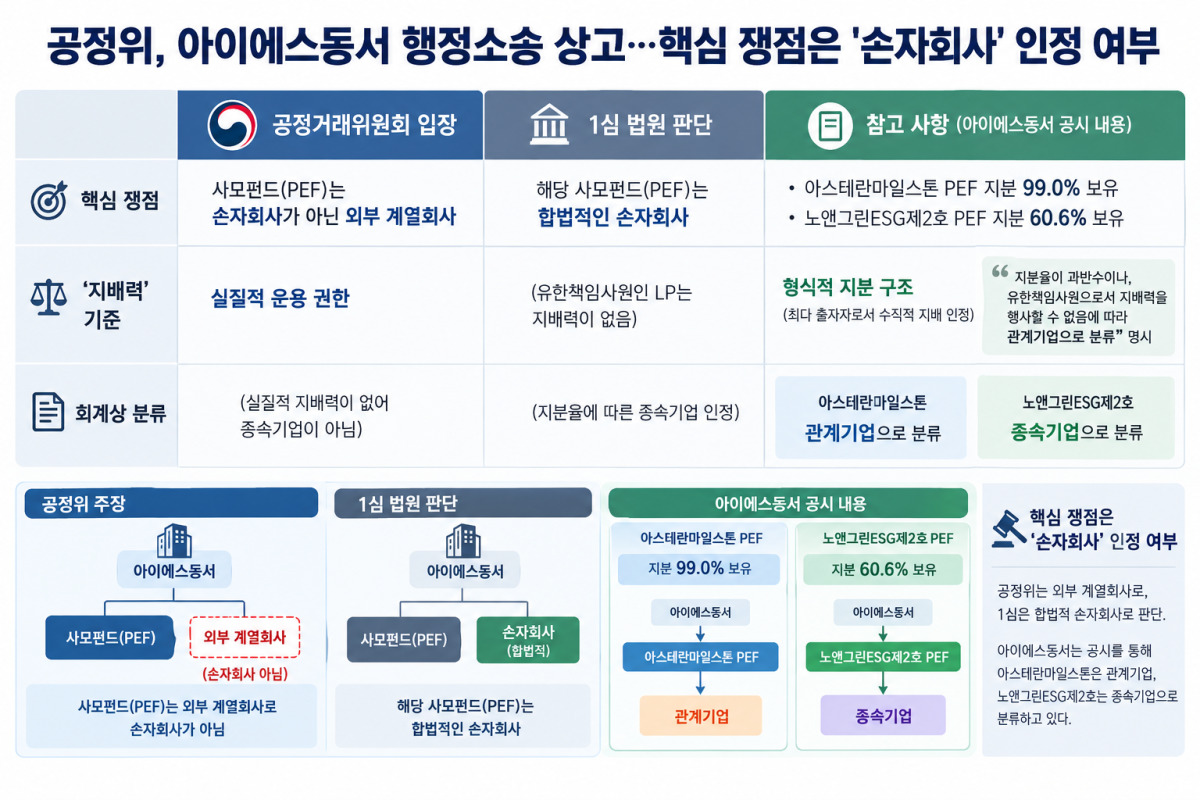
하지만 1심 재판부는 아이에스동서가 보유한 해당 PEF가 수직적 지배구조상 밑단에 위치하는 합법적인 '손자회사'에 해당한다고 판단했다. 반면 공정위 측은 자회사 행위제한 규정상 손자회사로 인정받기 위한 실질적 지배 요건을 충족하지 못한 외부 계열회사라고 맞서고 있다.
◆ PEF 출자 지분의 '손자회사' 인정 여부가 상고심 최대 쟁점
아이에스동서의 당시 보고서를 살피면 제재 대상이었던 PEF들에 대한 회계상 지배력 해석이 엇갈리게 기재된 것으로 보인다.
제재 당시 아이에스동서는 과징금 대상이었던 아스테란마일스톤사모투자합자회사(이하 아스테란마일스톤)의 지분 99.0%를 보유하고 있었지만 회사는 이를 연결대상 종속기업이 아닌 관계기업으로 분류했다.
반면 함께 제재 대상이었던 씨에이씨그린성장제1호사모투자합자회사에 대해서는 60.6%의 지분을 보유하며 이를 연결대상 종속기업으로 분류해 회계상 지배구조 내에 포함시켰다.
◆ 공정위 "실질 지배력 없어 외부 계열사" vs 1심 "손자회사 인정"
공정위의 상고 논리는 아스테란마일스톤을 관계기업으로 분류한 이유와 궤를 같이하는 것으로 분석된다. 당시 보고서에서 아이에스동서는 "지분율이 과반수이나 유한책임사원(LP)으로서 지배력을 행사할 수 없음에 따라 관계기업으로 분류했다"고 적었다.
LP로서 펀드 운용에 개입할 수 없어 실질적 지배력이 없다면 이를 온전한 자회사 혹은 손자회사로 볼 수 없다는 것이다. 따라서 해당 PEF 지분은 지주회사 체제 밖의 단순 외부 계열회사 주식 소유에 해당해 위법하다는 논리다.
1심을 맡은 서울고법은 지배력보다는 지분율에 방점을 찍어 판단한 것으로 보인다. 비록 자본시장법상 LP 지위여서 운용 개입은 제한되지만, 99.0%나 60.6%라는 압도적인 지분을 출자한 최다 출자자라는 점에서 수직적 출자 고리 내에 있는 합법적 손자회사의 범주에 있는 것으로 본 것이다.
상고심에서 공정위는 1심 재판부의 이 같은 손자회사 인정 판결을 집중적으로 다툴 예정이다.
공정위 관계자는 "법원이 손자회사의 정의 규정에서는 주식 소유 여부만으로 '지배'를 판단한 반면, 자회사 행위제한 규정 위반 여부를 따질 때는 '실질적 지배력'이 필요하다고 보면서 지배의 의미를 다르게 해석한 것으로 파악된다"며 "이처럼 지배의 법리적 의미가 이원화될 경우 향후 실무 현장에서 극심한 혼선이 빚어질 수 있어 대법원 차원의 통일된 해석이 반드시 필요하다"고 상고 배경을 설명했다.
dosong@newspim.com