

커넥터 전문기업, AI 시대의 필수 인프라로
3Q 실적, 모든 전망 상회하며 사상 최대 기록
주주환원 강화, 배당 52% 인상 단행
이 기사는 1월 2일 오후 4시52분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 2026년 글로벌 IT 하드웨어 시장의 투자 기준이 근본적으로 변화하고 있다. 인공지능(AI) 인프라 투자 열풍이 지속되는 가운데 투자자들의 관심이 단순한 매출 성장에서 실질적인 수익성과 현금 창출 능력으로 이동하고 있기 때문이다.
에버코어 ISI의 아밋 다리야나니 애널리스트는 최근 보고서에서 이같은 시장 변화를 명확히 진단했다. 다리야나니는 "2025년은 AI 확산이 가속화되면서 IT 하드웨어와 네트워킹 전반에 긍정적인 한 해였다"며 "주가는 수익 성장을 반영했지만 이익에는 상대적으로 덜 주목했다"고 분석했다. 그는 "투자자들이 이제 단순한 'AI 투자'가 아닌 'AI의 실질적 유용성'에 집중하면서 마진과 잉여현금흐름이 핵심 지표가 될 것"이라고 강조했다.
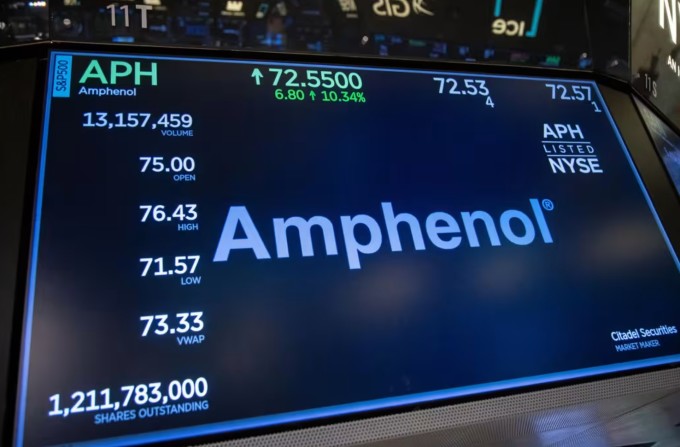
이러한 투자 환경 변화 속에서 다리야나니 애널리스트가 제시한 2026년 유망 종목 포트폴리오가 시장의 주목을 받고 있다. 바로 암페놀(Amphenol, 종목코드: APH), 애플(Apple, AAPL), 아리스타 네트웍스(Arista Networks, ANET)로 구성된 'AAA 포트폴리오'다. 이들은 강력한 실적 기록과 함께 AI 확산의 수혜를 받을 수 있는 독보적 위치를 확보한 기업들이라는 평가를 받고 있다.
◆ 암페놀, 94% 급등 후에도 추가 상승 여력 점쳐
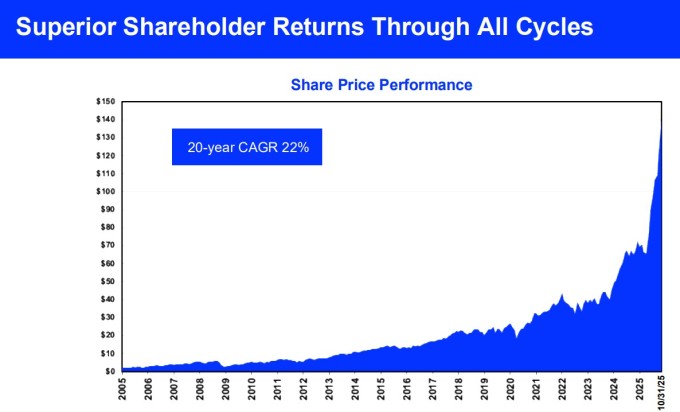
AAA 포트폴리오의 핵심 종목인 암페놀은 2025년 한 해 동안 눈부신 성과를 기록했다. 12월 31일 종가 135.14달러 기준 지난 1년간 무려 94.59% 급등하며 투자자들에게 큰 수익을 안겼다. 그럼에도 불구하고 월가는 이 전자 커넥터 제조업체의 추가 상승 가능성에 무게를 싣고 있다.
에버코어 ISI는 암페놀이 2026년에도 매출과 마진 측면에서 동종 업계를 앞설 것으로 전망했다. 다리야나니 애널리스트는 "구조적으로 높은 추가 마진(약 30%)과 강력한 실행력을 바탕으로 시장 평균을 웃도는 성장과 지속적인 주당순이익(EPS) 초과 달성이 가능할 것"이라는 분석이다.
월가의 종합 투자의견 역시 긍정적이다. CNBC 집계에 따르면 암페놀을 커버하는 21개 투자은행(IB) 중 3곳이 '강력 매수', 12곳이 '매수' 의견을 제시했으며, 6곳은 '보유' 의견을 유지하고 있다. 애널리스트들이 제시한 평균 목표주가는 148.42달러로, 현재 주가 대비 9.83%의 추가 상승 여력을 시사한다. 최고 목표주가는 180달러, 최저 목표주가는 97.32달러로 평가가 엇갈리고 있지만, 전반적인 분위기는 낙관적이다.
현재 암페놀의 포워드 주가수익배율(PER)은 35.4배 수준이다. 일반적 기준으로는 높은 밸류에이션이지만, 회사의 성장성과 수익성을 고려할 때 정당화될 수 있다는 시각이 우세하다.
◆ 93년 역사의 커넥터 전문기업, AI 시대의 필수 인프라로
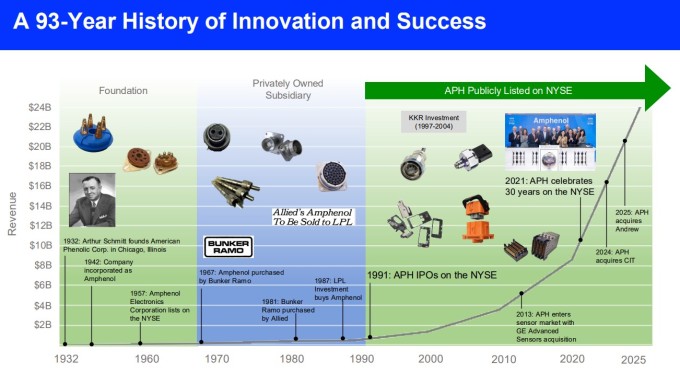
암페놀의 역사는 1932년 시카고로 거슬러 올라간다. 발명가 아서 슈미트가 라디오용 전기 커넥터 부품을 생산하기 위해 설립한 이 회사는 2차 세계대전 당시 급증한 군수 수요에 힘입어 빠르게 성장했다. 거의 한 세기가 지난 지금, 암페놀은 미국 코네티컷주 월링퍼드에 본사를 두고 전 세계 고객에게 첨단 연결 솔루션을 공급하는 글로벌 리더로 자리매김했다.
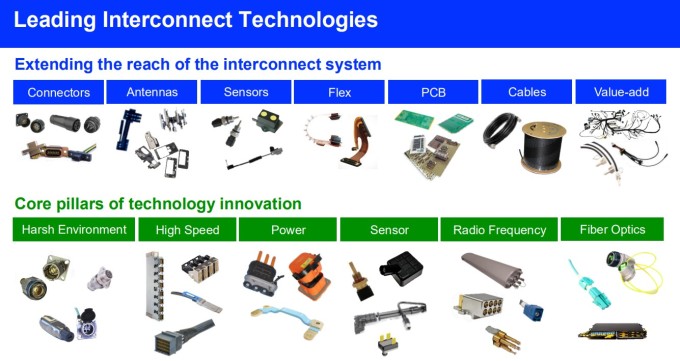
회사는 전기, 전자 및 광섬유 커넥터, 인터커넥트 시스템, 안테나, 센서와 센서 기반 제품, 특수 케이블의 설계·제조·판매를 전문으로 한다. 케이블, 인쇄회로기판, 센서, 안테나, 모듈이 있는 곳이라면 어디든 이를 연결하기 위한 커넥터가 필요하며, 암페놀의 제품은 특히 혹독한 환경이나 고속 환경에서 안정적이고 고성능의 연결을 가능하게 한다.
암페놀의 사업 구조는 세 개의 핵심 부문으로 구성돼 있다.
첫째, 혹독한 환경 솔루션(Harsh Environment Solutions) 부문은 항공우주, 방산, 산업, 자동차 분야에 사용되는 견고한 커넥터, 케이블 어셈블리, 센서를 공급한다. 폭우나 폭설 같은 극단적 기후뿐 아니라 극심한 저온이나 초고온, 강한 방사선 등 내구성이 필수적인 상황에서 최고 품질의 부품만이 요구될 때 암페놀의 제품이 선택된다고 회사는 자부한다.
둘째, 인터커넥트 및 센서 시스템(Interconnect and Sensor Systems) 부문은 상업용 전자제품, 자동차 센서, 광섬유 및 구리 커넥터를 담당한다. 센서와 센서 기반 시스템, 부가가치 인터커넥트 시스템의 설계·제조·판매가 이루어진다.
셋째, 가장 주목할 만한 부문은 통신 솔루션(Communications Solutions)이다. 전체 사업의 45%를 차지하는 이 부문은 광대역, 모바일 네트워크, 특히 데이터센터 인터커넥트에서 폭발적인 수요에 힘입어 가장 빠르게 성장하고 있다. AI 인프라 구축 붐이 지속되면서 이 부문의 중요성은 더욱 커지고 있다.
◆ 3분기 실적, 모든 전망치 상회하며 사상 최대 기록
암페놀의 실적은 숫자로도 설득력을 발휘한다. 지난 10월 22일 발표된 2025년 3분기 실적은 시장의 기대를 크게 뛰어넘었다.
3분기 매출은 62억 달러로 전년 동기 대비 미 달러 기준 53% 증가했다. 특히 유기적 성장률이 41%에 달해 인수합병을 제외한 순수한 사업 확장이 얼마나 강력했는지를 보여줬다. 일반회계원칙(GAAP) 기준 희석 주당순이익(EPS)은 0.97달러로 전년 대비 102% 급증했으며, 조정 희석 EPS는 0.93달러로 86% 증가했다.
수익성 지표는 더욱 인상적이다. 영업이익률은 GAAP 기준과 조정 기준 모두 사상 최고치인 27.5%를 기록했다. 영업현금흐름은 15억 달러, 잉여현금흐름은 12억 달러에 달했다. 이는 회사가 단순히 매출을 늘리는 데 그치지 않고 실제 현금을 창출하는 능력이 탁월함을 입증한다.
암페놀의 사장 겸 최고경영자 R. 아담 노르윗은 "2025년 3분기를 사상 최대 매출과 조정 희석 주당순이익으로 마감하게 되어 매우 기쁘다"며 "이는 가이던스 상단을 크게 웃도는 성과"라고 밝혔다. 그는 "매출 53% 증가는 거의 모든 최종 시장에서의 강력한 유기적 성장과 IT 데이터통신 시장에서의 탁월한 성장, 그리고 인수 프로그램의 기여에 힘입은 것"이라고 설명했다.
최근 2년간의 성장세는 더욱 눈부시다. 연평균 매출 성장률 29.7%는 이번 경기 사이클에서 시장 점유율을 크게 확대했음을 보여준다. 더 놀라운 점은 주당순이익(EPS) 성장률이 연평균 40.2%로 매출 증가율을 앞질렀다는 사실이다. 이는 추가 매출이 매우 높은 수익성을 동반했음을 의미한다.
◆ 주주환원 강화, 배당 52% 인상 단행
암페놀은 탁월한 실적을 바탕으로 주주가치 제고에도 적극 나서고 있다. 3분기 동안 자사주 140만 주를 1억5300만 달러에 매입했으며, 배당금으로 2억100만 달러를 지급해 총 3억5400만 달러를 주주들에게 환원했다.
특히 주목할 만한 결정은 2025년 10월 21일 이사회를 통해 단행된 배당 인상이다. 회사는 분기 배당금을 기존 주당 0.165달러에서 0.25달러로 무려 52% 인상하기로 결정했다. 새 배당금은 2025년 12월 16일 기준 주주 명부에 등재된 주주들에게 2026년 1월 7일 지급될 예정이다.
이러한 대폭적인 배당 인상은 회사의 현금 창출 능력에 대한 자신감을 반영한다. 높은 잉여현금흐름 수익성은 신규 투자를 진행하면서도 자사주 매입 및 배당을 통해 투자자에게 보상을 제공할 수 있는 탄탄한 기반이 되고 있다.
◆ M&A 전략...로체스터 센서·컴스코프 인수로 역량 확장
암페놀의 성장 전략에서 빼놓을 수 없는 요소는 적극적이고 성공적인 인수합병(M&A) 프로그램이다. 회사는 시장과 지역의 다각화 전략과 함께 전략적 인수를 지속적으로 추진하고 있다. 최근 10년간 암페놀이 인수한 기업은 50개사가 넘는다. 평균적으로 매년 5개사 정도를 인수한 셈이다.
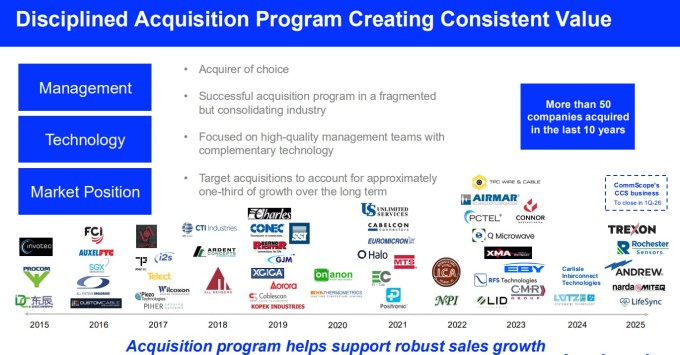
2025년 8월 암페놀은 텍사스주 댈러스에 본사를 둔 로체스터 센서스를 인수했다. 연간 약 1억 달러의 매출을 기록하는 산업용 특수 액체 레벨 센서 제조업체로, 이번 인수를 통해 인터커넥트 및 센서 시스템 부문의 역량이 한층 강화됐다.
더 주목할 만한 인수는 컴스코프(CommScope)로부터의 사업 인수다. 4분기에 트렉슨(Trexon) 인수를 완료했으며, 컴스코프의 커넥티비티 및 케이블 솔루션(CCS) 사업 인수는 2026년 1분기 말까지 마무리될 전망이다. 이 인수는 암페놀의 광섬유 인터커넥트 역량을 크게 확장할 것으로 기대된다.
▶②편에서 계속됨
kimhyun01@newspim.com