포춘 500 대기업 고객 기반 확대 전망
2026년 매출 $17억 2028년 $21억 목표
밸류에이션 매력...동종 업체 대비 저평가
이 기사는 1월 7일 오후 4시51분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<제타 글로벌 ① 오픈AI 협력으로 AI 마케팅 시장 공략 가속화>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 마리골드 인수로 사업 규모 대폭 확대... 2026년 매출 17억달러 전망
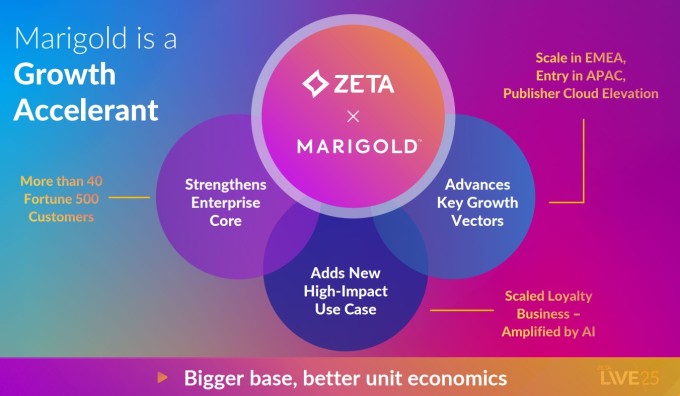
오픈AI 협력 발표에 앞서 제타 글로벌(종목코드: ZETA)은 지난해 11월 마리골드(Marigold)의 엔터프라이즈 소프트웨어 사업 인수를 완료했다. 현금, 주식, 판매자 어음을 혼합한 최대 3억2500만달러 규모의 이번 인수에는 마리골드 로열티, 치타 디지털, 셀리전트, 세일스루, 라이브클리커, 그로우 등이 포함됐다.
인수 완료 후 제타 글로벌은 2025년과 2026년 재무 전망치를 대폭 상향 조정했다. 2025년 전체 매출 가이던스는 12억8900만~12억9200만달러로 높아졌다. 이는 전년 대비 28% 성장을 전망하는 것으로, 마리골드 사업에서 발생하는 1580만달러 기여가 포함된 수치다.
2026년 매출 가이던스는 최소 17억3000만달러로 제시됐으며, 이는 마리골드의 엔터프라이즈 소프트웨어 사업에서 발생하는 최소 1억9000만달러를 포함한다. 조정 EBITDA 가이던스는 기존 전망치보다 3140만달러 늘어난 3억8540만달러로 상향 조정됐다.
스타인버그 CEO는 "마리골드의 엔터프라이즈 로열티 역량과 제타 글로벌의 AI 및 데이터 기반 플랫폼을 결합함으로써 고객에게 훨씬 더 큰 가치를 제공하고, 시간이 지남에 따라 ROI(투자 대비 수익)를 6배에서 10배 이상으로 증가시킬 수 있다"고 밝혔다.
이번 인수로 제타 글로벌의 입지가 확대되고, 로열티 프로그램, 옴니채널 참여, 개인화 전반에 걸친 AI 기반 역량이 강화된다. 또한 포춘 500대 브랜드 내 침투율이 증가하며 대기업 고객 기반이 확대될 전망이다.
◆ 월가 '매수' 의견... 28% 추가 상승 전망
오픈AI 협력 발표 직후 월가 주요 투자은행들은 제타 글로벌에 대한 긍정적 의견을 재확인했다.
DA 데이비드슨은 1월 6일 '매수' 투자의견과 목표주가 29달러를 재차 제시했다. 이는 회사의 예상 2026년 잉여현금흐름의 30배에 해당하는 밸류에이션이다. DA 데이비드슨은 특히 이번 파트너십이 CES 2026에서 발표됐다는 점에 주목하며, 엔비디아(NVDA)와 AMD(AMD) 같은 주요 기술 기업들과 함께 주목받은 것이 제타 글로벌의 기술력을 인정받았다는 증거라고 분석했다.
니덤은 목표주가 25달러로 '매수' 투자의견을 유지했으며, 뱅크오브아메리카(BofA) 증권은 목표주가 30달러를 제시했다. BofA는 마리골드 인수 완료 후 목표주가를 28달러에서 30달러로 높이며 '매수' 의견을 유지했다. BofA는 현재 제타 글로벌의 2026년 총 수익 성장률을 전년 대비 34%로 예상하고 있으며, 인수에서 발생하는 무기적 성장에 14%포인트가 기여하여 제타 글로벌이 10억달러 이상 수익을 올리는 가장 빠르게 성장하는 소프트웨어 기업 중 하나로 자리매김하고 있다고 분석했다.
CNBC 집계에 따르면, 제타 글로벌을 커버하는 14개 투자은행(IB) 중 3곳이 '강력 매수', 8곳이 '매수', 3곳이 '보유' 의견을 제시했다. 이들이 제시한 목표주가 평균은 29.67달러로, 현재 주가에서 약 28%의 추가 상승 여력을 나타낸다. 월가에서 제시한 최고 목표주가는 44달러, 최저 목표주가는 23달러다.
◆ 밸류에이션 매력... 동종 업체 대비 저평가 구간
윌리엄 블레어는 지난해 11월 24일 제타 글로벌에 대한 '시장수익률 상회' 투자의견을 재확인하며 회사의 강력한 성장세와 마진 확대 잠재력을 높이 평가했다. 윌리엄 블레어는 제타 글로벌이 2027년 예상 잉여현금흐름의 16배 수준에서 거래되고 있는데, 이는 유사한 성장률을 보이는 동종 기업들이 잉여현금흐름의 중간값 52배로 거래되는 것에 비해 "매우 저렴한 수준"이라고 분석했다.
윌리엄 블레어는 제타 글로벌 주식을 보유해야 할 주요 이유로 단순한 밸류에이션 재평가 가능성보다는 회사의 성장 스토리와 마진 확대 잠재력을 꼽았다. 또한 거대한 시장 기회와 경영진의 탄탄한 실행력을 강조하며, 향후 추정치와 주가 배수 모두 상승 여력이 있다고 진단했다.
◆ 2028년 장기 목표 재확인... 매출 21억달러·잉여현금흐름 3억4000만달러
제타 글로벌은 2028년까지 매출 21억달러 이상, 조정 EBITDA 5억2500만달러 이상, 잉여현금흐름 3억4000만달러 이상이라는 야심찬 장기 목표를 재확인했다. 이는 2024년부터 2028년까지 20%의 매출 연평균 성장률(CAGR)을 의미한다.
DA 데이비드슨의 애널리스트들은 제타 글로벌이 2028년 재무 목표 달성을 예정보다 앞당기고 있다고 평가했다. 이들은 3분기 실적 발표 당시 회사의 강력한 실행력을 강조하며, 28%의 유기적 성장률이 이를 뒷받침한다고 분석했다.
운영 성과 외에도 제타 글로벌은 재무 구조 개선에서 괄목할 만한 성과를 보이고 있다. 주식 수 희석은 2024 회계연도 약 15%에서 2025 회계연도 4~6%, 2026 회계연도 3~4%로 크게 감소할 전망이다. 매출 대비 주식 기반 보상 비율도 2021년 57%에서 2025년 예상 15%로 대폭 감소했으며, 절대 금액도 같은 기간 2억5900만달러에서 1억9000만달러로 줄었다.
이러한 재무 구조 개선은 회사가 성숙 단계로 접어들고 있으며, 주주 가치를 더욱 중시하는 방향으로 나아가고 있음을 보여준다.
◆ 제타 글로벌은
2012년 5월 9일 데이비드 A. 스타인버그와 존 스컬리가 공동 설립한 제타 글로벌은 뉴욕에 본사를 둔 마케팅 기술 소프트웨어 기업이다. 회사는 2021년 뉴욕증권거래소(NYSE)에 상장했으며, 당시 스타인버그 CEO는 세일즈포스(CRM)와 어도비(ADBE) 같은 거대 경쟁사들과 보다 효과적으로 경쟁하기 위해 상장을 결정했다고 밝힌 바 있다.
제타 글로벌은 동영상, 소셜미디어, 커넥티드 TV 등 온라인에서 수집한 사용자 정보를 조합·분석해 소비 경향을 예측하는 플랫폼을 클라우드를 통해 제공한다. 회사는 옴니채널 기반의 클라우드 마케팅 플랫폼을 운영하며, 소비자 인텔리전스, 마케팅 자동화, 고객 데이터 솔루션을 포함한 서비스를 제공한다.
엔터프라이즈 소프트웨어 구독과 데이터 분석 서비스를 통해 수익을 창출하며, 머신러닝과 자체적으로 확보한 동의 기반 데이터 세트를 활용한다. 고도화된 마케팅, 고객 참여, 데이터 기반 의사결정 역량을 필요로 하는 대규모 기업과 기관을 주요 고객으로 삼고 있다.
제타의 플랫폼은 신원 관리, 인텔리전스, 옴니채널 활성화 서비스를 통합하여 파편화된 마케팅 기술을 하나의 통합된 솔루션으로 제공한다. 회사는 이를 "지능 강화 시대의 마케팅"이라고 표현하며, AI가 마케팅의 모든 측면에 깊숙이 통합되는 새로운 시대를 선도하고 있다고 강조한다.
회사의 경쟁적 입지는 최근 포레스터 웨이브(Forrester Wave) 보고서에서도 확인됐다. 제타 글로벌은 22개 평가 범주 중 13개 범주에서 최고 점수를 획득하며 리더로 인정받았다. 이는 기술력뿐만 아니라 시장 전략, 고객 만족도 등 전반적인 경쟁력이 우수하다는 것을 의미한다.
◆ 투자 포인트와 리스크 요인
제타 글로벌은 AI 마케팅이라는 거대한 성장 시장에서 독특한 경쟁 우위를 구축하고 있다. 오픈AI와의 전략적 파트너십은 이러한 경쟁 우위를 더욱 강화할 것으로 예상된다.
첫째, 기술적 우위다. 오픈AI의 최신 모델에 대한 조기 접근 권한을 확보함으로써 제타 글로벌은 경쟁사보다 앞서 혁신적인 기능을 시장에 선보일 수 있다. 아테나 플랫폼의 지속적인 진화는 고객사의 마케팅 투자 대비 수익을 획기적으로 개선할 것으로 기대된다.
둘째, 시장 확대 기회다. 마리골드 인수를 통해 포춘 500대 기업 내 침투율이 증가하고, 로열티 프로그램과 개인화 기능이 강화되면서 대기업 고객 기반이 확대되고 있다. 다중 사용 사례를 채택한 고객의 수익이 3배 이상 높다는 점을 고려하면 교차 판매를 통한 매출 성장 잠재력이 크다.
셋째, 수익성 개선이다. 조정 EBITDA 마진이 지속적으로 확대되고 있으며, 주식 기반 보상 비율이 크게 감소하면서 재무 구조가 개선되고 있다. 2026년 예상 조정 EBITDA 마진 23.0%는 전년 대비 150bp 개선된 수치로, 규모의 경제가 작동하고 있음을 보여준다.
넷째, 밸류에이션 매력이다. 제타 글로벌은 유사한 성장률을 보이는 동종 기업들에 비해 저평가되어 있다. 회사의 강력한 성장 스토리와 마진 확대 잠재력을 고려하면 밸류에이션 재평가 여지가 충분하다.
물론 리스크 요인도 존재한다. 광범위한 시장 상황 악화가 미래 수익 잠재력에 영향을 미칠 수 있으며, 세일즈포스와 어도비 같은 거대 기술 기업들과의 치열한 경쟁도 지속될 것이다. 또한 AI 기술의 빠른 변화 속도를 고려할 때 지속적인 혁신이 필수적이다.
그럼에도 제타 글로벌은 AI 마케팅이라는 성장 시장에서 탄탄한 기술력과 고객 기반, 명확한 성장 전략을 바탕으로 시장 점유율을 확대해 나가고 있다. 오픈AI와의 파트너십은 이러한 성장 전략의 핵심 축이 될 것이며, 2026년 1분기 아테나의 전면 출시는 회사의 또 다른 성장 모멘텀으로 작용할 전망이다.
kimhyun01@newspim.com