
RBC 39달러까지 상승 전망
기후 이니셔티브 기대감
[서울=뉴스핌] 황숙혜 기자 = 인공지능(AI) 테마주가 뉴욕증시의 상승을 주도하면서 산림 목재 리츠에 대한 관심이 저조하지만 4% 선에서 안정적인 배당 수익률을 얻는 동시에 저평가 우량주 매입을 통한 자본 차익을 동시에 겨냥하는 데 와이어하우저(WY)가 제격이라고 월가는 입을 모은다.
미국 금융 매체 배런스는 업체의 최근 종가가 한 세기 동안 축적한 산림 자산의 가치보다 낮은 수준에서 거래되고 있다고 판단한다. 실제로 주가는 2022년 4월 기록한 고점에서 반토막 가까이 하락, 1990년대 후반 수준에 거래되는 상황이다.
미국 신규 주택 건설과 리모델링 활동이 지난 1~2년 가량 저조했지만 이미 악재가 주가에 충분히 반영됐다는 얘기다. 2026년 건설 부동산 시장에 대한 월가의 전망이 다소 부정적이지만 지나치게 비관적이라는 의견도 나온다. 목재와 관련 제품 시장이 개선되면 와이어하우저의 실적과 주가가 커다란 상승 탄력을 받을 수 있다는 의견이다.
레이몬드 제임스는 보고서를 내고 "지난 십 수 년 사이 2020년 신종 코로나바이러스(코로나19) 팬데믹 사태로 인한 짧은 침체를 제외하고는 목재 시장에 대한 심리가 최근처럼 부정적이었던 사례를 찾기 어렵다"며 "역사적 저평가 구간"이라고 주장했다.
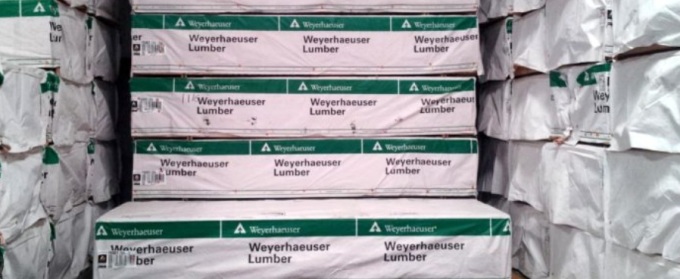
주가수익률(PER)을 기준으로 판단할 때 저평가 논리가 터무니 없어 보일 수 있다. 리츠(REITs, 부동산투자신탁)에 해당하는 와이어하우저는 일반회계원칙(GAAP) 기준으로 손익분기점을 소폭 웃도는 선에서 운영되고 있다. 2025년 업체의 주당순이익(EPS) 전망치는 0.17달러. 2026년에는 주당 0.26달러의 이익을 낼 것으로 예상된다. 이를 기준으로 할 때 밸류에이션이 100배에 가깝다는 계산이 나온다.
하지만 경기순환주의 경우 높은 밸류에이션이 종종 매수 기회가 된다고 월가는 강조한다. 당장은 저조하지만 회복 가능성이 높은 실적을 기준으로 하기 때문이다. 실제로 와이어하우조는 목재 가격이 1000보드피트 당 1000달러를 넘었던 2021년과 2022년 주당 3달러를 웃도는 순이익을 창출한 바 있다.
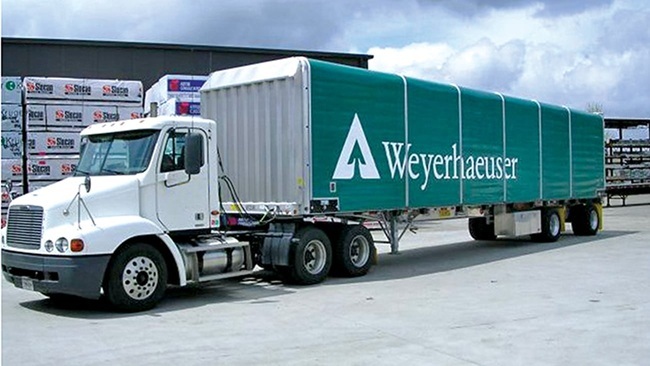
순자산가치(NAV)를 기준으로 하면 주가는 크게 저평가된 것으로 보인다. 업계에 따르면 와이어하우저의 기업 가치는 210억달러에 이른다. 이는 160억달러 내외의 시가총액과 50억달러 가량의 순부채를 합한 값이다.
업체가 보유한 산림지의 가치는 1에이커 당 2000달러로 평가된다. 이는 2024년과 2025년 평균 산림지 거래 가격인 에이커 당 2800달러를 밑도는 수치다. 특히 오리건과 워싱턴주의 숲은 더글러스 전나무에서 나오는 고급 목재를 공급하기 때문에 자산 가치가 더 높다.
투자은행(IB) 업계는 와이어하우저의 적정 주가를 자산 가치를 근간으로 판단한다. 레이몬드 제임스가 35달러로 평가하고, RBC 캐피탈 마켓은 39달러로 제시했다.
IB들이 제시한 적정 주가는 최근 종가 23.39달러를 크게 웃도는 수치다. 뿐만 아니라 업체의 목재 제품과 제조 공장의 생산량을 고려하지 않은 것이다. 업체는 북미 1위 민간 산림 업체인 동시에 2위 목재 생산 업체다. 또 4위 OSB 제조업체이며 엔지니어링 목지 제품 부문에서는 선두를 달린다.
여기에 태양광 및 풍력 발전소 부지 임대, 탄소 배출권 생성, 탄소 포집 참여를 포함해 성장하는 기후 솔루션 부문에서도 업체의 몸값이 상승할 전망이다.
아직 전체 수익 기여도가 미미하지만 경영진은 기후 이니셔티브에 커다란 기대를 걸고 있다. 해당 사업에서 2025년 1억달러의 EBITDA(이자, 법인세, 감가상각 차감 전 이익)을 창출할 전망인데, 이는 2020년 2200만달러에서 큰 폭으로 뛴 수치다.
시장 전문가들은 산림 자원이 석유를 포함한 원자재와 달리 고갈되는 자산이 아니라고 강조한다. 일반적으로 나무는 연간 2.5%씩 성장하는데 와이어하우저는 매년 1억 그루의 나무를 심고 거대한 숲의 단 2%만을 벌채한다. 이는 거대한 탄소 흡수원이다.
목재의 커다란 장점 중 하나인 재생 가능성은 목재가 지속적으로 공급 부족 상태에 머물 가능성이 낮다는 의미로 해석된다. 와이어하우저가 토지 매각에 더욱 적극적으로 나서는 한편 수익금으로 자사주를 매입하도록 압박할 행동주의 투자자를 끌어들일 가능성이 있다는 의견도 나온다.
투자은행(IB) 업계는 시간은 와이어하우저 편이라고 주장한다. 미국은 더 많은 주택이 필요하고, 주택 건설이 궁극적으로 회복될 것이라는 얘기다.
미국 경제 매체 CNBC의 '매드 머니(Mad Money)' 진행자 짐 크래이머는 연방준비제도(Fed)의 금리 인하가 와이어하우저의 실적과 주가에 강한 모멘텀을 제공할 것으로 기대한다.
최근 와이어하우저는 투자자 컨퍼런스를 갖고 중장기 성장 전망치를 내놓았다. 2024년 실적을 기준선으로 삼고 2030년까지 조정 EBITDA(이자, 법인세, 감가상각 차감 전 이익)을 추가로 15억달러 늘린다는 계획이다.
이 가운데 10억달러는 이미 회사가 구체적으로 설계한 여러 실행 과제에서 나올 전망이고, 매년 조정 가능한 배당 지원의 75~80%를 주주들에게 환원한다는 기존의 자본 배분 원칙을 유지한다고 경영진은 재확인했다.
이번에 공개한 성장 전략은 여러 해에 걸쳐 단계적으로 추진되며, 2030년까지 전면 실행을 목표로 전 사업 부문의 재무 성과를 개선한다는 취지로 해석된다.
회사의 자료에 따르면 10억달러의 EBITDA 증가는 각 사업 부문에 폭넓게 분포하고 있다. 산림 부문에서 고수익 자산 중심의 포트폴리오 재편과 수확 및 물류 최적화를 통한 수익성 강화 전략이 한 축을 이루고, 목재 부문에서 자동화 및 가동률 개선과 고부가 공학 목재 및 특수 제품 비중 확대를 통한 이익 상승을 이룬다는 계획이다.
토지와 자원, 기후 솔루션을 묶은 스트래티직 랜드 솔루션스(Strategic Land Solutions)의 경우 탄소 크레딧과 자연 기반 솔루션, 재생에너지 프로젝트 등을 통해 수억 달러 규모의 추가 EBITDA를 목표로 한다.
이번 전략에서 특히 눈길을 끄는 대목은 기후 솔루션을 핵심 성장 축으로 전면에 내세웠다는 점이다. 와이어하우저는 2030년까지 기후 솔루션 관련 사업에서만 연간 2억달러 중후반 수준의 조정 EBITDA를 창출한다는 계획이다.
산림을 활용한 탄소 흡수 및 저장 크레딧, 자연기반 솔루션, 풍력과 태양광 및 에너지 인프라 임대, 바이오 카본 등 다양한 사업을 통해 목재 부동산 회사를 넘어 기후, 자연자본 플랫폼으로 전환을 시도하는 모습이다.
경영진은 이번 계획이 단순한 방향 제시를 넘어 상당 부분 이미 설계, 진행 중인 프로젝트에 기반한 숫자 중심의 로드맵이라는 사실을 강조한다.
통합 포트폴리오와 규모의 경제, 수직 계열화, 데이터 기반 운영 역량을 활용해 목재 사이클의 변동성을 완화하면서도 현금 창출력을 끌어올리겠다는 움직임이다.
와이어하우저는 이 같은 전략을 통해 2030년까지 임산, 목재 리츠 섹터 전반에서 총주주수익 측면의 선도 기업으로 자리매김한다는 비전을 제시했다.
shhwang@newspim.com