AI 핵심 요약
beta- 토스뱅크가 15일 연내 주담대 시장 진출을 준비했다.
- 금융당국이 가계대출 관리 목표를 3%로 높였다.
- 기존 대출 총량 탓에 초기 공급은 제한적이다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
기존 가계여신 이미 증가…신용대출 한도도 축소
중저신용자 30% 목표 병행…주담대 공급 규모 관건
[서울=뉴스핌] 박가연 기자 = 토스뱅크가 연내 주택담보대출 시장에 처음 진출한다. 가계대출 관리 여력은 늘었지만 기존 신용·보증부 대출과의 총량 배분을 고려해야 해 초기 공급 규모는 제한적일 것으로 보인다.
15일 금융권에 따르면 토스뱅크는 연내 주담대 출시를 목표로 상품 설계와 전산 시스템 개발 등 막바지 준비 작업을 진행하고 있다. 카카오뱅크와 케이뱅크에 이어 토스뱅크까지 시장에 들어오면서 인터넷은행 3사 모두 신용대출에 이어 주담대까지 가계대출 상품군을 갖추게 된다.
출시를 앞두고 가계대출 총량 여력은 연초보다 넓어졌다. 금융당국은 지난달 13일 올해 가계대출 증가율 관리 목표를 기존 1.5%에서 3%로 높였다. 금융권에서는 이에 따라 연말까지 약 30조원의 추가 가계대출 공급 여력이 생길 것으로 보고 있다.
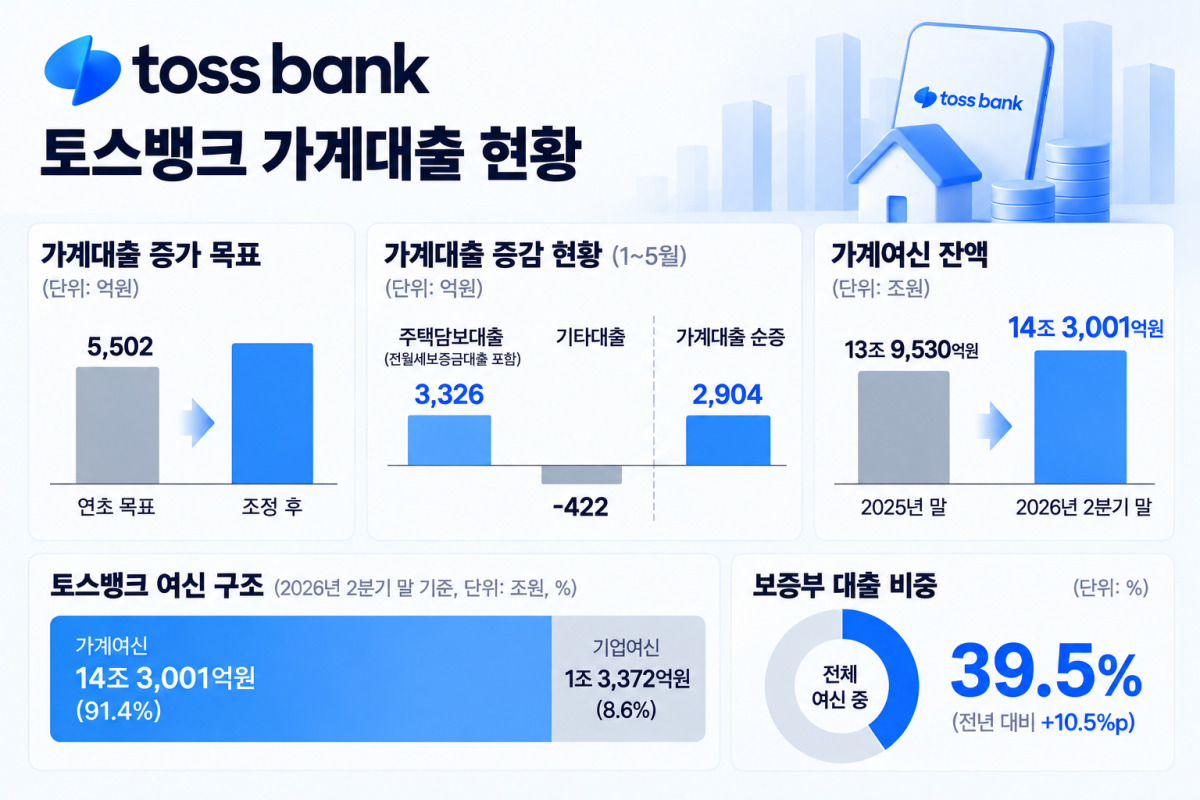
당국은 상반기 가계대출 취급 실적과 대출 종류별 잔액 등을 반영해 금융회사별 관리 목표를 조정한다. 토스뱅크도 연초 제출한 가계대출 증가 목표 5502억원에서 조정된 총량을 적용받게 되면서 주담대 출시 여건은 당초보다 완화된 셈이다.
다만 기존 가계대출도 이미 늘어난 상태다. 이양수 국민의힘 의원이 금융감독원으로부터 제출받은 자료에 따르면 지난 5월까지 토스뱅크의 전월세보증금대출 등을 포함한 금감원 관리상 주택담보대출은 3326억원 늘었고 기타대출은 422억원 줄었다. 두 항목을 단순 합산하면 2904억원 순증했다.
2분기 말 기준으로도 가계여신은 지난해 말보다 증가했다. 토스뱅크의 2분기 말 가계여신 잔액은 14조3001억원으로 지난해 말 13조9530억원보다 3471억원 늘었다. 기존 가계대출이 늘어난 상태에서 주담대가 추가되는 만큼 조정된 총량 안에서 여신별 공급 규모를 배분해야 한다.
토스뱅크는 이미 가계대출 관리를 위해 신용대출 공급을 줄여왔다. 신용대출 최대한도를 3억원에서 1억원으로, 마이너스통장은 1억5000만원에서 5000만원으로 낮춘 만큼 추가로 한도를 낮추기도 쉽지 않다.
인터넷은행이 중저신용자 신용대출 공급을 이어가야 한다는 점도 고려해야 한다. 인터넷은행은 중저신용자 신용대출 비중을 평잔 기준 30% 이상으로 관리하고 있으며, 토스뱅크의 2분기 비중은 34.2%다. 새 주담대가 추가되더라도 총량 안에서 기존 신용대출과 중저신용자 대출 공급을 함께 가져가야 한다.
한 은행권 관계자는 "추가 대출 여력이 있더라도 가계대출 총량 관리가 이어지는 상황에서는 주담대만 별도로 크게 늘리기는 어렵다"며 "기존 여신의 공급도 이어가야 하는 만큼 전체 포트폴리오를 고려해 주담대 취급 규모를 정할 수밖에 없다"고 말했다.
주담대는 토스뱅크의 여신 구조를 다변화하는 측면에서도 필요하다. 올해 상반기 말 토스뱅크의 전체 여신 15조6373억원 가운데 가계여신은 14조3001억원으로 약 91%를 차지한다. 기업여신은 1조3372억원으로 9% 수준이다.
가계여신도 신용대출과 전월세보증금대출 등을 중심으로 구성돼 있다. 특히 전월세보증금대출 잔액은 상반기 말 4조5064억원으로 1년 전보다 46.8% 늘었고, 전체 여신에서 보증부 대출이 차지하는 비중도 29.0%에서 39.5%로 높아졌다. 일반 주담대가 추가되면 신용·보증부 대출에 집중된 가계여신을 장기 담보대출까지 넓힐 수 있다.
다른 은행권 관계자는 "토스뱅크가 주담대 시장에 진입하면 고객 선택지가 넓어지는 효과는 있을 것"이라면서도 "은행별로 기존에 집행한 가계대출 규모와 남은 여력이 다르고 전체적인 가계대출 관리 기조도 이어지고 있어 시장 전체의 공급을 크게 늘리는 효과는 제한적일 것"이라고 말했다.
eoyn2@newspim.com