
AI 핵심 요약
beta- GLP-1 비만약 시장이 2030년 2684억달러로 급성장할 것으로 예상되면서 라운드힐이 세계 최초 GLP-1 전용 ETF인 OZEM을 출시했다.
- OZEM은 일라이 릴리 16.03%, 노보 노디스크 13.28% 등 27개 종목을 담은 액티브 운용 ETF로 임상 단계 기업까지 포함해 운용한다.
- 1년 수익률 38.69%로 우수하지만 운용자산 규모가 작고 상위 2개 종목 비중이 30%에 달해 변동성 리스크가 크다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

일라이 릴리·노보 노디스크 집중
정책 리스크 및 변동성 주의
[서울=뉴스핌] 황숙혜 기자 = 제약업계에서 GLP-1(글루카곤 유사 펩타이드-1) 수용체 작용제의 등장은 인슐린 발명에 비견되는 사건으로 평가받는다.
GLP-1은 본래 2형 당뇨 치료제로 개발됐지만 체중 감량 효과가 임상에서 극적으로 확인되면서 비만 치료라는 거대한 시장을 열었다. 세계보건기구(WHO)에 따르면 전세계 성인의 약 4분의 1에 해당하는 10억명 이상이 비만 상태에 해당하고, 숫자는 계속 증가하는 추세다.
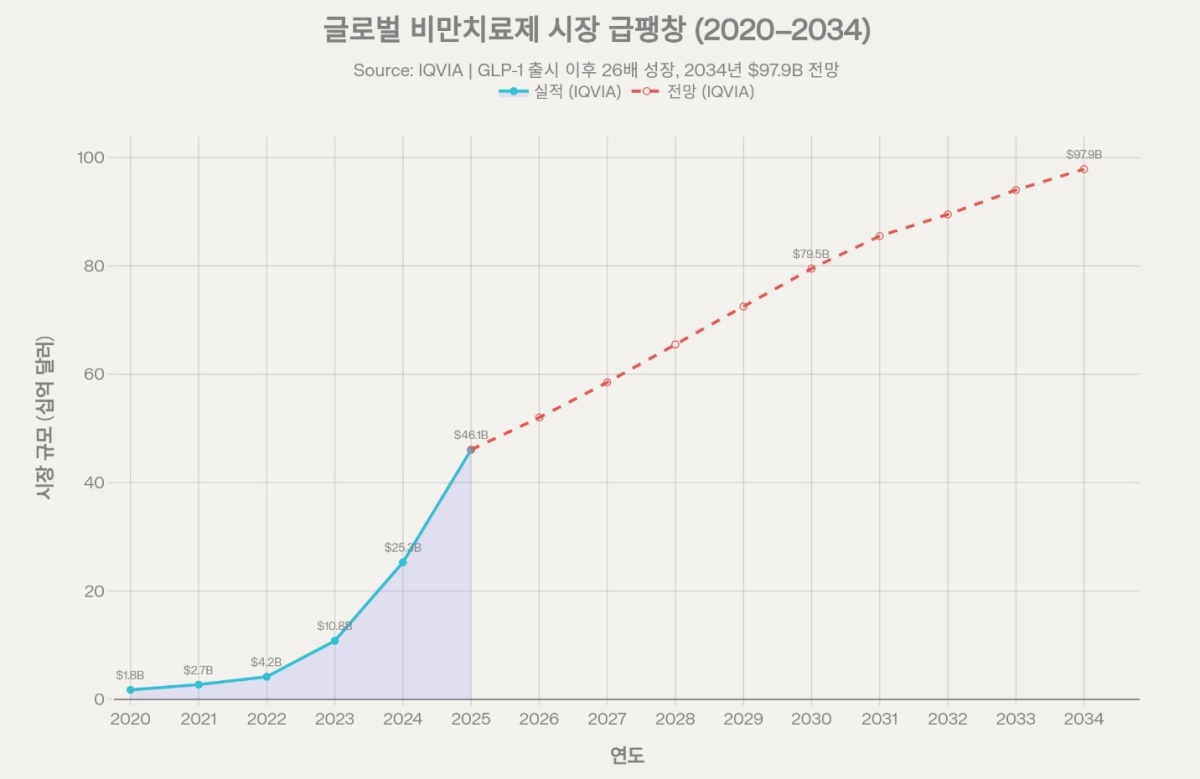
시장 전문가들은 가파른 시장 성장을 예상한다. BCC 리서치는 2026년 1월 발표한 보고서에서 2024년 548억달러였던 GLP-1 유사체 시장이 2030년 2684억달러에 달할 것이라고 전망했다. 연평균 30.6%에 달하는 고성장을 예고한 셈이다.
골드만 삭스는 2023년 보고서에서 항비만약 시장이 2030년 1300억달러에 달할 수 있다고 내다봤고, 모건 스탠리는 2024년 5월 보고서에서 2030년 낙관 시나리오로 1440억 달러를 제시했다. 전망 기관마다 수치는 다르지만 비만약 시장이 폭발적으로 성장할 것이라는 방향성에는 이견이 없다.
◆ OZEM, 세계 최초 GLP-1 전용 ETF의 탄생 = 비만약 관련 업체들의 주가가 동반 급등을 연출하자 자산운용 업계도 투자 열기에 올라 탔다.
라운드힐 인베스트먼트(Roundhill Investments)는 지난 2024년 5월 라운드힐 GLP-1 & 체중감량 ETF(Roundhill GLP-1 & Weight Loss ETF, 티커 OZEM)를 나스닥에 상장했다.
세계 최초의 GLP-1 전용 ETF라는 타이틀을 달고 출시된 상품의 이름은 일라이 릴리의 인슐린 유사 약물인 오젬픽(Ozempic)을 딴 것으로 보인다.
OZEM은 특정 지수를 추종하지 않는 액티브 운용 ETF다. 라운드힐의 투자위원회가 종목 선정 권한을 갖는다. 편입 기준은 명확하다. FDA 또는 해당국 식품의약 규제기관으로부터 GLP-1 또는 체중감량 약물 승인을 받았거나 임상 1~3상을 진행 중인 기업만 포트폴리오에 포함된다.
운용보수는 연 0.59%로, 단순 패시브 ETF 대비 높지만 헬스케어 액티브 ETF의 평균 수준이다. 총 편입 종목은 27개로 비교적 집중도가 높은 포트폴리오를 구성하고 있고, 상위 10개 종목이 60%를 훌쩍 웃도는 비중을 차지한다.
◆ 포트폴리오 해부, 지배자와 도전자들 = OZEM 포트폴리오에서 가장 높은 비중을 차지하는 종목은 단연 일라이 릴리(LLY)다. 시장 조사 업체 ETFDb에 따르면 4월23일(현지시각) 기준 일라이 릴리가 16.03%의 비중을 차지했고, 노보 노디스크(NVO)가 13.28%로 뒤를 이었다.
화이자(PFE, 7.57%)와 바이킹 테라퓨틱스(VKTX, 5.68%), 이노벤트 바이올로직스(1801, 4.88%), 암젠(AMGN, 4.04%), 로슈 홀딩(ROP, 4.03%) 등이 포트폴리오의 상위권에 이름을 올렸다.
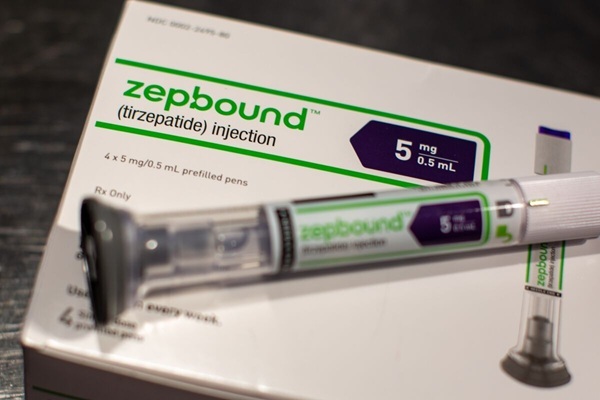
일라이 릴리는 2025년 652억달러의 매출액을 올리며 전년 대비 45% 성장했고, 당뇨 치료제 마운자로(Mounjaro, 성분명 티르제파타이드)와 비만 치료제 젭바운드(Zepbound)가 이 성장을 이끌었다.
2025년 4분기 기준 마운자로 매출은 741억달러로 파악됐고, 젭바운드는 426억달러를 기록했다. 로이터에 따르면 지난 2월 일라이 릴리가 2026년 매출 가이던스로 800억~830억달러를 제시했다. 전년 대비 25% 성장을 예고한 셈이다.
경쟁 우위는 약효에서도 확인된다. 티르제파타이드는 GLP-1과 GIP 수용체를 동시에 자극하는 이중 작용제(dual agonist)로, 기존 노보 노디스크의 세마글루타이드 대비 임상에서 더 높은 체중 감량 효과를 보였다. 일라이 릴리는 여기서 한발 더 나아가 2026년 중 먹는 비만 치료 알약인 오르포글립론(orforglipron)의 출시도 계획하고 있다.
포트폴리오 2위인 노보 노디스크는 GLP-1 시장을 최초로 열었다는 점에서 커다란 상징성을 갖는다. 업체는 오젬픽과 위고비라는 두 개의 세마글루타이드 기반 약물로 GLP-1 시장을 사실상 개척했고, 2025년 1분기 비만 치료 부문 매출이 전년 동기 대비 65% 증가했다. 2026년과 2027년 세마글루타이드 매출 전망은 각각 약 303억달러와 330억달러 수준으로 제시됐다.
OZEM 포트폴리오에서 가장 흥미로운 종목은 4위에 랭크된 소규모 바이오테크 업체 바이킹 테라퓨틱스다. 아직 승인된 약물이 없는 임상 단계의 기업이지만 VK2735의 임상 2상 결과가 시장의 관심을 집중시켰다. 임상 2상에서 VK2735는 13주 투약 후 기저치 대비 최대 14.7%의 체중 감량을 달성했고, 투약군의 88%가 10% 이상의 체중 감량을 달성했다.
특히 주목할 만한 대목은 13주 시점에 체중 감량의 고원(plateau)이 관찰되지 않았다는 점이다. 즉, 더 오래 투약하면 감량 폭이 더 커질 수 있다는 뜻이다.
주요 외신에 따르면 바이킹은 현재 4650명의 환자를 등록해 임상 3상인 VANQUISH-1을 진행하고 있다. 피하주사 방식과 경구 알약 방식을 동시에 개발하고 있다는 점도 업체의 강점으로 꼽힌다.
OZEM은 기존 GLP-1 강자에만 집중하지 않고 차세대 경쟁자들도 포트폴리오에 담았다. 로슈는 임상 2상에서 22.5%라는 인상적인 체중 감량 데이터를 발표하며 시장 3위 진입을 노리고 있다. 화이자는 2025년 4월 주력 비만 후보 물질인 다누글립론의 안전성 문제로 개발을 중단하는 좌절을 겪었지만 같은 해 11월 바이오텍 기업 메체라(Metsera)를 100억 달러에 인수하면서 차세대 비만 치료 파이프라인을 새로 확보했다.
◆ 왜 액티브 ETF인가 = 라운드힐이 OZEM을 패시브가 아닌 액티브 ETF로 설계한 이유는 시장의 특성과 직결된다. GLP-1 시장은 임상 결과 하나에 종목 주가가 하루에 두 자릿수로 폭등하거나 폭락할 정도로 변동성이 매우 큰 섹터다.
또 패시브 지수 추종으로는 바이킹처럼 아직 매출이 없는 임상 단계 기업을 조기에 편입하거나 주가 급등 이후 비중을 조절하는 유연성을 발휘하기 어렵다. 라운드힐의 투자위원회는 규제 승인 현황과 임상 진행 단계, 경쟁 구도 변화를 상시 모니터링하며 포트폴리오를 조정하는 전략을 취한다.
마켓비트는 2025년 기준 OZEM 포트폴리오 편입 기업들이 커버하는 애널리스트 224명 기준 합산 투자의견이 '중립 매수(Moderate Buy)' 2.85점으로 우호적인 수준이라고 분석했다.
◆ 수익률과 리스크, 냉정한 현실 = OZEM의 수익률은 시점에 따라 극단적으로 갈린다. 4월 하순, 야후 파이낸스 기준 1년 수익률은 38.69%로 S&P 500의 18.75%를 크게 웃돈다. 반면 2026년 들어서는 8% 이상 손실을 기록했다. 노보 노디스크의 성장 둔화 우려와 미국 내 의약품 가격 규제 강화 리스크가 섹터 전반에 부담으로 작용한 결과다.
총운용자산 규모 역시 주의해야 할 변수다. 2025년 한때 5000만 달러를 넘었던 AUM이 주가 하락기에 약 3200만 달러 수준까지 줄어든 사례가 있다. 소형 ETF 특유의 유동성 리스크로, 시장 충격 시 매수·매도 스프레드가 확대될 수 있다.
아울 포트폴리오 상위 2개 종목인 일라이 릴리와 노보 노디스크의 합산 비중이 약 30%에 달해 이들 두 기업의 임상 결과나 규제 환경 변화가 ETF 전체 수익률에 결정적 영향을 미친다.
2026년에는 트럼프 행정부의 의약품 가격 인하 압박과 GLP-1 약물에 대한 메디케어 가격 협상이 핵심 변수로 부상했다. 로이터는 일라이 릴리가 정부 접근 협약 가격, 직접 환자 판매 가격 업데이트, 메디케이드 가격 인하라는 세 가지 미국 내 가격 결정 요소를 관리해야 한다고 분석했다.
◆ 혁신에 베팅하되 변동성 직시 = OZEM은 의약품 역사의 전환점을 만들고 있는 GLP-1 혁신에 가장 순도 높게 노출된 유일한 미국 상장 ETF다.
일라이 릴리와 노보 노디스크라는 시장 지배자부터 바이킹 테라퓨틱스와 같은 새로운 도전자, 로슈·화이자로 대표되는 빅파마의 재진입을 하나의 포트폴리오 안에서 동시에 추적한다는 점에서 투자자들의 관심을 끈다.
하지만 운용 자산 규모가 작고 특정 종목에 대한 집중도가 높으며, 임상 결과와 규제 환경이라는 통제 불가능한 변수에 수익률이 극도로 민감하다는 사실을 반드시 인지해야 한다. GLP-1 시장의 장기 성장 스토리에 공감할 뿐 아니라 변동성을 감내할 수 있어야 한다는 얘기다.
shhwang@newspim.com