AI 핵심 요약
beta- 중국이 6월 미 국채 보유액을 6334억달러로 줄였다
- 인민은행은 7월 금 보유를 21개월 연속 늘렸다
- 중국 자본은 미국 채권보다 실물자산으로 옮겼다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

'美 채권자→전략적 투자자' 차이나머니 변신
달러대신 금, 미국보다 유럽, 채권대신 자원
*자금 풍요의 시대가 저물고 자금쟁탈의 시대가 도래했다. 글로벌 금융시장에 자금을 공급하던 주체들의 돈줄기는 저마다의 사정으로 가늘어지고 있다. 그 반대편에선 천문학적 부채를 안고 있는 주요국 정부들의 재정 차입 수요와 인공지능(AI) 기술혁명의 물결에 올라타려는 기업들의 투자 붐으로, 민·관의 자금조달이 봇물을 이룬다. 인플레이션 유령을 떨치지 못한 중앙은행들은 참전을 꺼리고 있다.
다음 ①~⑤편에서는 '과잉저축 시대'의 종언과 '대(大)차입 시대로 전환'을 불러온 동인과 이것이 자산시장에 갖는 함의를 짚어본다. ⑥~⑨편은 미래 매출과 수익을 담보로 자금조달 각축전을 벌이는 AI업계의 최근 동향과 이들의 부채 폭식이 초래할 금융 측면의 위험, 그 위험 너머의 기회를 살피기로 한다.
[서울=뉴스핌] 배상희 기자 = 미국이 역대 최대 규모의 국채를 시장에 쏟아내는 가운데, 한때 미국의 핵심 채권국이었던 중국의 미 국채 보유 비중은 빠르게 줄어들고 있다. 중국의 자본 영향력이 약해진 것은 아니다. 투자 대상과 자금의 역할이 달라지고 있는 것이다.
과거 중국의 막대한 외환보유액은 미국 국채를 비롯한 달러 자산으로 흘러갔다. 하지만 최근에는 금을 비롯해 유럽의 생산기지와 세계 각지의 광산·에너지 자산 등 실물자산과 해외 생산기반으로 투자 범위를 넓히고 있다.
중국 자본의 역할이 '미국의 국채를 사주는 주요 투자자'에서 '세계 곳곳의 자원과 생산기반을 선택적으로 확보하는 전략적 투자자'로 바뀌고 있는 셈이다.
◆ 美 국채 1조달러 시대 종식, 중국도 매입 축소
주요국 정부와 민간 대기업들이 역사적인 규모의 자금을 필요로 하는 '대차입의 시대'에 중국의 달러 자산 수요는 오히려 과거보다 약해지고 있다.
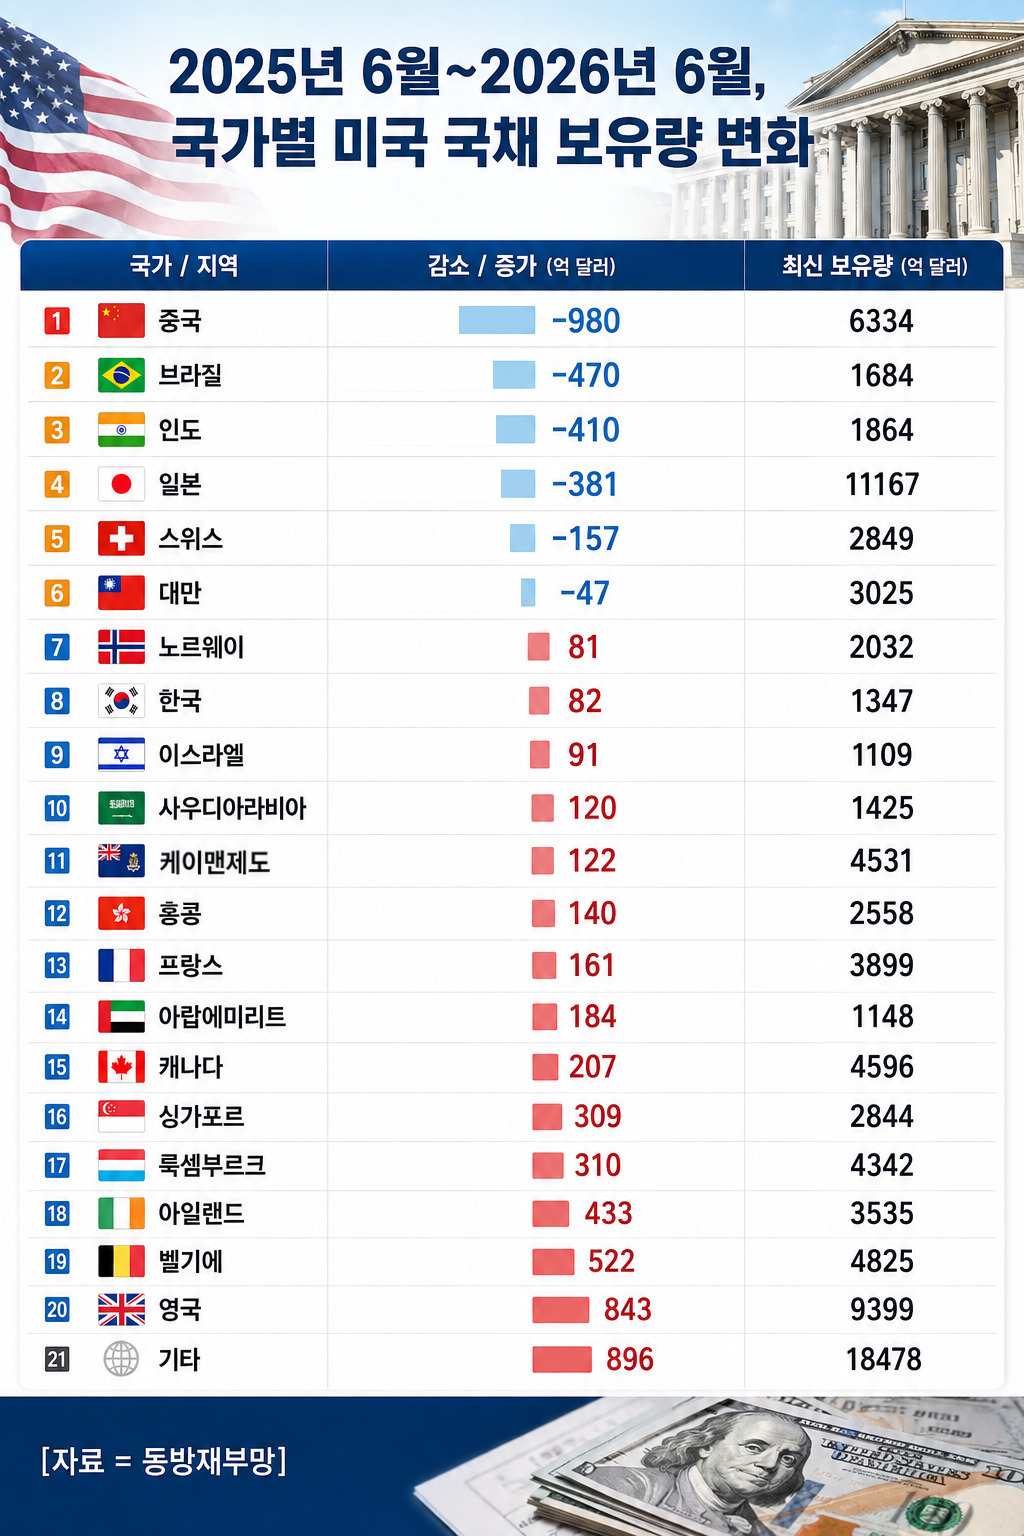
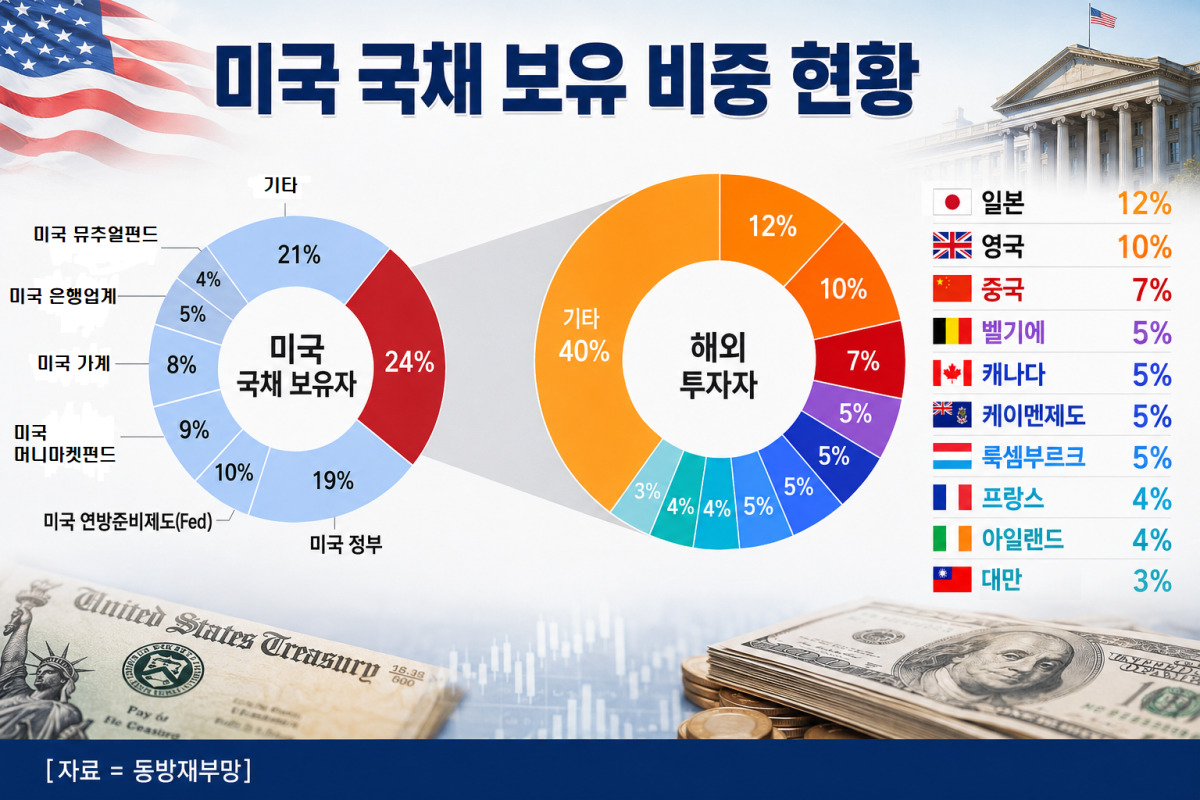
미국 재무부의 최신 자료에 따르면 중국의 미 국채 보유액은 올해 6월 말 6334억 달러로 집계됐다. 한 달 전보다 259억 달러(4%) 줄었고, 1년 전과 비교하면 감소 폭은 13%를 넘는다. 2008년 9월 금융위기 이후 가장 낮은 수준이다. 중국은 여전히 미국의 세 번째 해외 국채 보유국이지만, 한때 1조달러를 훌쩍 넘겼던 보유액과 비교하면 위상은 크게 달라졌다.
여러 흐름을 함께 보면 중국 자본의 글로벌 역할에는 변화가 나타나고 있다. 중국 외환보유액에서는 금의 비중 확대가 나타나는 한편, 중국 기업들은 유럽의 제조업과 기술산업에 대한 투자를 확대하고 있다. 광산·에너지·공장·인프라 등 실물자산을 겨냥한 해외 투자도 이어지고 있다.
이는 미 국채 감소분이 그대로 다른 자산으로 이동했다는 의미는 아니다. 다만 과거 미국 국채 중심으로 운용되던 중국의 달러 자산과 달리, 중국 자본의 글로벌 투자 대상이 금융자산에서 실물자산과 전략산업으로 넓어지고 있다는 뜻으로 해석할 수 있다.
◆ 차이나머니 무브1. 달러보다 '금'
중국의 대외자산 운용구조의 변화가 가장 선명하게 드러나는 곳은 금 시장이다.
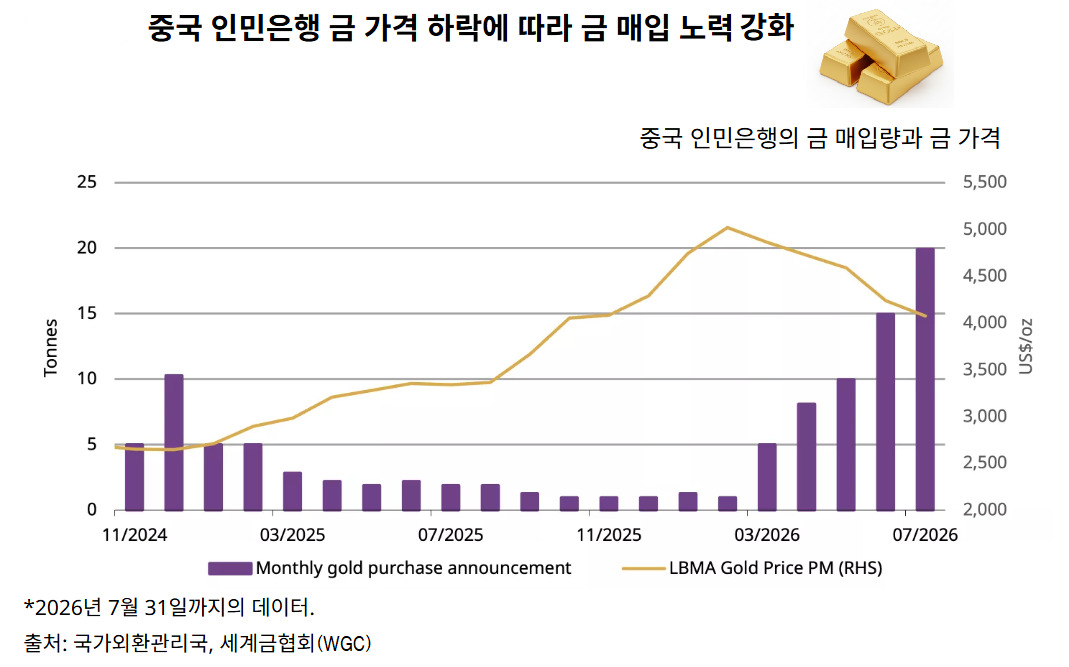
중국 인민은행(PBoC)은 올해 7월 금 보유량을 7608만 온스(2366.4t)까지 확대했다. 이는 6월 말보다 64만 온스(약 19.9t) 증가한 규모로, 2023년 10월 이후 가장 큰 월간 증가폭이다. 인민은행은 21개월 연속 금 보유량을 늘리며 역대 최장 매입 신기록을 세운 동시에, 5개월 연속 월간 금 매입 규모를 확대했다.
점점 더 분열되는 지정학적 환경 속에서 금 가격 하락세를 이용해 금의 전략적 역할을 강조하며 금 매입 속도를 높인 것으로 풀이된다.
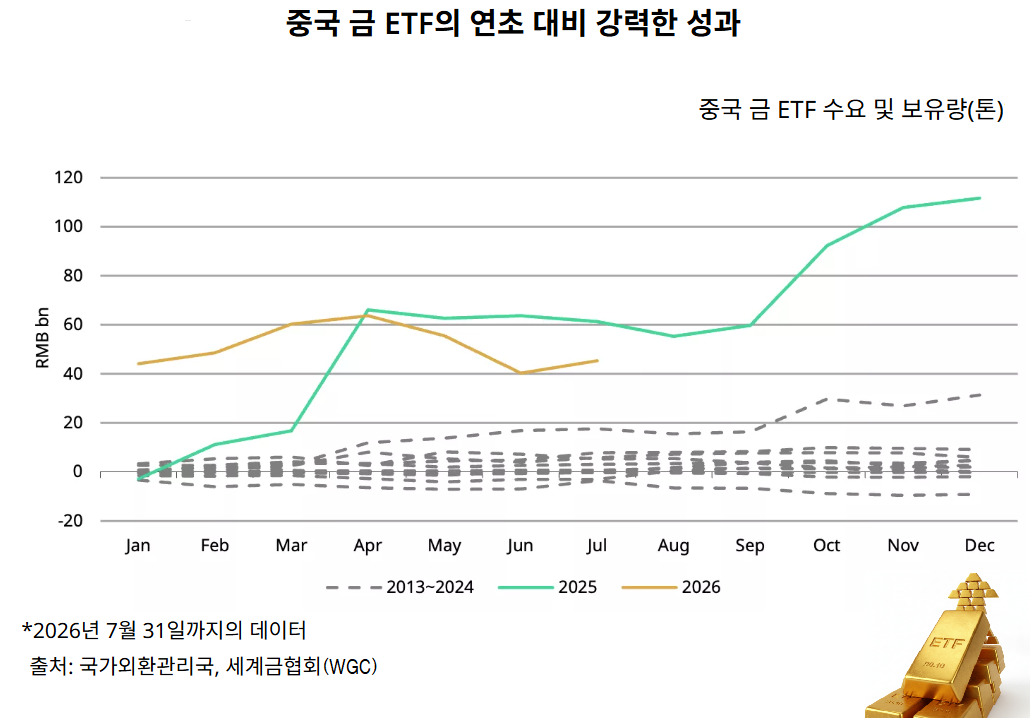
중국 금 ETF로의 자금 유입 또한 상승 흐름을 보이고 있다.
중국 금 ETF 에 7월 한 달간 50억 위안이 유입되면서 이전 몇 달간의 상당한 자금 유출을 만회했다. 이러한 견조한 자금 유입으로 중국 금 ETF의 총 운용자산(AUM)은 3% 증가한 2500억 위안을 기록했다. 보유량은 5톤 증가한 282톤에 달했다.
5월과 6월의 자금 유출에도 불구하고, 중국 금 ETF는 1월부터 7월까지 450억 위안(34톤)을 유치하여 연초 대비 두 번째로 높은 실적을 기록했다. 이는 다양한 불확실성 속에서 기관 투자자의 참여 증가와 투자 비중 확대를 반영한 것이다.
금 매입 확대는 중국만의 현상은 아니다. 올해 2분기 전 세계 중앙은행의 금 매입량은 289톤으로 집계됐다. 중앙은행들이 금을 다시 외환보유액의 핵심 자산으로 바라보기 시작한 것은 달러와 미국 국채에 대한 단순한 불신만으로 설명하기 어렵다. 지정학적 충돌, 금융제재 가능성, 통화 변동성, 미국 재정 리스크가 복합적으로 작용하고 있다.
전세계 중앙은행은 전반적으로 금 매입을 확대하는 추세에 있으나, 중국의 경우 더욱 전략적이다.
미 국채는 세계에서 가장 유동성이 높은 안전자산이지만, 동시에 미국 금융시스템과 달러 체계 안에 묶인 자산이다. 반면 금은 발행국도, 상대방의 지급능력도 필요하지 않다.
중국이 미 국채를 줄이는 속도와 금을 늘리는 속도를 단순히 일대일로 연결할 수는 없다. 하지만 달러 표시 채권 중심의 준비자산 구조를 금을 포함한 실물자산으로 분산하는 방향은 분명히 나타나고 있다.
중국을 비롯한 중앙은행들이 금 보유를 늘릴수록, 미국 국채가 오랫동안 누려온 핵심 준비자산으로서의 지위에도 변화의 압력이 커질 수 있다. 특히 미국이 재정적자를 메우기 위해 앞으로 더 많은 국채를 발행해야 하는 시점에 나타난 변화라는 점에서 그 의미가 크다.
◆ 차이나머니 무브2. 미국보다 '유럽'
중국 자금의 또 다른 흐름 변화는 중국 기업의 해외 직접투자에서 나타난다. 과거 미국을 향했던 중국 기업의 해외 투자 흐름이 유럽으로 빠르게 이동하고 있는 것이다.
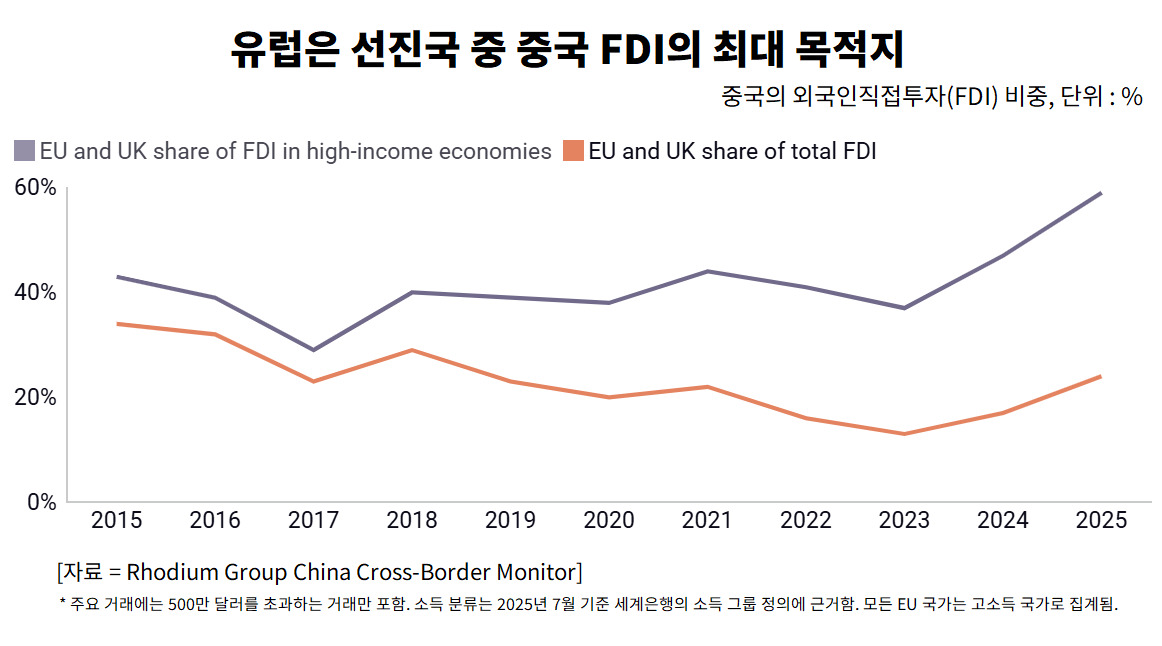
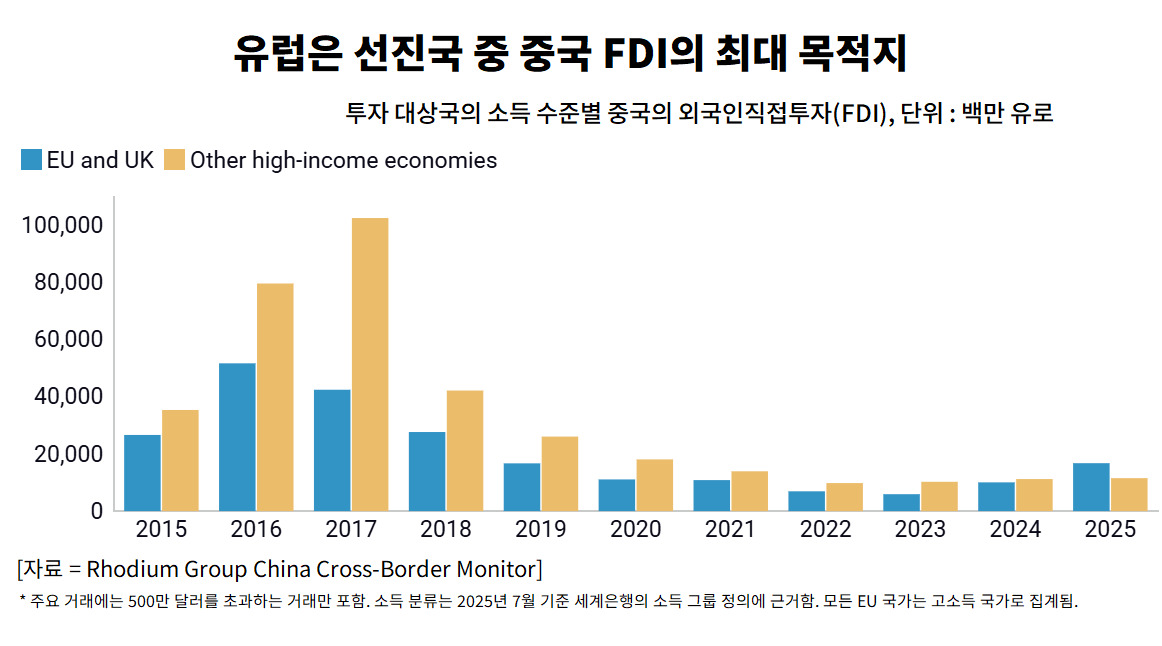
중국의 대유럽 투자는 2018년 이후 가장 높은 수준으로 치솟았다. 유럽은 이제 '선진국 시장 가운데' 중국 기업의 해외 직접투자가 가장 집중되는 지역으로 부상하고 있다.
미국 경제·정책 분석기관 로듐그룹(Rhodium Group)과 독일 베를린 소재 싱크탱크 머카토르 중국 연구소(MERICS, Mercator Institute for China Studies)가 공동 발간한 보고서에 따르면, 2025년 중국의 유럽연합(EU) 및 영국 대상 직접투자는 168억 유로로 전년보다 67% 증가했다. 이는 2018년 이후 최고 수준이다.
중국의 전체 외국인직접투자(FDI) 가운데 유럽이 차지하는 비중도 2024년 17%에서 2025년 거의 25%까지 상승했다.
특히 주목할 점은 이 자금이 단순한 금융투자가 아니라 현지 생산기지를 구축하는 데 투입되고 있다는 것이다. 중국 기업의 해외 제조 거점이 미국에서 유럽으로 이동하고 있음을 보여주는 대목이다.
신규투자(그린필드 투자)는 여전히 유럽 내 중국 FDI의 주요 유입 경로다. 2025년 중국의 유럽 신규 설비·공장 투자는 전년 대비 51% 증가한 89억 유로로 역대 최대를 기록했다. 투자 분야별로는 자동차 부문이 가장 큰 비중을 차지했다. 자동차 부문에 대한 중국의 직접 투자액은 76억 유로였고, 그 중 93%가 전기차 공급망에 집중됐다.
유럽으로 향하는 중국 자본의 흐름은 미국과 뚜렷한 대조를 이룬다.
해당 보고서에 따르면, EU·영국을 제외한 선진국에 대한 중국의 투자는 2022년 이후 연간 100억~110억 유로 수준에서 사실상 제자리걸음을 하고 있다. 특히 미국에 대한 투자는 약 30억 유로로 떨어지며 10년 만의 최저 수준에 머물렀다.
그렇다고 이를 '미국에서 빠져 나온 중국 자본이 유럽으로 이동했다'고 해석하기에는 무리가 있다. 오히려 미국의 대중 투자 규제와 국가안보 심사가 강화되는 가운데, 유럽의 상대적인 시장 접근성과 전기차·배터리 등 현지 공급망 구축 수요가 중국 기업의 투자 방향에 영향을 미친 것으로 볼 수 있다. 여기에 소비재와 청정기술을 중심으로 한 유럽 시장의 큰 규모와 상대적인 개방성도 중국 기업의 유럽 진출을 뒷받침하는 요인으로 작용하고 있다.
한 가지 주목할 점은 중국의 대유럽 투자 증가세가 당분간 둔화될 가능성이 있다는 것이다. 2025년 신규로 발표된 중국의 유럽 그린필드 투자 규모는 오히려 축소됐다. 유럽 역시 중국 자본에 대한 심사를 강화하는 가운데, 현지에 생산기지를 새로 구축하기보다 기존 공급망을 활용해 유럽 시장에 제품을 수출하는 전략을 선호하는 중국 기업이 늘어나고 있어서다.
그럼에도 자금의 방향은 분명히 달라지고 있다.
중국 자본의 해외 진출이 과거처럼 미국 금융자산에 대한 투자에만 머무르지 않고, 시장 접근권과 생산 기반을 확보하기 위해 유럽의 실물경제로 직접 들어가는 비중을 높이고 있다는 것이다.
◆ 차이나머니 무브3. 채권대신 '자원'
중국 자본의 해외 이동은 금융 포트폴리오의 단순한 지역 재배분이 아니라 산업 전략과 자원 안보를 결합한 자본 이동이라는 성격이 강하다. 중국의 해외 자본은 이제 단순히 '어느 나라의 금융자산을 사느냐'를 넘어 '어느 지역의 공급망과 생산기반을 손에 넣느냐'에 가까운 방식으로 움직이고 있다.
앞서 언급했듯 2025년 중국 기업의 해외투자에서 유럽은 '선진 경제권 가운데서는' 최대 투자처로 부상했다. 하지만 글로벌 전체로 범위를 넓히면 양상이 달라진다. 2026년 2분기 중국 자본의 최대 투자 지역은 아시아였으며, 라틴아메리카와 중동·북아프리카가 뒤를 이었다.
중국이 신흥국에 투자한다고 해서 그 돈이 현지 국채나 주식시장으로 향하는 것은 아니다. 중국 기업들은 오히려 광산과 공장, 발전소와 항만 등 실물자산 자체를 확보하는 방식을 택하고 있다. 인도에서는 가전 생산공장, 인도네시아에서는 화학 생산시설, 이집트에서는 풍력발전 설비 공장 등으로 투자가 이어졌다.
특히, 구리·리튬·금·희토류 등 핵심 광물은 중국의 제조업 경쟁력과 직결되는 전략자원으로서 해외투자의 핵심 대상으로 부상하고 있다. 미국과 유럽의 무역장벽에 대응하는 동시에, 글로벌 공급망에서 중국의 영향력을 확대할 수 있는 수단이기 때문이다.
로듐그룹의 최신 보고서에 따르면, 올해 2분기 중국 기업들이 발표한 주요 외국인직접투자(FDI) 거래 건수는 145건, 총 255억 달러 규모에 달했다. 다만, 신규 투자액은 205억 달러에 달했는데, 이는 2025년 분기별 평균치인 280억 달러보다는 약간 낮은 수치다. 이 가운데 기초소재·금속·광물 분야 투자액은 109억 달러로 최근 5년 사이 세 번째로 높은 수준을 기록했다.
최신 그린필드 투자 가운데 가장 큰 거래는 중국 비철금속 채굴업체 낙양몰리브덴(洛陽鉬業∙CMOC 603993.SH/3993.HK)이 2025년 중반 4억2100만 달러에 인수했던 에콰도르 엘오로(El Oro)의 로스 칸그레호스(Los Cangrejos) 금-구리 광산을 17억 달러를 투자해 확장한 건이다.
◆ '미국 채권자'에서 '세계의 전략적 투자자'로
중국 자본의 움직임은 단순한 투자처 변경을 넘어 자금 운용 방식 자체가 달라지고 있음을 보여준다.
중국 중앙은행은 미 국채 등 달러 자산에 대한 의존도를 낮추는 대신 금 등 준비자산을 늘리고 있으며, 기업들은 미국보다 유럽과 아시아, 중남미, 중동 등으로 생산기지와 공급망을 넓히고 있다. 특히 구리·리튬·금·희토류 등 핵심 광물과 에너지·제조시설 같은 실물자산을 직접 확보하려는 움직임이 두드러진다.
이는 중국이 미국 국채를 일방적으로 팔아 다른 자산으로 갈아타고 있다는 의미는 아니다. 다만 중국 자본의 해외 운용 방식이 과거처럼 미국 금융자산에 집중되는 데서 벗어나, 금과 생산기지, 광산과 에너지, 공급망 등으로 다변화되고 있다는 점은 분명하다.
한때 미국의 핵심 채권자였던 중국의 역할이 '미국의 국채를 사주는 투자자'에서 '세계 곳곳의 자원과 생산기반을 선택적으로 확보하는 전략적 투자자'로 이동하고 있는 것이다.
미국이 더 많은 국채를 발행해야 하는 시점에 나타난 이 변화는 향후 글로벌 금리와 원자재, 공급망, 산업 지형에도 적지 않은 영향을 미칠 수 있어 주목된다.
pxx17@newspim.com