AI 핵심 요약
beta- 삼성증권은 9일 롯데케미칼의 실적 회복 지연을 전망했다
- 내년 글로벌 에틸렌 순증설 확대로 공급 부담이 커질 것으로 예상했다
- 삼성증권은 투자의견을 중립으로 유지하고 목표주가를 낮췄다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
내년 에틸렌 증설 부담, 목표가 5만3000원
[서울=뉴스핌] 설희 기자= 삼성증권은 9일 석유화학 기업 롯데케미칼에 대해 내년 글로벌 에틸렌 공급 부담이 확대되면서 실적 회복이 지연될 것으로 전망했다. 투자의견 '중립(HOLD)'을 유지하고 목표주가는 7만원에서 5만3000원으로 하향했다.
롯데케미칼의 올해 3분기 매출액은 5조3951억원으로 전년 대비 12.7% 증가했지만 영업손실은 2814억원을 기록했다. 시장 전망치인 영업손실 1837억원을 밑돌았다.
조현렬 삼성증권 연구원은 "전분기 대비 실적 급락은 긍정적 재고효과 소멸과 주요 제품 스프레드 약세 심화에 기인한다"고 분석했다.
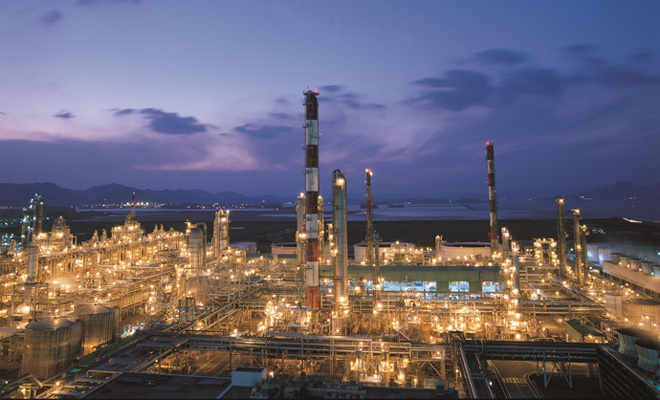
중동 전쟁 이후 나타났던 고객사의 선제적 재고 축적 수요는 올해 하반기 들어 빠르게 둔화됐다. 삼성증권은 S-Oil의 신규 나프타분해시설(NCC) 등을 포함한 내년 글로벌 에틸렌 순증설 규모가 1370만톤으로 올해 380만톤보다 크게 늘어날 것으로 예상했다.
기초소재 부문은 주요 제품 스프레드 축소와 원·달러 환율 하락 영향으로 2166억원의 영업손실을 기록했다. 첨단소재 부문도 긍정적인 재고효과가 사라지고 전방 고객사의 재고 축적 수요가 줄면서 154억원의 영업손실로 적자 전환했다.
반면 롯데에너지머티리얼즈는 북미 에너지저장장치(ESS) 수요 확대에 따른 판매량 증가로 매출이 늘고 수익성도 소폭 개선됐다. 영업손실은 213억원을 기록했다.
조 연구원은 "2027년 공급 부담을 감안하여 동사에 대한 HOLD 투자의견을 유지한다"고 밝혔다.
올해 4분기 영업손실은 1428억원으로 전분기보다 적자 폭이 줄겠지만 시장 전망치인 1139억원의 영업손실은 밑돌 것으로 예상했다.
기초소재 부문의 올해 4분기 영업손실은 1090억원으로 전망했다. 지난 9월부터 지분법 대상으로 전환된 대산 공장이 연결 실적에서 제외되고, 원료 가격 급등에 따른 긍정적인 재고효과가 반영되면서 적자 폭이 줄어들 것으로 봤다.
첨단소재 부문은 판매량 회복으로 126억원의 영업이익을 기록하며 흑자 전환할 것으로 예상했다. 다만 운임과 환율 부담이 이어져 수익성 개선 폭은 제한적일 것으로 판단했다.
winter1004@newspim.com