AI 핵심 요약
beta- 한화생명·교보생명이 2일 저축은행 인수로 외연을 넓혔다.
- 보험 본업 둔화로 투자손익이 커지자 새 수익원을 찾고 있다.
- 저축은행으로 수신·여신과 고객 접점을 확보하려는 전략이다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
보험손익보다 커진 투자손익…수신·여신·계좌 기반 고객까지 확장
[서울=뉴스핌] 이윤애 기자 = 생명보험사들이 잇달아 저축은행을 품고 있다. 보험 본업의 성장성이 둔화하는 가운데 저축은행을 통해 수신·여신 기능과 계좌 기반 고객 접점을 확보해 새로운 수익원을 만들려는 움직임이다. 보험·증권·자산운용에 저축은행과 캐피탈까지 더해 종합금융그룹으로 외연을 넓히는 경쟁도 본격화하고 있다.
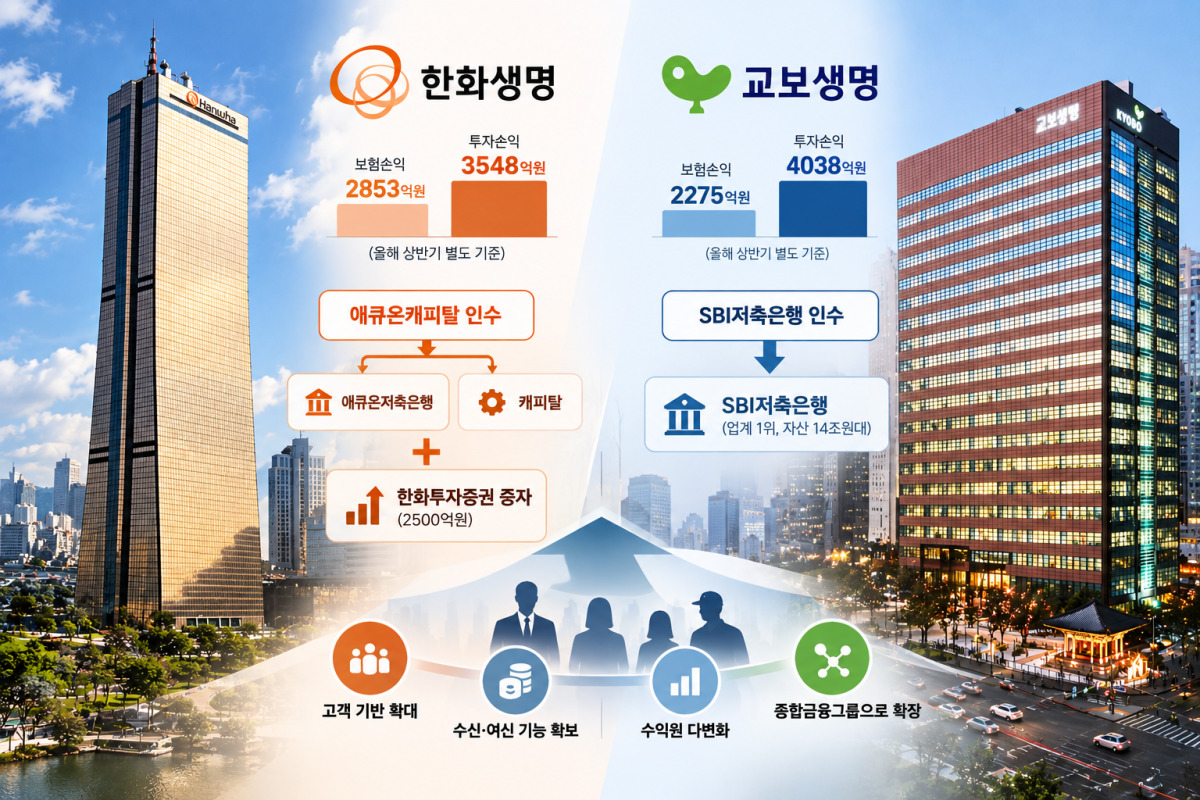
2일 금융권에 따르면 한화생명은 지난달 30일 글로벌 사모펀드(PEF) 운용사 EQT가 보유한 애큐온캐피탈 지분 50.54%를 4400억원에 인수하기로 했다. 애큐온캐피탈이 애큐온저축은행 지분 100%를 보유하고 있어 인수가 마무리되면 한화생명은 캐피탈과 저축은행을 동시에 확보하게 된다.
교보생명은 한발 앞서 SBI저축은행을 품었다. 올해 SBI저축은행 지분 50%+1주를 약 9000억원에 인수해 최대주주에 올랐다. 보험 중심이던 대형 생보사들이 나란히 저축은행업으로 영역을 넓히는 셈이다.
이 같은 움직임의 배경에는 보험 본업의 성장 한계가 있다. 최근 생보사 실적에서도 보험 영업보다 자산운용을 통한 투자손익의 중요성이 커지고 있다.
한화생명의 올해 상반기 별도 기준 보험손익은 2853억원, 투자손익은 3548억원이었다. 투자손익이 보험손익보다 약 700억원 많았다. 교보생명 역시 같은 기간 보험손익은 2275억원인 반면 투자손익은 4038억원으로 보험손익의 1.8배에 달했다.
다만 보험사가 자체 자산운용만으로 수익성을 계속 끌어올리는 데는 한계가 있다. 보험사는 고객에게 향후 보험금으로 지급해야 할 자금을 장기간 운용하는 업종이다. 보험업법상 특정 기업에 대한 주식·채권 투자와 신용공여 등에 자산운용 한도가 적용되고, 위험자산 투자가 늘면 지급여력비율(K-ICS)에도 부담이 생길 수 있다.
결국 투자자산을 공격적으로 늘리기보다 저축은행이나 캐피탈 등 별도 금융업을 확보해 수익원을 다변화하려는 전략이 부상하고 있다는 분석이다.
저축은행은 보험사가 갖지 못한 기능을 한꺼번에 확보할 수 있다는 점에서 매력적인 인수 대상으로 꼽힌다. 보험사는 대규모 자산을 운용하지만 고객과의 접점은 보험계약에 집중돼 있다. 반면 저축은행은 예·적금 계좌와 대출을 통해 고객과 일상적으로 거래한다.
저축은행을 계열사로 두면 수신과 여신 기능뿐 아니라 계좌 기반의 리테일 고객도 확보할 수 있다. 예금 고객은 물론 개인사업자와 중소기업, 중·저신용 대출 고객 등 보험사가 기존에 접하기 어려웠던 고객군까지 금융그룹 안으로 끌어들일 수 있다. 보험 고객에게 예·적금과 대출 상품을 연결하고 저축은행 고객에게 보험 상품을 제공하는 연계 영업의 여지도 커진다.
교보와 한화의 전략에는 차이도 있다. 교보생명은 기존 보험·증권·자산운용·부동산신탁 사업에 없던 수신·여신 기능을 SBI저축은행을 통해 한 번에 채웠다. 자산 14조원대의 업계 1위 저축은행을 인수하면서 사실상 전국 단위 영업망과 계좌 기반 고객 접점을 동시에 확보했다.
한화생명은 기존 사업을 더 크게 확장하는 성격이 강하다. 애큐온저축은행을 기존 한화저축은행과 연계해 총자산 약 6조5000억원 규모의 저축은행 그룹을 구축할 계획이다. 애큐온캐피탈을 통해 기업금융과 투자금융, 물적금융 역량도 확보한다.
한화투자증권 유상증자에도 참여해 자본시장 부문을 동시에 키운다. 한화생명과 한화자산운용이 각각 2500억원을 출자해 한화투자증권의 종합금융투자사업자 지정을 지원한다. 저축은행의 수신·리테일 기능과 캐피탈의 여신 역량, 증권의 기업금융 기능을 한데 묶겠다는 구상이다.
애큐온캐피탈의 조달 경쟁력 개선도 기대할 수 있다. 금융그룹 편입으로 신용도가 높아질 경우 회사채 등 시장성 조달 비용을 낮출 여지가 있다. 한화 입장에서는 고객 기반 확대뿐 아니라 기업금융과 조달 경쟁력까지 동시에 강화할 수 있는 셈이다.
보험업계 관계자는 "보험 본업의 성장성이 둔화하면서 투자손익의 중요성이 커지고 있지만 보험사는 자산운용과 건전성 규제를 받는 만큼 자체 투자 확대에는 한계가 있다"며 "저축은행·캐피탈 인수는 수익원을 다변화하고 고객 기반을 넓히는 수단"이라고 말했다.
yunyun@newspim.com