AI 핵심 요약
beta- KB금융이 올해 지배주주순이익 6조7000억원을 기록할 전망이다
- 3분기에는 비이자이익 증가로 순이익 1조8565억원이 예상됐다
- 총주주환원율은 55%를 넘고 목표주가는 22만원으로 상향됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
CET1 추가 상승 예상…BNK투자증권, 목표가 22만원으로 상향
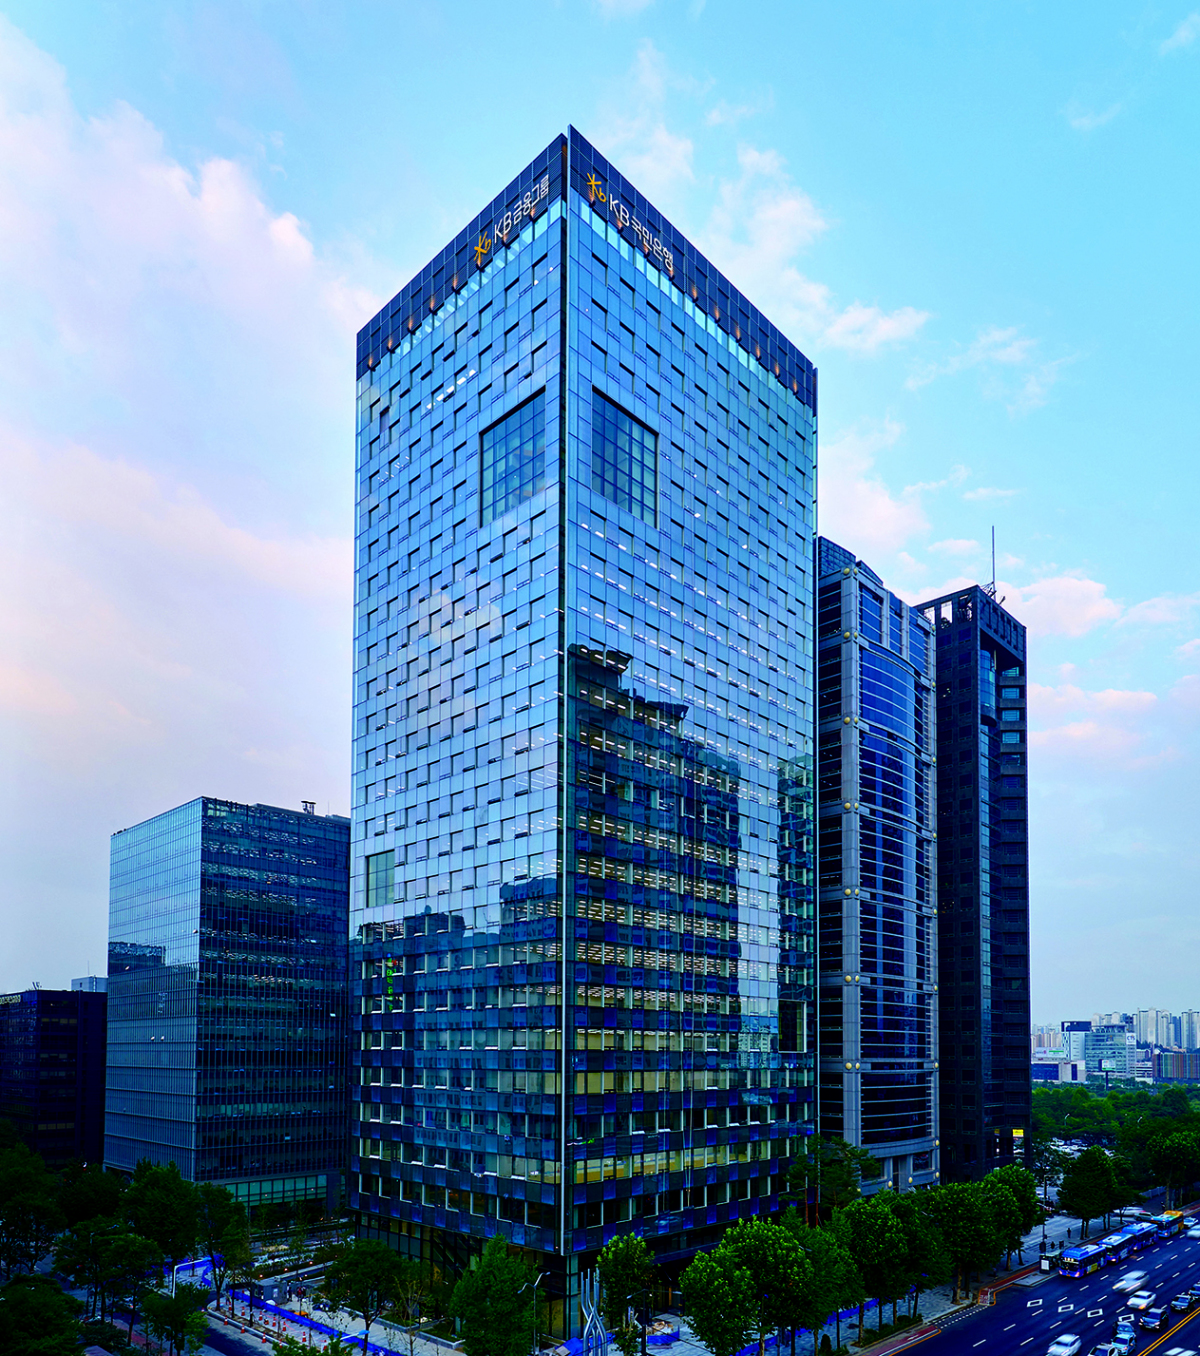
[서울=뉴스핌] 이윤애 기자 = KB금융이 올해 6조7000억원에 달하는 지배주주순이익을 거두며 역대 최대 실적을 이어갈 것이라는 전망이 나왔다. 증권 수수료이익 증가 등에 힘입어 비이자이익이 큰 폭으로 늘어나는 가운데 자본비율 상승을 바탕으로 총주주환원율도 55%를 넘어설 것으로 예상됐다.
29일 BNK투자증권은 KB금융의 올해 지배주주순이익이 전년 대비 14.8% 증가한 6조7000억원을 기록할 것으로 전망했다. 지난해 순이익이 15.1% 증가한 데 이어 2년 연속 두 자릿수 성장세를 이어가는 셈이다.
3분기 지배주주순이익은 1조8565억원으로 전년 동기 대비 10.1% 증가할 것으로 추정했다. 전분기와 비교하면 6.8% 감소한 수준이다.
실적 개선은 비이자이익이 이끌 것으로 예상됐다. 3분기 비이자이익은 1조4000억원으로 전년 동기 대비 41.7% 늘어날 전망이다. 시장금리 상승과 코스피 하락에도 지난해 낮은 기저효과와 증권 수수료이익 증가, 원·달러 환율 하락에 따른 기타영업수익 개선 등이 반영될 것으로 분석됐다.
특히 주식시장 거래대금 확대가 증권 부문의 실적을 끌어올릴 것으로 봤다. 일평균 거래대금은 지난해 3분기 23조6000억원에서 올해 3분기 52조9000억원으로 두 배 이상 증가했다.
3분기 이자이익은 3조3421억원으로 전년 동기 대비 0.2%, 전분기 대비 6.3% 증가할 것으로 예상됐다. 가계대출 증가세는 제한적이지만 기업대출을 중심으로 원화대출이 전년 동기 대비 4.1%, 전분기 대비 1.5% 늘어날 것으로 전망했다.
순이자마진(NIM)은 전분기 수준을 유지할 것으로 내다봤다. 대출금리 상승 효과가 선반영된 반면 조달금액 증가에 따른 부담이 이어지고 기업대출 경쟁도 확대되고 있기 때문이다.
비용 부담은 다소 늘어날 전망이다. 3분기 대손충당금전입액은 4741억원으로 전년 동기 대비 30.1% 증가할 것으로 추정됐다. 지난해 상반기 보수적으로 충당금을 선반영하면서 3분기 충당금 부담이 낮았던 데 따른 기저효과다.
판관비도 전년 동기 대비 7.9% 증가할 것으로 예상됐다. 교육세 인상과 증권 부문 성과급 반영 등이 영향을 미칠 것으로 분석됐다.
양호한 실적과 함께 주주환원 여력도 커질 것으로 전망됐다. BNK투자증권은 3분기 실적 반영과 원·달러 환율 하락, 제한적인 위험가중자산(RWA) 증가 등을 감안하면 KB금융의 보통주자본(CET1)비율이 2분기 13.7%에서 추가 상승할 것으로 내다봤다.
이에 따라 올해 총주주환원율은 55%를 웃돌 것으로 예상했다. 배당소득 분리과세 적용과 내년 비과세배당 시행도 향후 주주환원을 확대할 수 있는 요인으로 꼽았다.
최근 국고채 담합과 관련한 과징금 우려에 대해서는 실제 부담이 크지 않을 것으로 전망했다. 과거 주가연계증권(ELS) 관련 비용과 비교해도 이익 체력을 훼손할 정도의 부담으로 이어지지는 않을 것이라는 분석이다.
김인 BNK투자증권 연구원은 "자기자본이익률(ROE)이 12% 수준임에도 주가순자산비율(PBR)은 1.06배에 불과해 밸류에이션 매력이 여전히 유효하다"며 "시장금리 상승 사이클을 감안하면 금리 상승 수혜주로서 안정적인 투자수익도 가능할 전망"이라고 밝혔다.
BNK투자증권은 KB금융에 대한 투자의견 '매수'를 유지하고 목표주가는 기존보다 높인 22만원을 제시했다. 2027년 예상 주당순자산가치(BPS)를 적용하면서 목표 PBR은 1.2배를 유지했다.
yunyun@newspim.com