AI 핵심 요약
beta- DB자산운용 만기형 ETF가 14일 청산 절차에 들어갔다.
- 12월 만기 5개 상품 순자산이 약 1조6576억원이다.
- 운용사들 재투자 자금 유치 경쟁이 본격화했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
삼성운용 1.3조원으로 최대…기존 투자자 재유치 과제
후속 만기형부터 머니마켓까지, 투자 기간 따라 선택지 갈려
[서울=뉴스핌] 양태훈 기자 = 만기형 채권 상장지수펀드(ETF)의 청산 절차가 이달 14일 DB자산운용 상품을 시작으로 연말까지 이어진다. 올해 12월 존속기한이 끝나는 5개 상품의 순자산만 약 1조7000억원에 달한다. 투자자에게 돌아가는 상환금을 후속 만기형 ETF나 단기채·머니마켓 ETF로 다시 유치하는 일이 자산운용사들의 과제로 떠오를 전망이다.
14일 금융투자업계에 따르면 DB자산운용의 '마이티 26-09 특수채(AAA)액티브'는 이날부터 매매거래가 정지된다. 오는 15일 상장폐지되고, 16일 투자신탁 해지기준일을 거쳐 17일 해지상환금이 지급될 예정이다.
만기매칭형 채권 ETF는 비슷한 시기에 만기가 돌아오는 채권을 묶어 정해진 기간까지 운용하는 상품이다. 일반 채권 ETF가 채권을 교체하면서 운용을 이어가는 것과 달리 존속기한이 정해진 상품은 해당 기한이 끝나면 펀드를 청산하고 투자자에게 자금을 돌려준다.
ETF 정보 플랫폼 FunETF에 따르면 올해 9월부터 12월까지 존속기한이 끝나는 7개 운용사의 8개 상품 순자산은 약 1조9757억원(지난 11일 기준)이다. 이 가운데 12월 만기 5개 상품의 순자산이 약 1조6576억원으로 83.9%를 차지한다. 9월 만기 2개 상품은 약 2041억원, 11월 만기 1개 상품은 약 1140억원이다.
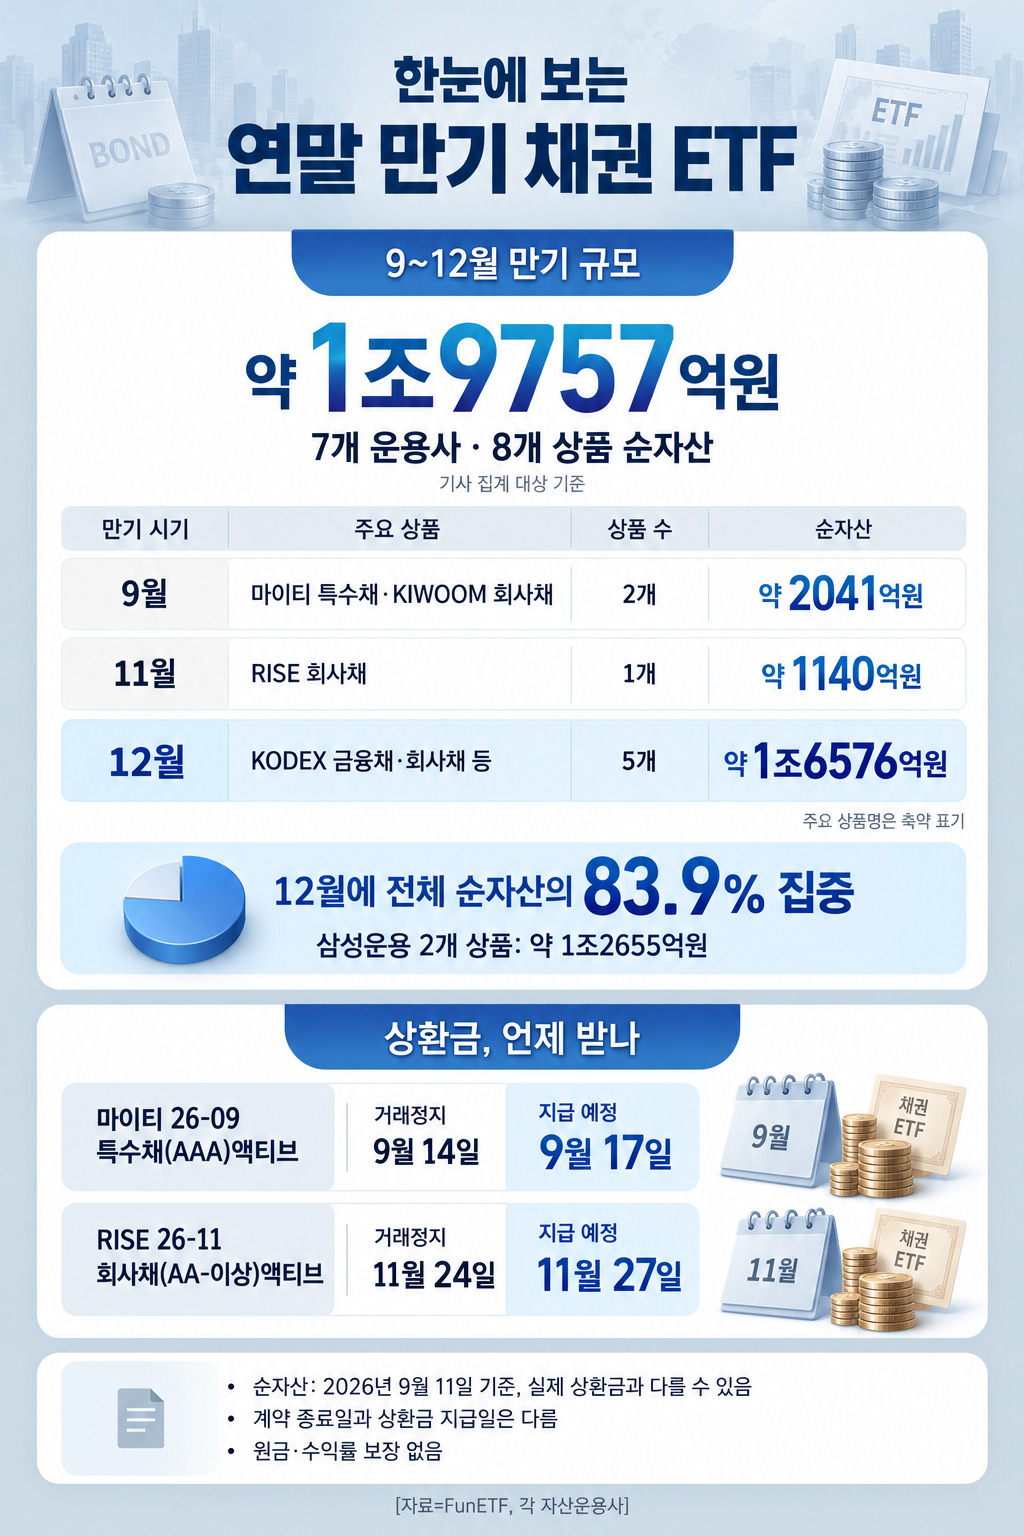 |
운용사별로는 삼성자산운용의 만기 규모가 가장 크다. 12월 만기를 맞는 금융채와 회사채 ETF 2개 상품의 순자산은 약 1조2655억원으로, 12월 만기 5개 상품 순자산의 76.3%에 해당한다. 삼성운용이 기존 투자자의 재투자 수요를 얼마나 이어받느냐가 이번 만기 자금 이동의 주요 관전 포인트다.
이달에는 키움투자자산운용의 'KIWOOM 26-09회사채(AA-이상)액티브'도 만기를 맞는다. 이어 KB자산운용의 'RISE 26-11 회사채(AA-이상)액티브'가 11월 청산 절차를 밟는다. KB운용은 이 상품의 주요 일정으로 오는 11월 24일 거래정지, 25일 상장폐지, 27일 상환금 지급을 안내하고 있다.
12월 만기 상품도 실제 자금이 돌아오는 날짜는 개별 일정을 확인해야 한다. 삼성운용의 'KODEX 26-12 회사채' 상품은 간이투자설명서에 신탁계약 종료일이 12월 14일로 기재돼 있고, 'HANARO 26-12은행채' 상품의 신탁계약 기간은 12월 15일까지다. 같은 '26-12' 상품이라도 존속기한과 거래정지일, 상장폐지일, 상환금 지급일을 구분해서 봐야 한다.
만기 자금 규모 역시 확정된 현금 지급액을 의미하지는 않는다. 순자산은 청산 전 설정·환매와 자산가치 변동에 따라 달라지고, 실제 상환액에는 채권의 상환·매각 결과와 운용수익, 보수·비용 등이 반영된다. 만기까지 보유하더라도 원금이나 특정 수익률이 보장되는 상품은 아니다.
운용업계에서 주목할 부분은 상환 이후의 자금 이동이다. ETF가 청산되면 해당 상품에서 운용하던 자산은 투자자에게 돌아간다. 이 자금이 같은 운용사의 다른 상품으로 재투자되면 고객 자산을 계속 운용할 수 있지만, 다른 운용사나 예금 등으로 이동하면 고객 자산을 유지하기 어려워진다. 상품 운용이 예정대로 마무리되더라도 운용사 차원에서는 재투자 수요를 확보해야 하는 이유다.
재투자에 활용할 수 있는 상품은 이미 상장돼 있다. 삼성자산운용은 'KODEX 27-12 회사채(AA-이상)액티브'를, 신한자산운용은 'SOL 27-12회사채(AA-이상)액티브'를 운용하고 있다. 신한운용의 'SOL 머니마켓액티브'처럼 단기 금융상품에 투자하는 ETF도 있다. 기존 투자자가 채권 투자를 이어갈지, 다음 투자처를 정할 때까지 단기로 운용할지에 따라 선택지가 달라질 수 있다.
다만 상환금이 후속 상품으로 자동 이전되는 구조는 아니다. 투자자가 다시 상품을 선택해야 하는 만큼 기존 운용사에는 고객을 유지할 기회가, 다른 운용사에는 신규 자금을 유치할 기회가 동시에 생긴다. 이에 후속 만기형 ETF의 만기 구성과 편입 채권의 신용등급, 보수·비용 등을 놓고 재투자 수요를 확보하려는 경쟁이 예상된다.
투자자가 새 상품으로 갈아타면 기대수익률은 재투자 시점의 금리와 매입가격 등에 따라 달라진다. 기존 상품에서 얻은 수익률이 그대로 이어지는 것은 아니다. 연말 만기 도래는 투자자에게 자금 운용 기간과 상품을 다시 정하는 시점이자, 운용사에는 만기로 돌아가는 자금을 얼마나 다시 유치할 수 있는지 보여주는 계기가 될 전망이다.
dconnect@newspim.com