AI와 맞춤형 칩 수요 증가로 매출 확대 예측
AWS 트레이니엄 프로젝트로 AI 매출 성장 견인
맞춤형 XPU 및 인터커넥트 솔루션 성장 기대
이 기사는 12월 4일 오후 4시51분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
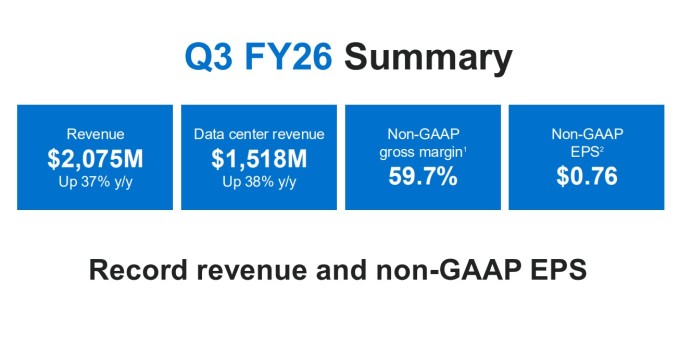
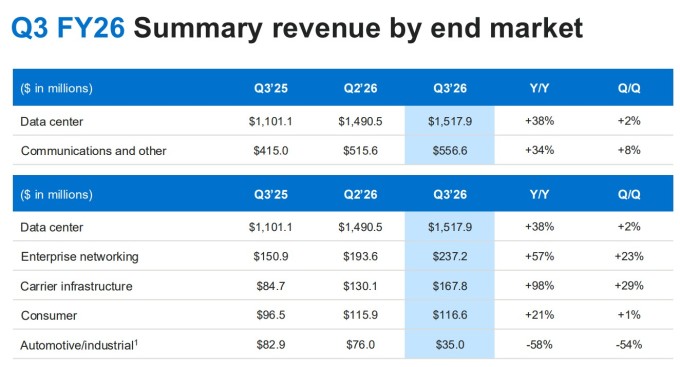
<마벨 ① AI 데이터센터 수요 폭발에 사상 최대 매출 달성>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 월가, 목표주가 경쟁적으로 상향
마벨 테크놀로지(종목코드: MRVL)의 실적 발표 이후 주요 투자은행들이 앞다퉈 목표주가를 상향 조정했다. CNBC 집계에 따르면, 43개 투자은행(IB) 중 8곳이 '강력 매수', 22곳이 '매수', 13곳이 '보유' 의견을 제시했다. 이들이 제시한 목표주가 평균은 112.55달러로, 3일 종가인 100.20달러에서 12.33%의 추가 상승 여력을 나타낸다. 월가에서 제시한 최고 목표주가는 156달러, 최저 목표주가는 58.20달러다.
3일 종가 100.20달러를 기준으로 시가총액이 863억8000만 달러인 마벨의 주가는 연초 대비 9.28% 하락했으나, 최근 3개월 동안 56.23% 상승했다. 마벨의 주가는 올해 1월 23일 127.48달러까지 치솟아 사상 최고가를 기록했고, 4월 7일에는 47.09달러로 내려 52주 최저가를 기록한 바 있다.
파이퍼 샌들러는 마벨의 강력한 가이던스와 전략적 인수를 언급하며 목표주가를 85달러에서 135달러로 무려 59% 상향 조정하고 '비중 확대' 의견을 유지했다. 파이퍼 샌들러는 마벨이 이번 분기뿐만 아니라 2027년과 2028년 회계연도에 대한 강력한 매출 가이던스도 제시했으며, 장기 가이던스를 뒷받침하는 가시성과 주문량을 확보하고 있다고 평가했다. 그러면서 마벨의 발표가 맞춤형 XPU에 대한 주요 고성능 컴퓨팅 고객사의 디자인 수주 및 생산량 증가에 대한 우려를 해소할 것으로 봤다.
JP모간은 목표주가를 120달러에서 130달러로 상향 조정하며 데이터센터 사업부문의 예상보다 강력한 성장 전망을 강조했다. JP모간은 2026년 데이터센터 자본 지출이 전년 대비 30% 성장할 것으로 예상되는 가운데 AWS의 트레이니엄3 램프가 내년 성장을 주도하고, 2028 회계연도에는 맞춤형 수익 성장이 다시 가속화되어 전년 대비 두 배로 증가할 것으로 전망했다. JP모간은 마벨이 AWS로부터 트레이니엄4 프로그램을 확보한 데 주목하며, "순환 사업의 지속적인 회복과 AI 성장 동력에 힘입어 견고한 입지를 확보했다"고 진단했다.
벤치마크는 목표주가를 95달러에서 130달러로 인상했다. 벤치마크는 마벨 경영진이 데이터센터 성장이 2027 회계연도의 25%에서 2028 회계연도에는 40%에 이를 것으로 예상한 데 주목했다. 이러한 성장은 2028 회계연도에 자체 XPU 및 XPU 연결 사업이 두 배로 증가할 것으로 예상됨에 따른 것이다. 벤치마크는 마벨의 자체 XPU 전망에 대한 자신감은 주요 하이퍼스케일 고객인 아마존과의 확보된 입지에서 비롯된다고 분석했다.
키뱅크는 목표주가를 90달러에서 130달러로 올렸다. 키뱅크는 마벨의 2027 회계연도 매출 전망이 100억 달러로 상향 조정된 점에 주목했다. 이는 이전 전망치인 18% 성장률에서 22% 성장한 수치다. 데이터센터 부문은 25% 이상 성장할 것으로 예상되며, 인터커넥트 솔루션은 30% 이상, XPU 제품은 20% 이상 성장할 것으로 예상된다. 키뱅크는 마벨이 광학 XPU 인터커넥트 기술을 제공하는 셀레스티얼 AI를 인수하는 데 대해 공동 패키지 광학(CPO) 기술이 마벨의 디지털 신호 프로세서(DSP) 사업을 잠식할 수 있다는 장기적인 우려를 해소한다고 분석했다.
로젠블라트는 목표주가를 95달러에서 120달러로 인상했다. 로젠블라트의 목표가 상향 조정은 주로 2027년과 2028년에 예상되는 성장 동인에 대한 경영진의 논의에 영향을 받았으며, 이는 "2030년까지의 성장 로드맵에 대한 자신감을 높여준다"고 밝혔다. 로젠블라트는 셀레스티얼 AI의 광학 기술을 높이 평가하며, 마벨의 인수를 "여러 최종 시장에서 많은 제품 개발에 전략적 요소"로 간주했다.
스티펠은 목표주가를 95달러에서 114달러로 상향 조정했다. 스티펠은 셀레스티얼 AI 인수가 마벨의 데이터센터 연결 내 입지를 가속화하고 향후 몇 년간 상당한 수익 흐름을 창출할 것으로 전망했다. 스티펠의 새로운 목표주가는 2026년 달력연도 추정치에 대한 32.2배의 주가수익배율(PER)을 기준으로 도출됐다.
레이먼드 제임스는 목표주가를 121달러에서 125달러로 높이며 '강력 매수' 의견을 재확인했다. 레이먼드 제임스는 마벨이 일부 경쟁사보다 더 많은 의심에 직면해 있어 "확장되는 AI 이니셔티브에 대한 투자로서 흥미롭고 매력적"이라고 평가했다. 이어 마벨의 장기적인 성장 스토리가 예상을 뛰어넘어 2028 회계연도에 성장이 가속화될 것이라고 언급했다.
캔터 피츠제럴드는 2027년에 대한 보수적인 매출 추정치를 기반으로 목표주가를 90달러에서 110달러로 상향 조정했지만 '중립' 투자의견을 유지했다. 캔터 피츠제럴드는 2027년 예상 매출을 125억 달러로 추정했으며, 맞춤형 실리콘이 60% 이상 성장할 것으로 가정했다. 이 수정된 매출 전망은 2027년 주당순이익 추정치 4.50달러를 이끌어내며, 새로운 목표주가는 이러한 예상 수익의 24~25배 배수를 기준으로 한다. 캔터 피츠제럴드는 마벨이 2027년까지 주당순이익 약 5달러를 달성할 경우 주가가 약 125달러까지 추가 상승할 여력이 있다고 봤다.
TD 코웬은 목표주가를 90달러에서 100달러로 상향 조정하며 '보유' 투자의견을 유지했다. TD 코웬은 마벨 테크놀로지가 2028 회계연도까지 맞춤형 실리콘 사업을 두 배로 늘릴 것으로 예상한다. 또한 마벨의 셀레스티얼 AI 인수를 데이터센터 및 맞춤형 실리콘 시장에서 회사의 미래 전망에 대한 강세 논리를 강화하는 요인으로 평가했다. 다만 강력한 데이터센터 네트워킹 및 맞춤형 실리콘 비즈니스 환경 속에서도 "제한적인 단기 상승 여력"을 언급하며 '보유' 의견을 고수했다.
◆ 맞춤형 칩 시장에서 지배력 강화
생성형 AI의 급속한 확산으로 칩 제조업체들 간 대규모 데이터센터용 하드웨어 경쟁이 치열해지고 있다. 마벨과 브로드컴은 주요 클라우드 제공업체를 위한 맞춤형 칩을 설계하는 상당한 규모의 사업을 구축하며 시장을 주도하고 있다.
마벨의 강점은 AWS와의 확고한 파트너십에 있다. 회사는 이미 차세대 프로그램에 대한 확정 구매 주문을 모두 확보했으며, 전체 맞춤형 매출이 하반기로 가속화되면서 수익 공백 없이 성장을 지속할 수 있을 것으로 전망된다.
서밋 인사이츠는 최근 마벨에 대한 투자의견을 '매수'로 상향 조정하며, "마벨의 데이터센터 사업에 명확한 전환점이 다가오고 있다"고 평가했다. 서밋 인사이츠의 킹나이 찬 애널리스트는 "업계의 AI 자본 지출이 향후 2년간 더욱 가속화될 것이며, AI 가속기와 상호 연결성이 이러한 자본 지출의 가장 큰 수혜자가 될 것"이라고 전망했다.
다만 찬 애널리스트는 "마벨은 포트 수 증가, 대역폭 증가, 전기광학 사업 강화로부터 혜택을 받을 것으로 예상하지만, AI ASIC 프로그램의 불규칙한 출하 위험이 계속 존재한다"며 일부 불확실성도 지적했다.
◆ 장기 성장 동력 갖춘 구조적 수혜주
마벨의 5년 매출 연평균 성장률(CAGR)은 16%로, 지속적인 확장 궤적을 보여주고 있다. 시장에서는 마벨이 2026년 데이터센터 자본 지출이 전년 대비 30% 성장할 것으로 예상되는 시장 환경 속에서 핵심 수혜주로 부상할 것으로 전망하고 있다. 특히 AI 워크로드에 최적화된 맞춤형 칩과 고속 인터커넥트 솔루션에 대한 수요가 폭발적으로 증가하고 있어, 마벨의 제품 포트폴리오가 시장 수요와 완벽히 부합한다는 평가다.
마벨 테크놀로지는 AI 시대의 핵심 인프라를 제공하는 전략적 위치를 확보하고 있다. 회사의 공격적인 성장 계획과 주요 고객사들과의 견고한 관계, 그리고 셀레스티얼 AI 인수를 통한 기술력 강화는 향후 2~3년간 지속적인 성장을 뒷받침할 것으로 기대된다.
투자자들은 단기적인 주가 변동성에도 불구하고, 마벨이 AI 데이터센터 시장의 구조적 성장으로부터 장기적인 혜택을 받을 수 있는 핵심 기업으로 주목하고 있다. 다만 AI ASIC 프로그램의 출하 불규칙성과 제품 믹스 변화에 따른 수익성 압박 등 일부 리스크 요인은 지속적으로 모니터링할 필요가 있다는 지적이다.
월가 애널리스트들의 광범위한 목표주가 상향 조정은 마벨의 장기 성장 스토리에 대한 신뢰를 반영한다. 특히 2027~2028 회계연도의 구체적인 성장 가이던스와 AWS 및 마이크로소프트 등 주요 고객사와의 확정 주문이 시장의 우려를 불식시킨 것으로 평가된다. 셀레스티얼 AI 인수는 광학 인터커넥트 기술 분야에서 브로드컴, 엔비디아와의 경쟁에서 우위를 점할 수 있는 전략적 포석으로, 2028년 이후 새로운 성장 동력으로 작용할 것으로 기대를 모으고 있다.
kimhyun01@newspim.com