

데이터센터 초고속 네트워킹 수요 폭증 수혜
광 네트워킹 부품과 소프트웨어로 차별화
78억달러 주문 확보로 강력한 성장 전망
이 기사는 12월 30일 오후 4시28분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 올해 인공지능(AI) 반도체 시장을 주도한 엔비디아(종목코드: NVDA)와 브로드컴(AVGO)을 제치고, 광통신 네트워킹 분야의 숨은 강자가 투자자들의 이목을 집중시키고 있다. 미국 광통신 네트워크 솔루션 전문기업 시에나(CIEN)가 올해 181.81%라는 경이적인 주가 상승률을 기록하며 AI 시대의 새로운 투자 기회로 떠올랐다.
◆ 반도체 대장주들을 압도한 상승세
2025년 12월 29일 종가 기준, 시에나 주가는 239달러로 연초 대비 181.81% 급등했다. 같은 기간 브로드컴이 50.70%, 엔비디아가 40.16% 상승한 것과 비교하면 시에나의 약진이 얼마나 두드러지는지 알 수 있다. 시에나는 12월 11일 248달러로 52주 최고가이자 2001년 이후 최고가를 경신하며 20여년 만의 정점을 찍었다.
엔비디아와 브로드컴이 올해도 탄탄한 성장세를 이어갔다는 점을 감안하면 시에나의 성과는 더욱 인상적이다. 엔비디아는 2026 회계연도 3분기(10월 26일 마감) 매출이 570억 달러로 전년 동기 대비 62% 급증했고, 브로드컴 역시 최근 분기 매출이 전년 대비 28% 증가하며 특히 AI 관련 매출이 74%나 급증하는 등 화려한 실적을 과시했다.
그럼에도 시장은 시에나에 더 큰 박수를 보냈다. AI 칩을 만드는 기업들이 주목받는 동안, 그 칩들이 제 성능을 발휘하도록 돕는 네트워킹 인프라의 가치를 재발견한 것이다.
◆ AI 시대, 광통신 네트워킹의 부상
시에나가 주목받는 이유는 명확하다. AI 혁명의 이면에는 폭발적으로 증가하는 데이터 전송 수요가 있다. 엔비디아와 브로드컴이 대규모 언어모델(LLM) 학습과 AI 추론을 지원하는 프로세서를 제작한다면, 시에나는 광 네트워킹 부품과 소프트웨어를 통해 이들 칩이 최적의 성능을 발휘할 수 있도록 한다.
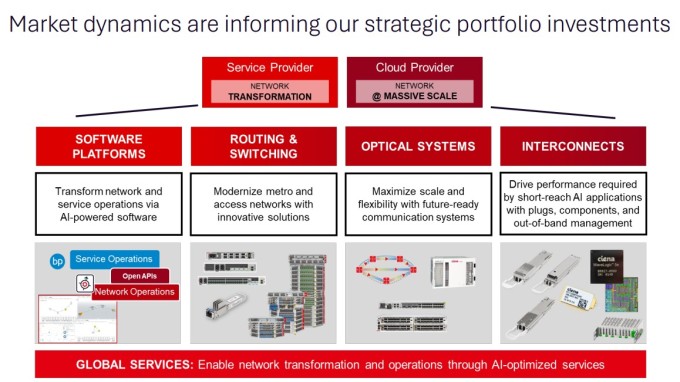
시에나의 라우터와 스위치를 포함한 제품군은 광섬유 네트워크를 통한 초고속 데이터 전송을 보장하며, AI 데이터센터 인프라의 핵심 요소로 자리잡았다. AI와 클라우드 서비스 확산에 따른 데이터센터 상호연결(DCI) 수요 급증이 시에나의 성장 동력으로 부각되면서, 광통신 시장에서의 기술 리더십이 재평가받고 있다.
회사는 코히어런트 광 시스템, 네트워크 상호연결, DCOM(데이터센터 대역 외 관리) 등 AI 기반 솔루션에 연구개발(R&D)을 집중하고 있다. 이는 장기적으로 AI 인프라 투자 확산의 수혜를 극대화할 수 있는 전략적 선택으로 평가된다.
◆ 2025년, 혁신과 도약의 해
1992년 설립 이후 30여 년간 광 네트워킹 기술 혁신을 주도해온 시에나는 2025년을 기념비적인 해로 기록했다. 1.6T 기술의 현실화에서부터 AI가 네트워크 구축과 운영 방식을 재편하는 데 이르기까지, 올해는 회사의 중요한 이정표들이 연이어 세워진 한 해였다.
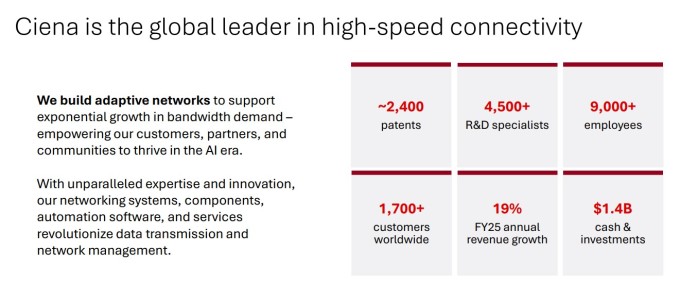
1.6Tbps 전송 속도의 상용화가 가장 큰 성과로 꼽힌다. 그동안 '미래의 이정표'로 여겨졌던 기술이 2025년 들어 현실로 자리잡았다. 웨이브로직 6 익스트림(WL6e)은 2024년 말 처음 출시됐지만, 2025년 운영사들이 전례 없는 속도와 거리 기록을 달성하며 도입이 급격히 확대됐다. 2025 회계연도 말 기준 전 세계 72개 고객사가 웨이브로직 6 익스트림을 활용해 탁월한 성능과 경제적 이점을 누리고 있다고 회사는 밝혔다.
데이터센터 안팎 혁신도 주목할 만하다. 시에나는 '데이터센터 안팎'이라는 새로운 개념을 제시하며, 메트로, 장거리, 해저망뿐 아니라 데이터센터 캠퍼스와 내부까지 연결성을 확장하는 솔루션을 선보였다. 메타 플랫폼스(META)와 협력해 개발한 데이터센터 아웃오브밴드(OOB) 관리 솔루션(DCOM)은 대규모 인프라를 단순화하고 현대화하는 비전을 반영해 업계에서 큰 호응을 얻으며 두 개의 상을 수상하기도 했다.
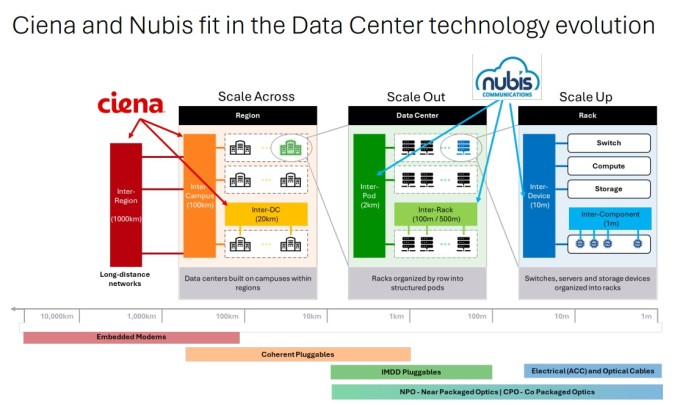
시에나는 데이터센터 내 기회를 확대하기 위해 누비스 커뮤니케이션즈를 인수했다. 누비스의 고대역폭 인터커넥트 기술은 시에나의 기존 포트폴리오를 보완하며, AI 워크로드 증가에 따른 데이터센터 애플리케이션의 확장과 효율성을 새로운 수준으로 끌어올릴 것으로 기대된다.
코히어런트 라우팅의 진화도 빼놓을 수 없다. 시에나는 첫 800GbE 라우터인 '8192'를 선보였고, 웨이브로직 6 익스트림으로 구동되는 '웨이브라우터' 제품군은 세계 최초의 1.6T 코히어런트 라우터로 미국 광통신전시회(OFC) 2025에서 공개됐다.
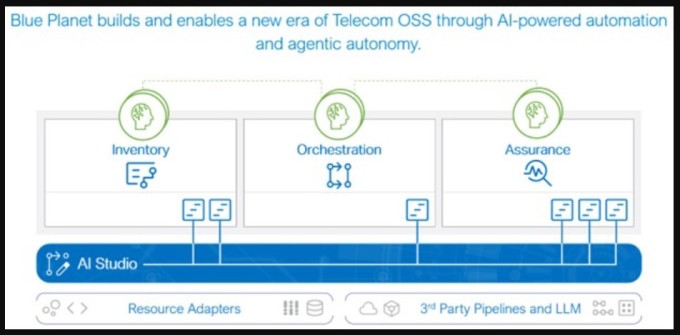
AI 기반 자율 네트워킹으로의 진전도 이루어졌다. 블루플래닛이 선보인 '에이전틱 AI 프레임워크'는 AI 에이전트가 의도를 가지고 행동하고, 맥락을 적용하며, 네트워크 전반에 걸쳐 조율된 조치를 취할 수 있도록 한다. 이는 네트워크 운영의 미래를 재정의하는 중요한 진전으로 평가된다.
◆ 시장 예상 뛰어넘은 FY25 4분기 실적
메릴랜드주 하노버에 본사를 둔 시에나는 12월 11일 발표한 2025 회계연도 4분기(11월 1일 마감) 실적에서 시장의 기대를 크게 웃돌았다. 매출은 전년 동기 대비 20.3% 증가한 13억5200만 달러를 기록해 애널리스트 컨센서스 전망치인 12억9000만 달러를 상회했다. 조정 주당순이익(EPS)은 91센트로 전년 동기의 54센트에서 대폭 증가하며, 시장 예상치 78센트를 크게 초과했다.
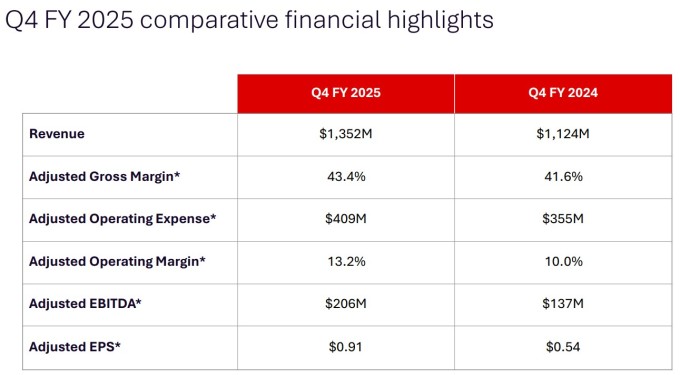
특히 주목할 만한 점은 수익성 개선이다. 비일반회계원칙(Non-GAAP) 기준 순이익은 매출 증가와 소프트웨어 판매 비중 확대에 힘입어 전년 동기 대비 68%나 급증했다. 2025 회계연도 전체로는 비GAAP 주당순이익이 47% 성장했는데, 이는 2024 회계연도의 33% 감소 이후 상당한 반등이다. 연간 매출은 19% 늘어난 47억7000만 달러를 기록했다.
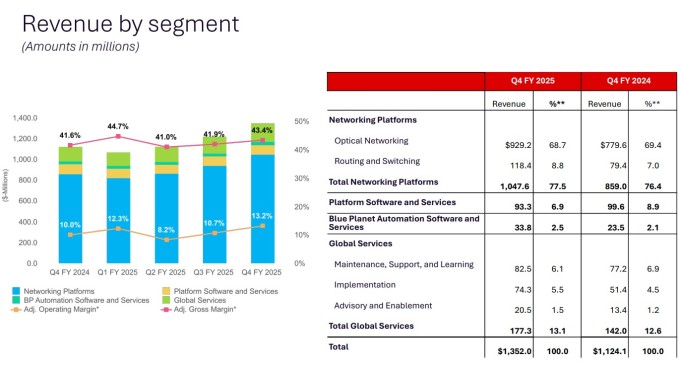
부문별로 살펴보면, 4분기에 핵심 사업인 광 네트워킹 하드웨어 부문의 매출은 전년 동기 대비 34% 급증한 9억2920만 달러를 기록하며 총 매출의 68.7%를 차지했다. 이들 제품은 클라우드 데이터센터와 AI 워크로드를 지원하는 고용량 네트워크의 기반이 되는 핵심 인프라다.
네트워킹 플랫폼 부문 총매출은 전년 동기 대비 22.0% 증가한 10억4760만 달러, 글로벌 서비스 부문 총매출은 24.9% 증가한 1억7730만 달러를 기록했다. 특히 전체 매출의 42%를 차지하는 웹스케일 고객 매출이 전년 대비 약 50% 증가한 것이 실적을 견인했다.
소프트웨어 부문도 견조한 성장세를 이어갔다. 서비스 제공업체의 복잡한 네트워크 운영 자동화를 지원하는 '블루 플래닛 오토메이션 소프트웨어 앤 서비스'는 3380만 달러의 매출로 전년 동기 대비 43.83% 증가했다.
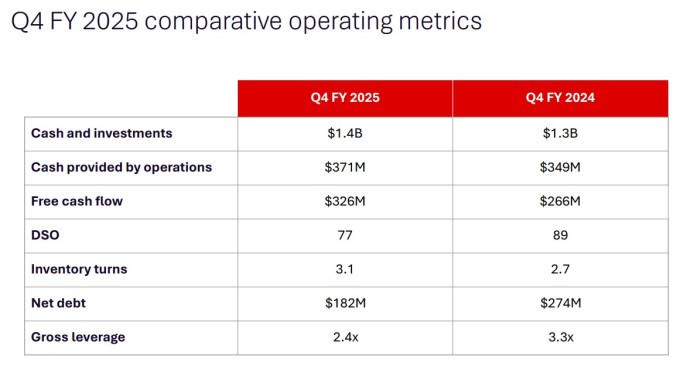
수익성 지표도 전반적으로 개선됐다. 비GAAP 영업이익률은 전년 대비 3.2%포인트 상승한 13.2%를 기록했고, 조정 EBITDA는 2억600만 달러로 전년 동기의 1억3700만 달러에서 50.36% 증가했다. 조정 매출총이익률은 43.4%로 1년 전의 41.6%에서 개선됐다. 영업활동을 통해서는 3억7100만 달러의 현금을 창출했으며, 분기말 현재 14억 달러의 현금과 투자자산을 보유하고 있다.
개리 스미스 사장 겸 최고경영자(CEO)는 "사상 최대 4분기 및 연간 실적이 초고속 연결 분야의 글로벌 리더로서의 입지를 더욱 공고히 하고 AI 생태계 내 역할을 확대한다"며 자신감을 표했다.
◆ 공격적인 FY26 가이던스로 시장 놀래켜
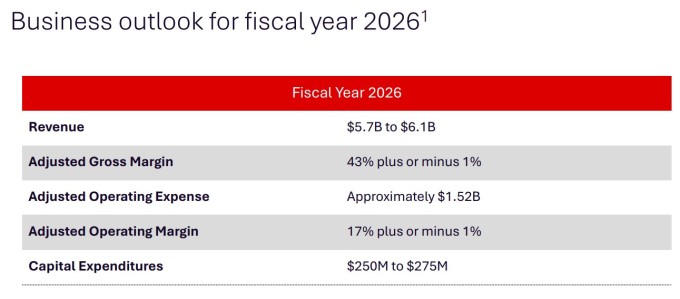
시에나의 2026 회계연도 전망은 시장을 더욱 놀라게 했다. 회사는 2026 회계연도 매출을 57억~61억 달러로 제시했는데, 이는 실적 발표 전 시장 예상치인 55억 달러를 크게 웃도는 수준이다. 중간값 기준 약 59억 달러는 전년 대비 24% 성장을 의미한다.
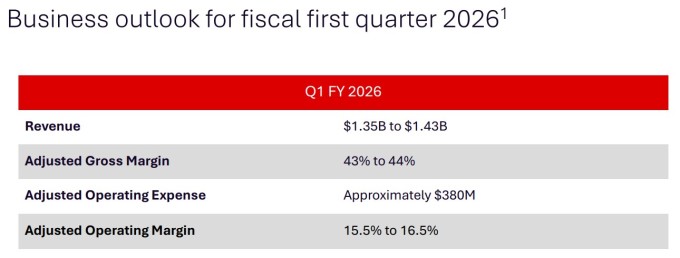
더욱 고무적인 것은 단기 전망이다. 시에나는 2026 회계연도 1분기 매출이 전년 동기 대비 30% 증가한 13억5000만~14억3000만 달러에 이를 것으로 예상했다. 이는 회사가 제시한 연간 성장률 전망치 24%보다 높은 수준으로, 성장 모멘텀이 가속화되고 있음을 시사한다.
조정 매출총이익률은 1분기 43~44%, 연간 42~44%를 전망했으며, 영업 이익률은 17%에 도달할 것으로 예상된다. 이를 토대로 2026 회계연도 주당순이익은 5.20~5.50달러 범위가 예상되는데, 이는 이전 시장 예상치인 4달러 중반대를 크게 상회하는 수치다.
스미스 CEO는 "앞으로 수년간 클라우드 및 서비스 제공업체 고객들의 지속적인 수요와 데이터센터 안팎에서 늘어나는 기회를 기반으로 성장 궤도에 대한 확신을 가지고 있다"고 강조했다.
◆ 78억달러 수주로 뒷받침되는 성장
시에나의 강력한 가이던스는 단순한 기대가 아닌 구체적인 수치로 뒷받침된다. 회사는 2025 회계연도에 사상 최고인 78억 달러 규모의 주문을 확보했다. 이는 연간 매출 48억 달러를 훨씬 초과하는 수준으로, 향후 성장 여력이 충분함을 보여준다.
더욱이 회사는 2025 회계연도를 50억 달러가 넘는 기록적인 수주 잔고로 마감했다. 이는 AI 인프라 구축을 위한 글로벌 투자가 본격화되면서 시에나의 광 네트워킹 솔루션에 대한 수요가 폭발적으로 증가하고 있음을 시사한다. 경영진은 이러한 수주 잔고가 "2026 회계연도 매출 전망의 상당 부분을 뒷받침한다"고 밝혔다.
▶②편에서 계속됨
kimhyun01@newspim.com