AI 핵심 요약
beta- 금융위가 18일 내년 1월부터 외담대 상환청구권을 원칙 폐지한다고 밝혔다
- 은행권은 구매기업 신용도 점검에 나서며 대출한도 축소 가능성이 제기됐다
- 발주정보 기반 공급망금융이 확대되지만 기존 외담대 대체에는 한계가 있다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
은행권 사전 심사 착수, 대출한도 축소 가능성
공급망금융 확대에도 기존 외담대 한도·금리 유지 관건
[서울=뉴스핌] 박가연 기자 = 내년 1월 외상매출채권담보대출(외담대)의 상환청구권 폐지를 앞두고 은행권이 구매기업에 대한 사전 심사에 나섰다. 금융당국이 기존 대출 규모 유지를 당부했지만 구매기업의 신용도에 따라 대출한도가 축소될 가능성이 제기되면서 중소 납품업체의 자금조달에 우려가 나온다.
18일 금융권에 따르면 금융위원회는 내년 1월 1일부터 외담대의 상환청구권을 원칙적으로 폐지한다. 기존 대출에는 만기·갱신 시부터 적용되며, 납품업체가 요청하면 예외적으로 상환청구권을 유지할 수 있다.
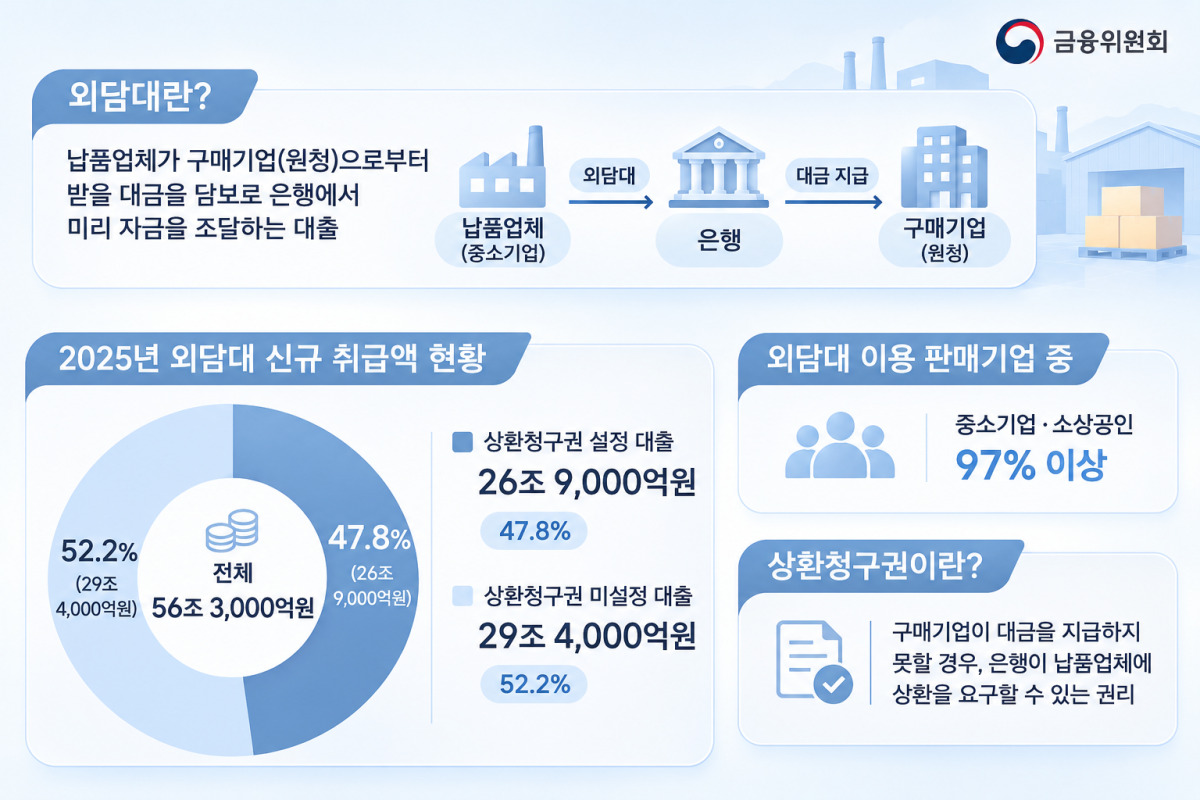
외담대는 납품업체가 구매기업으로부터 받을 대금을 담보로 자금을 미리 조달하는 상품이다. 상환청구권은 구매기업이 대금을 지급하지 못할 경우 은행이 납품업체에 상환을 요구할 수 있는 권리다.
이번 개편은 구매기업의 부실이 납품업체로 전이되는 것을 막기 위한 조치다. 지난해 홈플러스 기업회생 당시 납품업체 220곳에 약 310억원의 변제 의무가 발생하면서 제도 개선 필요성이 제기됐다.
지난해 외담대 신규 취급액 56조3000억원 중 상환청구권이 설정된 대출은 26조9000억원(47.8%)에 달했다. 이용 판매기업의 97% 이상이 중소기업·소상공인인 만큼 신용도가 낮은 구매기업과 거래하는 납품업체의 자금조달이 어려워질 수 있다는 우려가 나온다.
◆ 구매기업 신용도 점검 나선 은행권…한도 축소 우려
은행권은 상환청구권 폐지를 앞두고 구매기업의 신용도와 대출에 미칠 영향을 점검하고 있다. 상환청구권이 없어지면 구매기업의 대금 미지급에 따른 은행의 회수 부담이 커지는 만큼 신용도에 따라 대출한도가 조정될 가능성이 있다.
한 시중은행 관계자는 "현재 대략 700개 이하 구매기업을 대상으로 사전 심사와 영향도 평가를 진행하고 있다"며 "금융당국의 지침에 맞춰 기존 한도와 금리를 가급적 유지하는 방향으로 심사할 예정"이라고 말했다.
금융당국도 은행의 위험관리 강화가 대출 축소로 이어질 가능성을 인정하면서 기존 대출 규모 유지를 당부했다.
신장수 금융위 은행과장은 지난 2일 "은행들이 리스크 관리를 강화하면 외담대가 줄어들 가능성은 있지만, 신용평가 시스템이 고도화되는 속도가 굉장히 빠르다"며 "상환청구권을 뗀다고 해서 대출을 축소하면 안 된다고 당부했다"고 말했다.
다만 구매기업의 신용도에 따라 기존 대출한도를 유지하기 어려운 거래가 발생할 수 있다는 시각도 있다.
다른 시중은행 관계자는 "상환청구권이 없어지면 기존 B2B 대출의 한도가 줄어들 수 있다"며 "구매기업이 대금을 지급하지 못할 경우 은행의 대출금 회수 부담이 커지기 때문"이라고 설명했다.
손재성 숭실대 회계학과 교수는 "우량 기업은 상환청구권 유무에 따른 영향이 크지 않지만 신용도가 낮은 기업은 상황이 다르다"며 "은행은 납품업체와 구매기업의 신용도를 고려해 대출 여부를 판단하는데, 상환청구권이 없어지면 구매기업의 신용도가 더욱 중요해질 수밖에 없다"고 말했다.
◆ 새 공급망금융 상품 잇따라…외담대 대출 축소 우려는 여전
금융위는 지난 2일 열린 제6차 생산적 금융 대전환 회의에서 우리은행의 발주정보 기반 공급망금융을 우수사례로 소개했다.
우리은행은 지난 3일 구매기업의 발주정보와 신용보증기금 보증을 연계해 납품업체에 생산자금을 지원하는 상품을 출시했다. 매출채권이 발생한 이후 대출이 이뤄지는 기존 외담대와 달리 발주 단계부터 원자재 구입과 제품 생산에 필요한 자금을 조달할 수 있도록 했다.
다른 은행들도 기업 간 거래 플랫폼을 활용한 공급망금융 확대에 나서고 있다.
신한은행은 철강 거래 플랫폼 '이스틸포유'와 연계한 '뱅크플러스' 서비스를 선보였으며, NH농협은행도 이스틸포유에서 철강 구매대금을 지원하고 있다. 하나은행은 동국제강의 온라인 플랫폼 '스틸샵'에서 B2B 한도대출과 카드 결제를 연계하는 시스템을 추진 중이다.
그러나 금융지원 수단이 다양해지는 것과 기존 외담대의 대출 조건이 유지되는 것은 별개의 문제다. 업계에 따르면 최근 도입되고 있는 공급망금융 상품은 자금 공급 방식이 기존 외담대와 다르고 취급 규모도 상대적으로 작다.
외담대는 오랫동안 중소 납품업체의 주요 자금조달 수단으로 활용돼 온 만큼 상환청구권 폐지 이후 기존 한도와 금리가 얼마나 유지될지가 관건이다. 특히 신용도가 낮은 구매기업과 거래하는 납품업체는 자금조달 부담이 커질 수 있다는 지적이 나온다.
손 교수는 "상환청구권 폐지는 은행 입장에서 기존에 확보했던 보증 수단이 하나 사라지는 것과 같다"며 "은행이 추가적인 신용위험을 부담해야 하는 만큼 신용도가 낮은 기업을 중심으로 대출 취급이 어려워지고 금리 부담도 높아질 수 있다"고 말했다.
eoyn2@newspim.com