AI 핵심 요약
beta- 심텍은 18일 삼성전자·SK하이닉스향 매출 증가로 실적이 회복됐다.
- 3분기 누적 영업이익은 1784억원이지만 영업활동현금흐름은 485억원 순유출됐다.
- 심텍은 3796억원 규모 증설을 결정해 향후 수요와 재무 부담이 변수로 떠올랐다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
매출채권·재고 증가에 순차입금 6522억원, "2027년 재무지표 개선"
외부조달 규모 미정…전문가 "확정 수요·원리금 상환 능력 살펴야"
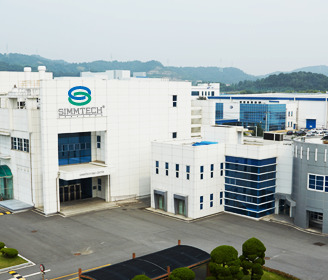
[서울=뉴스핌] 설희 기자= 삼성전자와 SK하이닉스에 반도체 기판을 공급하는 코스닥 상장사 심텍이 주요 고객사 매출 증가에 힘입어 실적 회복세를 보이고 있다.
영업활동, 현금흐름도 지난해보다 개선됐지만 아직 현금 순유출이 이어지는 가운데, 총 3796억원 규모의 신규 시설투자를 결정하면서 향후 현금 창출 능력과 투자재원 확보가 주요 변수로 떠오르고 있다.
◆ 삼성전자·SK하이닉스향 매출 34% 증가…소캠 관련 매출도 확대
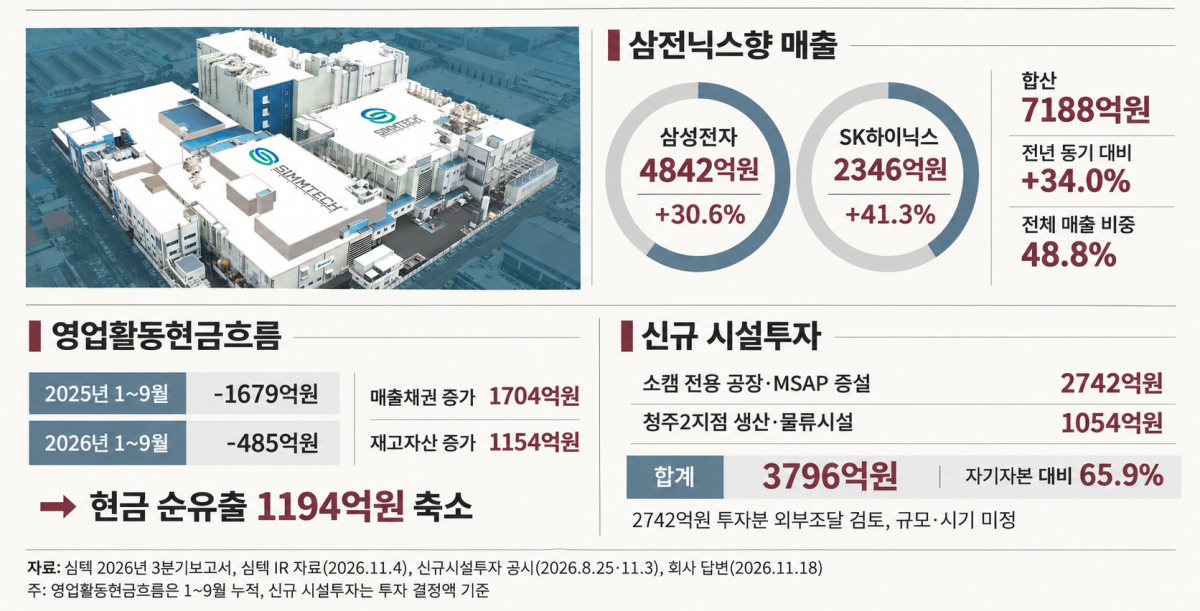
18일 금융감독원 전자공시시스템에 따르면 심텍의 올해 3분기 누적 연결 영업이익은 약 1784억원으로 전년 동기 16억원보다 크게 증가했다. 매출액도 약 1조4729억원으로 전년 대비 44.8% 늘었다. 반면 영업활동현금흐름은 마이너스 485억원을 기록했다. 지난해 같은 기간 마이너스 1679억원에서 약 1194억원 개선됐지만 순현금 유입으로 전환하지는 못했다.
실적 개선에는 주요 메모리 고객사의 매출 증가가 영향을 미쳤다. 심텍의 3분기보고서에 따르면 올해 1~9월 삼성전자향 매출은 4842억원으로 전년 대비 약 30.6%, SK하이닉스향 매출은 2346억원으로 약 41.3% 증가했다. 두 회사의 합산 매출은 7188억원으로 약 34% 늘었으며, 전체 연결 매출에서 차지하는 비중은 48.8%에 달했다.
심텍은 메모리 반도체를 연결하는 모듈용 인쇄회로기판(PCB)과 반도체 칩 조립에 사용되는 패키지 기판을 생산하는 기업이다. 올해 3분기 누적 매출에서 패키지 기판이 75%, 메모리 모듈 PCB가 25%를 차지했다. 최근에는 AI 서버용 소형 압축 부착 메모리 모듈(SOCAMM·소캠), 서버용 D램 및 기업용 솔리드스테이트드라이브(SSD) 관련 기판 사업을 확대하고 있다.
고객사들도 AI 서버용 메모리 공급 확대 계획을 제시했다. 삼성전자는 지난달 29일 3분기 실적발표에서 고성능 DDR5와 서버용 SSD 판매를 확대하겠다고 밝혔으며, SK하이닉스 역시 3분기 컨퍼런스콜에서 4분기 AI 서버용 소캠과 DDR5 판매를 확대할 계획이라고 설명했다.
심텍의 실제 관련 제품 매출도 증가하는 추세다. 회사가 지난 4일 공개한 기업설명회(IR) 자료에 따르면 소캠 관련 제품의 3분기 매출은 약 569억원으로 추정됐다. 2분기 393억원보다 약 45% 증가한 규모다. 심텍은 4분기 관련 매출을 989억원으로 전망했다.
◆ 실적 회복에도 영업활동 현금 순유출…차입 부담 증가
심텍은 지난 2023년부터 2025년까지 3년 연속 영업활동에서 현금 순유출을 기록했다. 올해 3분기 누적 영업활동현금흐름도 마이너스 485억원으로 나타났다. 다만 지난해 같은 기간 마이너스 1679억원보다 유출 규모는 1194억원 줄었다.
현금흐름에 영향을 미친 주요 요인은 매출채권과 재고자산 증가다. 올해 1~9월 매출채권 증가로 약 1704억원, 재고자산 증가로 약 1154억원의 현금흐름 감소 효과가 발생했다. 매출 확대 과정에서 판매대금이 현금으로 회수되기 전까지의 채권과 생산에 투입된 재고가 늘어난 영향이다.
9월 말 현금및현금성자산은 약 653억원으로 지난해 말보다 113억원 증가했다. 같은 기간 순차입금은 5258억원에서 6522억원으로 1264억원 늘었다. 올해 1~9월 재무활동을 통해 1186억원의 현금이 순유입되면서 영업·투자활동에 따른 현금 유출을 보완했다.
현금창출력에 대한 신용평가도 낮아졌다. 이크레더블은 올해 5월 심텍의 기업 신용등급을 지난해 BB-에서 B+로, 현금흐름등급을 C-에서 D로 하향 평가했다. 현금흐름등급 D는 현금창출능력이 낮거나 총 차입금 대비 현금흐름 창출액이 적어 현금지급능력이 불량한 것을 의미한다. 해당 평가는 지난 3분기 실적 개선 이전에 이뤄졌다.
이에 대해 심텍 관계자는 "당사는 2022년 말 반도체 다운턴으로 2025년까지 어려운 상황을 보내는 동안 부채가 빠르게 증가하여 현금흐름을 조금씩 회복해 가는중"이라며 "현금흐름 개선은 2027년도에 본격화될 예정이며, 매출채권 증가는 반도체 다운턴 기간 심텍홀딩스 산하 말레이시아법인 지원으로 늘어났으며 이 역시 2027년도에 회복될 예정"이라고 말했다.
이어 "올해 매출이 굉장히 빠르게 늘어나서 이에 대비해 재고를 확보하는 과정에서 재고자산이 늘어난 것으로 자연스러운 현상"이라며 "올해부터 매출과 영업이익이 가파르게 회복되고 있으며, 향후 전망도 긍정적인 상황으로 2027년도에는 부채비율이 낮아지면서 재무비율이 개선될것으로 회사는 전망하고 있다"고 강조했다.
안광섭 세종대 경영학부 겸임교수는 "성장기에는 매출이 늘수록 매출채권과 재고가 먼저 늘기 때문에, 영업이익이 나는데 현금이 빠져나가는 것 자체는 자연스러운 현상"이라며 "중요한 것은 이 유출이 일시적인지 구조적인지 판단하는 것"이라고 설명했다.
◆ 3796억원 선제 증설…오는 2028년 수요·재무 부담이 변수
심텍은 메모리 기판 수요 확대에 대응해 생산시설 투자에도 나섰다. 지난 8월 25일 AI용 소캠 모듈 기판 전용 공장과 고다층 미세회로 기판(MSAP) 생산능력 확대에 2742억원을 투자하기로 결정했다. 투자 종료 예정일은 2027년 12월 31일이다.
이달 3일에는 충북 청주2지점의 신규 생산·물류시설과 사무공간 확충을 위해 1054억원 규모의 시설투자를 추가 결정했다. 해당 투자기간은 오는 2028년 8월 말까지다. 두 차례 투자 결정액의 합계는 3796억원으로 지난해 말 연결 자기자본 5764억원의 약 65.9% 규모다.
심텍은 2742억원 투자에 내부유보자금 또는 외부조달을 활용하되 유상증자는 제외하고, 1054억원 투자에는 내부유보자금을 사용할 계획이다. 회사 관계자는 "2700억은 2027년도 말, 나머지는 2028년 8월 완료 예정으로 순차적 진행되고 있으며, 유상증자를 제외한 외부 조달은 현재 검토 중에 있으나 기간이나 규모는 정해진 바 없다"고 설명했다.
안 교수는 글로벌 빅테크의 AI 투자 확대가 이어지더라도 고객사별 자금조달 여건에 따라 반도체 공급망에 미치는 영향은 달라질 수 있다고 분석했다. 그는 "빅테크의 수익성이나 자금조달 여건이 나빠지더라도 투자가 한꺼번에 줄지는 않는다"며 "신용이 약한 고리부터 줄어드는 것"이라고 말했다.
이어 "증설의 근거가 계약인지 기대인지가 첫 번째"라며 "장기공급계약, 최소 물량 보장, 선수금, 고객의 공동투자가 있는지 확인해야 한다"고 강조했다.
특히 심텍의 신규 설비가 오는 2028년부터 순차적으로 가동되는 점과 관련해 "지금의 수요가 아니라 2028년의 수요에 거는 투자"라고 평가했다. 이어 "3분기 말 패키지 기판 가동률은 70%대 후반인데, 이 가동률이 60%대로 내려가도 원리금을 갚을 수 있는지, 전용 설비를 다른 제품으로 돌릴 수 있는지가 투자 지속성을 가른다"고 내다봤다.
winter1004@newspim.com