AI 핵심 요약
beta- 하나증권은 10일 에코프로비엠 목표주가를 11만2000원으로 낮추고 매수 의견을 유지했다
- 유럽 전기차 배터리 출하 부진과 헝가리 공장 중단으로 4분기 적자 전환이 예상됐다
- 2028년 유럽 사업 성장과 니켈 제련 사업의 이익 기여 가능성이 중장기 기대 요인으로 제시됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
중장기 성장 가능성에 투자의견 '매수' 유지
[서울=뉴스핌] 김가희 기자 = 하나증권이 에코프로비엠에 대해 유럽 전기차(EV) 배터리 출하 부진과 헝가리 공장 가동 중단에 따른 비용 부담을 반영해 목표주가를 11만2000원으로 하향했다. 다만 2028년 유럽 사업 성장 가능성과 니켈 제련 사업의 잠재적 이익 기여를 고려해 투자의견 '매수'를 유지했다.
김현수 하나증권 연구원은 10일 리포트에서 중장기 성장 요인을 현재 주가에 반영하기는 이르다며, 성장 가시성이 확보되기 전까지 기존 삼원계 양극재 생산능력을 기준으로 산정한 최대 기업가치 11조원 범위에서 매매하는 트레이딩 접근을 권고했다.
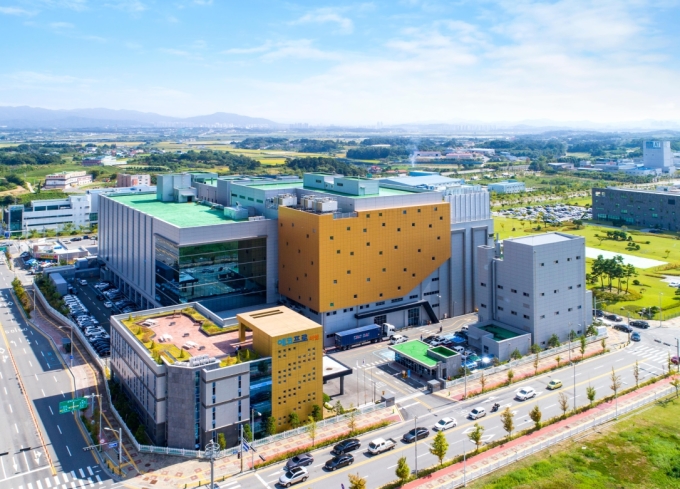
에코프로비엠의 3분기 매출액은 5579억원, 영업이익은 120억원으로 전년 동기 대비 각각 11%, 76% 감소했다. 전 분기 대비로는 매출액이 3%, 영업이익이 33% 줄었지만 흑자는 유지했다.
삼성SDI의 유럽 EV 배터리 공장 출하 부진이 이어지면서 에코프로비엠의 삼원계 양극재 출하도 전 분기 대비 34% 감소했다. 다만 에너지저장장치(ESS)와 전동공구용 제품 출하가 각각 173%, 16% 증가하며 EV 부문 부진을 일부 상쇄했다.
재고자산 회전율은 0.75로 전 분기와 유사했다. 재고일수는 130일로 전 분기 127일보다 소폭 늘었다. 영업이익률은 2.2%로 전 분기 대비 0.9%포인트 하락했다. 김 연구원은 9월부터 헝가리 공장이 현지 환경 규제 이슈로 가동을 중단하면서 고정비 부담이 증가했다고 설명했다.
하나증권은 에코프로비엠의 4분기 매출액을 5102억원, 영업손실을 103억원으로 예상했다. 매출액은 전년 동기 대비 3% 증가하지만 전 분기 대비로는 9% 감소하고, 영업이익은 8개 분기 만에 적자 전환할 것이란 전망이다. 김 연구원은 고객사의 유럽 EV 부문 출하 부진이 이어지면서 매출 감소가 불가피할 것으로 판단했다.
헝가리 공장 가동 중단에 따른 고정비 부담에 더해 3분기 발생했던 일회성 이익이 사라지는 점도 수익성 악화 요인으로 꼽았다. 3분기에는 메탈 가격 상승의 시차 반영에 따른 재고평가손실 환입과 개발비 자산화 등이 이익에 긍정적으로 작용했다는 설명이다. 4분기 영업이익률은 마이너스 2.0%로 전 분기 대비 4.2%포인트 하락할 것으로 예상했다.
하나증권은 유럽 내 한국 배터리 출하 부진을 반영해 에코프로비엠의 양극재 출하 전망치를 낮췄다. 연간 출하량은 2026년 6만톤, 2027년 6만8000톤, 2028년 9만9000톤으로 제시했다.
다만 김 연구원은 2028년 삼성SDI의 유럽 신규 프로젝트 진입과 산업 가속화 법안 적용으로 에코프로비엠의 유럽 공장 출하량이 빠르게 늘어날 가능성이 크다고 판단했다. 이는 실적 전망치와 기업가치 평가 배수를 함께 높일 수 있는 요인이라고 설명했다.
니켈 제련 사업의 잠재적 이익도 투자 판단의 근거로 제시했다. 2027년 2분기부터 출하가 예정된 니켈 제련소의 이익 가치는 아직 실적 추정치에 반영하지 않았다.
김 연구원은 제련 사업에 처음 진출하고 해외에서 사업을 진행한다는 점에서 예상 수익성을 확보하지 못할 가능성을 고려했다고 설명했다. 다만 계획대로 진행된다면 연간 9만톤 기준 최소 3000억원 이상의 연결 영업이익 기여가 가능할 것으로 봤다.
김 연구원은 이러한 중장기 성장 요인의 실현 여부를 확인할 필요가 있다며, 당분간 기존 삼원계 양극재 생산능력에 근거한 가치 범위 내에서 대응할 것을 권고했다.
rkgml925@newspim.com