AI 핵심 요약
beta- 에코프로비엠은 9일 3분기 매출과 영업이익이 각각 11%, 76% 감소했다
- iM증권은 전기차용 양극재 출하 부진에 목표주가를 9만원으로 낮췄다
- 미국·유럽 수요 둔화로 4분기에도 실적 부진이 이어질 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
4분기도 출하 감소 전망·투자의견 '보유'
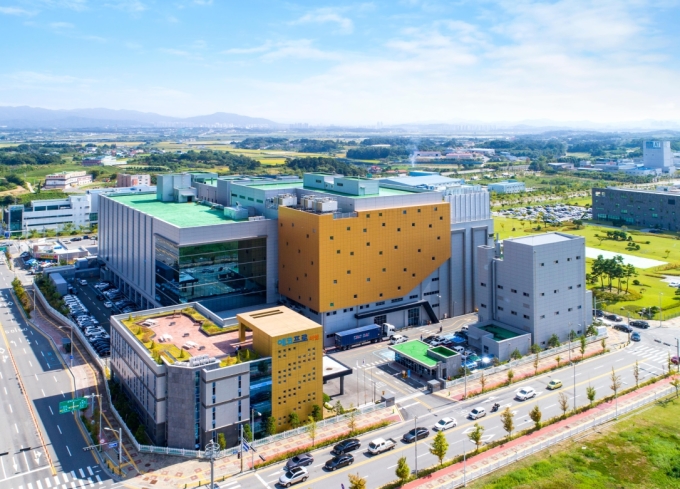
[서울=뉴스핌] 이정아 기자 = 에코프로비엠이 전기차용 양극재 출하 부진으로 올해 3분기 시장 기대치를 밑도는 실적을 기록하면서 증권가에서 목표주가를 10% 낮췄다.
미국 전기차 구매 세액공제 종료와 유럽 고객사의 공급 물량 변화로 4분기에도 실적 부진이 이어질 전망이다. 중장기 회복 가능성에도 현재 주가의 기업가치 평가 부담이 크다는 분석이다.
9일 iM증권은 에코프로비엠의 목표주가를 기존 10만원에서 9만원으로 10% 하향 조정했다. 투자의견은 '보유'를 유지했다. 지난 6일 종가 8만3100원 대비 상승 여력은 8.3%다.
정원석 iM증권 연구원은 에코프로비엠의 올해 3분기 연결 기준 매출액이 5580억원으로 전년 동기 대비 11% 감소했다고 밝혔다. 영업이익은 120억원으로 76% 급감했다. 전 분기와 비교하면 매출액은 3%, 영업이익은 33% 줄었다.
이는 시장 예상치인 매출액 6010억원과 영업이익 155억원을 모두 밑도는 수준이다. 영업이익률은 약 2%로 전 분기보다 소폭 하락했지만 흑자 기조는 유지했다.
실적 부진의 주요 원인은 전기차용 양극재 출하 감소다. 미국 전기차 구매 세액공제가 종료되면서 현지 전기차 수요가 둔화했다. 유럽 완성차 업체들의 신차 출시 과정에서는 주요 배터리 셀 고객사의 시장점유율이 하락하면서 에코프로비엠의 공급 물량도 줄었다.
반면 전동공구와 데이터센터용 배터리 백업장치 수요가 증가하면서 관련 양극재 매출은 전 분기 대비 약 16% 늘었다. 삼성SDI의 국내 중앙계약시장 공급 확대에 따라 에너지저장장치(ESS)용 양극재 매출도 일시적으로 회복했다.
양극재 판매가격은 원재료인 금속 가격 상승분이 반영되면서 전 분기 대비 약 6% 올랐다. 그러나 원·달러 환율 하락과 헝가리 공장의 일시적인 가동 중단에 따른 비용이 발생하면서 수익성 개선으로 이어지지는 못했다.
4분기 실적 전망도 밝지 않다. iM증권은 에코프로비엠의 4분기 연결 기준 매출액을 5150억원으로 예상했다. 전년 동기 대비 4% 증가하지만 전 분기보다는 8% 감소하는 수준이다.
같은 기간 영업이익은 89억원으로 전년 동기 대비 79%, 전 분기 대비 26% 감소할 것으로 전망했다. 전동공구와 데이터센터용 양극재 수요가 견조하더라도 전기차용 출하 감소를 상쇄하기는 어렵다는 판단이다.
정 연구원은 "미국 전기차 구매세액공제 종료에 따른 수요 부진과 유럽 완성차 업체들의 신차 출시에 따른 고객사 공급 물량 변화로 양극재 출하 감소세가 이어질 전망"이라고 내다봤다.
중장기 성장 동력으로는 헝가리 공장과 인도네시아 니켈 제련사업이 꼽혔다. 헝가리 공장은 지난 6월 니켈·코발트·알루미늄(NCA) 양극재 양산을 시작했다. 향후 유럽 전기차 시장 회복과 현지 생산 요건 강화에 대응하는 핵심 거점이 될 전망이다.
인도네시아 니켈 제련사업인 BNSI는 2027년 2분기 가동을 목표로 하고 있다. 핵심 원재료인 니켈의 조달 안정성을 높이고 하이니켈 양극재의 원가 경쟁력을 강화하는 역할을 맡을 것으로 예상된다.
BNSI의 실적은 내년부터 에코프로비엠 연결 실적에 반영될 전망이다. 다만 초기 생산 수율과 공장 가동률이 안정화되기까지 시간이 필요한 만큼 단기간에 수익성 개선 효과가 나타나기는 어렵다는 평가다.
iM증권은 에코프로비엠의 올해 연간 매출액을 2조2550억원으로 전년 대비 11% 감소할 것으로 전망했다. 영업이익은 600억원으로 전년 대비 53% 줄어들 것으로 예상했다.
plum@newspim.com