AI 핵심 요약
beta- 월가가 8일 AI보다 1조5000억달러 신용융자를 거품으로 지목했다
- 미국 신용융자 잔고는 14개월 동안 77% 급증해 위험 신호로 분석됐다
- 과거 급증 뒤 약세장이 이어졌지만 장기 투자에는 매수 기회로 평가됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

과거 세 차례 급증 이후 모두 약세장…역사적 고평가 속 위험 경고
[시드니=뉴스핌] 권지언 특파원 = 월가에서 인공지능(AI)이나 양자컴퓨팅보다 더 주목해야 할 거품으로 1조5000억달러 규모의 신용융자가 지목됐다. 투자자들이 증권사에서 빌린 자금이 단기간에 급증한 가운데, 과거에도 신용융자 잔고가 가파르게 늘어난 뒤 대규모 약세장이 뒤따랐다는 분석이다.
8일(현지시각) 미국 금융·투자 전문매체 모틀리풀에 실린 칼럼에 따르면 지난 10월 4주년을 맞은 현 강세장에서 S&P500과 나스닥종합지수는 2022년 약세장 저점 대비 두 배 이상 올랐고, 다우지수도 한때 90% 상승했다.
칼럼은 각각 조 단위 달러 규모의 시장 기회를 지닌 AI와 양자컴퓨팅에 대한 기대가 이 같은 랠리를 이끌었지만, 월가의 상승세를 뒤흔들 수 있는 더 큰 위험은 신용융자 잔고의 급증이라고 진단했다.
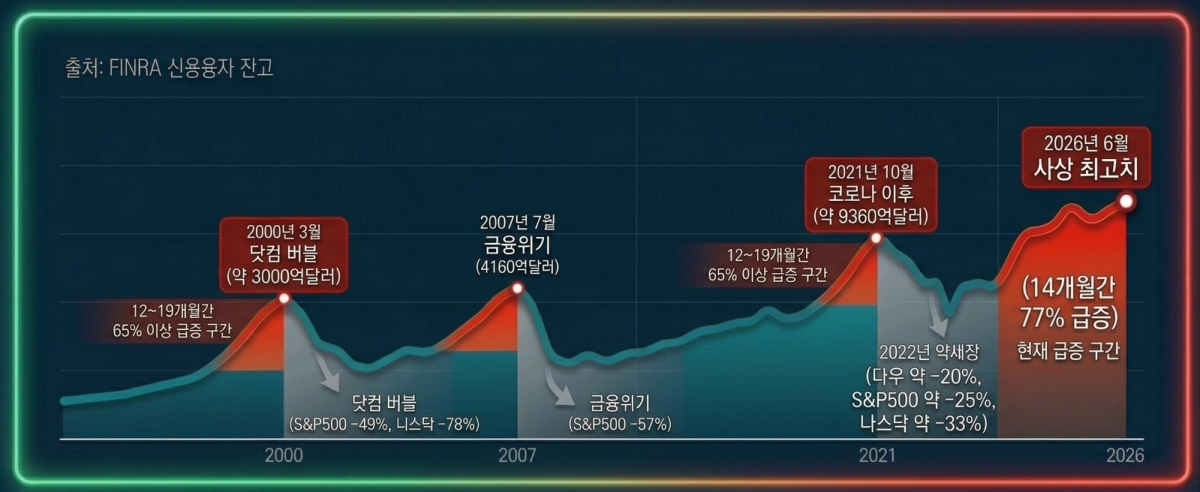
미국 금융산업규제국(FINRA)에 따르면 신용융자 잔고는 지난 6월 1조5020억달러로 사상 최고치를 기록했다. 지난 2025년 4월부터 올해 6월까지 14개월 동안 77% 급증한 규모다. FINRA의 이후 집계에서는 7월 한 달 새 848억달러 줄며 사상 최대 월간 감소폭을 기록했지만, 9월 1조4800억달러로 다시 늘어 사상 최고치에 바짝 다가섰다.
신용융자는 투자자가 증권사에서 이자를 내고 돈을 빌려 주식이나 상장지수펀드(ETF)를 매수하는 투자 방식이다. 레버리지를 활용해 주가가 예상대로 움직이면 수익을 키울 수 있지만, 반대 방향으로 움직이면 손실도 빠르게 확대된다. 이 때문에 신용융자 잔고는 정교한 지표는 아니지만 투자자들의 위험 선호도를 가늠하는 참고 지표로 활용된다.
신용융자 잔고는 증시 규모가 커지면서 꾸준히 늘어나는 경향이 있지만, 단기간에 가파르게 늘어날 때가 문제라는 지적이다. 칼럼은 지난 약 30년간 신용융자 잔고가 12~19개월 사이 65% 이상 급증한 사례가 이번을 포함해 네 차례였으며, 앞선 세 차례 모두 상당한 규모의 약세장으로 이어졌다고 설명했다.
◆ 닷컴·금융위기·코로나 이후에도 반복된 급증
1999년 3월부터 2000년 3월까지 12개월 동안 신용융자 잔고는 80% 늘어 3000억달러에 육박했다. 이후 닷컴 거품이 붕괴하면서 2002년 10월까지 S&P500과 나스닥 종합지수는 각각 49%, 78% 하락했다.
글로벌 금융위기 직전인 2006년 6월부터 2007년 7월까지도 신용융자 잔고는 66% 증가해 4160억달러를 넘어섰다. 금융위기가 정점에 달했을 당시 S&P500은 고점 대비 57% 급락했다.
코로나19 충격 이후에도 비슷한 흐름이 나타났다. 2020년 3월부터 2021년 10월까지 19개월 동안 신용융자 잔고는 재정 부양책에 따른 투자심리 개선 등에 힘입어 95% 늘어 당시 사상 최고치인 9360억달러에 육박했다.
신용융자 잔고가 정점을 찍은 지 3개월 뒤인 2022년 약세장이 시작됐고, 이후 다우지수와 S&P500, 나스닥은 각각 고점 대비 약 20%, 25%, 33% 하락했다.
이번에는 AI 기술 발전과 양자컴퓨팅의 초기 확산에 대한 기대 속에 신용융자 잔고가 14개월 만에 77% 증가했다. 앞선 세 차례와 마찬가지로 단기간에 투자자들의 차입이 크게 늘었다는 점에서 경계할 필요가 있다는 게 칼럼의 분석이다.
칼럼은 신용융자 잔고만으로 증시 상승세가 언제 끝날지, 어떤 요인이 하락을 촉발할지 예측할 수는 없다고 전제했다. 다만 투자자들의 과도한 위험 감수가 지속 가능하지 않음을 보여주는 경고 신호이며, 주식시장이 역사적으로 높은 밸류에이션을 기록하고 있다는 점에서 위험이 더 커질 수 있다고 지적했다.
◆ 약세장보다 3.6배 긴 강세장…장기 투자에는 기회
다만 시장 하락이 장기 투자자들에게 반드시 부정적인 것만은 아니라는 분석도 제시됐다. 과거 통계를 보면 약세장은 강세장보다 지속 기간이 짧았으며, 급격한 조정은 장기 투자자들에게 저가 매수 기회가 될 수 있다는 것이다.
투자 리서치업체 비스포크 인베스트먼트 그룹이 2026년 5월 X(옛 트위터)에 공개한 분석에 따르면 1929년 9월 이후 S&P500 약세장은 평균 286일, 약 9.5개월 만에 저점을 형성했다. 반면 강세장은 평균 1023일 동안 지속돼 약세장보다 약 3.6배 길었다.
크레스트몬트 리서치가 분석한 S&P500의 장기 수익률 자료도 장기 투자의 성과를 뒷받침하는 사례로 제시됐다. 배당금을 포함한 S&P500의 20년 이동 총수익률을 1900년 이후 분석한 결과, 총 107개 투자 기간 모두 연평균 수익률이 플러스를 기록했다는 것이다.
이는 주식시장 고점이나 경기침체, 대공황, 전쟁, 팬데믹 시기에 투자했더라도 S&P500 추종 지수를 20년간 보유했다면 배당금을 포함해 수익을 거뒀다는 의미다.
칼럼 필자는 "인내는 미덕이자 월가에서 부를 쌓는 길"이라며 "1조5000억달러 규모의 신용융자 거품이 터진다면 이를 매수 기회로 삼으라"고 조언했다.

kwonjiun@newspim.com