AI 핵심 요약
beta- KB금융은 29일 3분기까지 누적 순이익 5조7921억원을 거뒀다
- KB증권 순익 급증으로 비은행 부문 기여도는 40.1%로 높아졌다
- KB금융은 주당 1167원 분기배당을 결의하고 주주환원을 이어갔다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
국민은행 "3분기 NIM 잘 막았다…대출 리프라이싱 효과 있을 것"
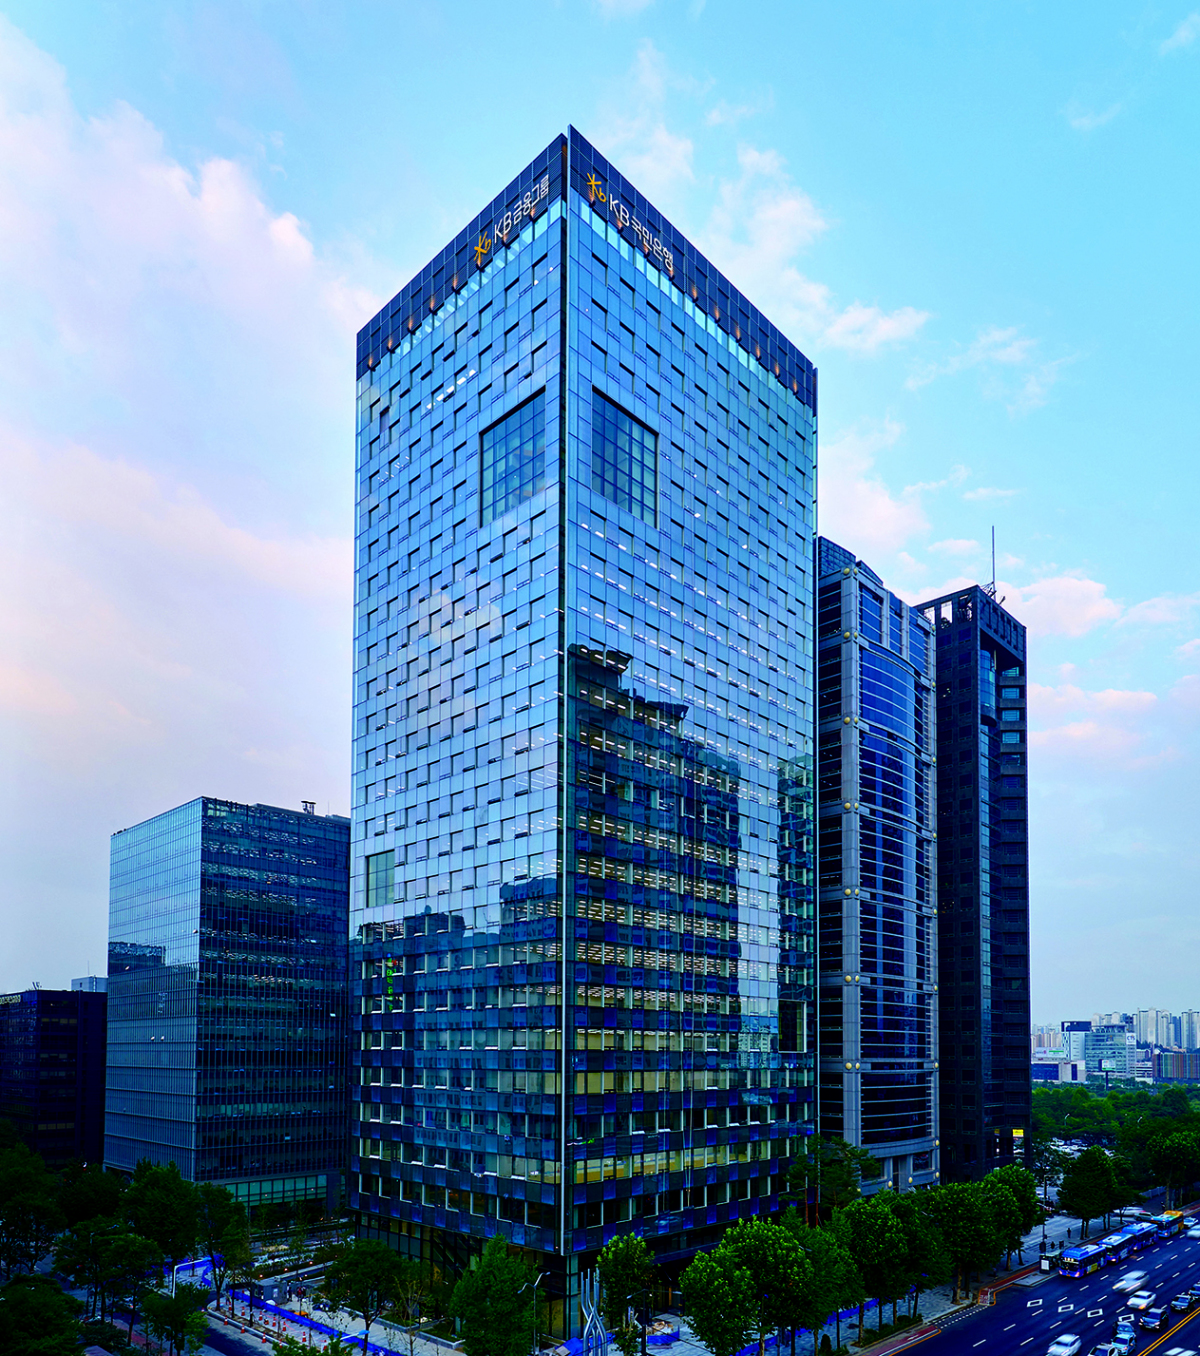
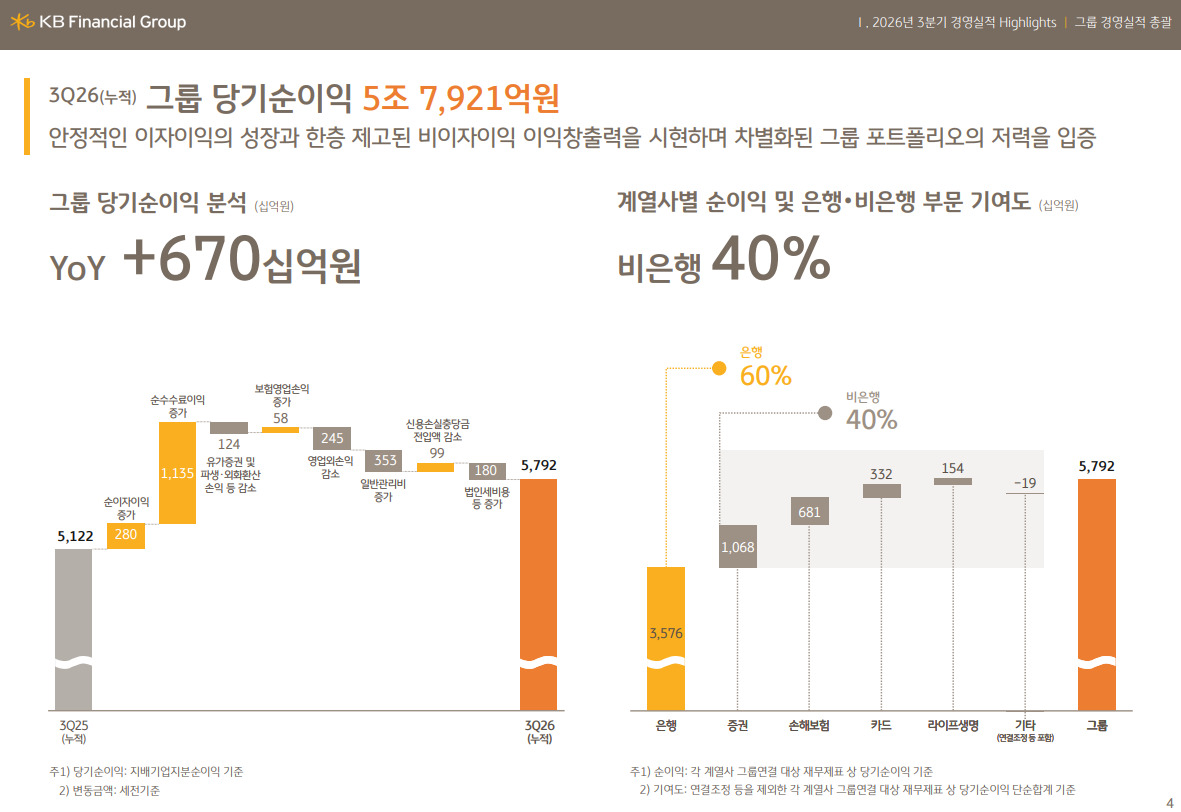
[서울=뉴스핌] 김양섭 기자 = KB금융그룹이 올해 3분기까지 5조7921억원의 순이익을 거뒀다. 전년 동기(5조1217억원) 대비 13.1% 늘어난 규모로, 지난해 연간 순이익(약 5조8330억원)에 근접했다. KB증권의 누적 순이익이 전년 동기의 2배를 넘어서면서 그룹 내 비은행 기여도는 40%대로 올라섰다.
◆ "수수료 공백은 트레이딩·퇴직연금으로"
KB금융이 29일 발표한 2026년 3분기 경영실적에 따르면 3분기 순이익은 1조9075억원으로 전년 동기(1조6860억원) 대비 13.1% 증가했다. 순이자이익은 3조5070억원으로 5.1%, 순수수료이익은 1조1266억원으로 14.2% 늘었다(전년 동기 대비).
전분기와 비교하면 순이익은 4.3%(847억원) 줄었다. 3분기 비이자이익은 1조1296억원으로 전분기(1조9783억원) 대비 42.9% 감소했다. 순수수료이익이 주식거래대금 감소로 29.7% 줄었고, 기타영업손익은 시장금리 상승과 주식시장 변동성 확대로 30억원에 그쳤다. 반면 순이자이익은 전분기 대비 11.6% 늘었다.
누적 기준 순수수료이익은 4조878억원으로 전년 동기 대비 38.5% 증가했고, 분기 순수수료이익은 4개 분기 연속 1조원을 넘겼다.
나상록 KB금융 재무담당 전무(CFO)는 이날 컨퍼런스콜에서 "수수료 이익의 기본 체력은 분기당 1조원 정도"라고 말했다.
나 전무는 "수수료만 본다면 조금 둔화되는 모습은 어쩔 수 없이 나오겠지만, 주식거래대금 감소로 생기는 공백은 트레이딩 손익 회복과 퇴직연금 등으로 빨리 메우는 게 중요하다"며 "높은 금리 수준을 활용한 은행·보험의 이익 증가와 비용 효율화로 당기순이익은 꾸준하게 우상향할 수 있도록 추진하고 있다"고 설명했다.
3분기 실적에는 일회성 요인도 반영됐다. 인도네시아 중간지주회사 설립 과정에서 국민은행과 국민카드가 현지 자회사 주식을 양도하면서 이연법인세자산을 인식해 법인세 부담이 줄었다. 나 전무는 "일회성 이익이 나오면 미래 이익을 담보할 수 있는 부분에 투자한다는 원칙에 따라 NIM 방어를 위해 채권 교체 매매 폭을 넓혔고, 높은 금리 수준에 따른 신용위험 증가에 대비해 충당금도 추가로 적립했다"고 말했다.
3분기 그룹 신용손실충당금전입액은 5633억원으로 전분기 대비 8.4% 늘었고, 누적 대손충당금전입비율(CCR)은 0.40%를 기록했다. KB금융은 올해 그룹 크레딧코스트가 40bp 중반 수준 이내에서 관리될 것으로 전망했다. 내년에 대해서는 "금리 상승으로 취약차주의 건전성이 악화될 가능성이 있다"며 "올해 목표 수준에서 크게 벗어나지는 않겠지만 좀 더 보수적인 관점을 유지하겠다"고 밝혔다.
◆ "심플하면서도 강력한 로직"…KB금융, 주주환원 포뮬러 고수
KB금융 이사회는 이날 주당 1167원, 총 4049억원의 분기 현금배당을 결의했다. 주당 배당금은 전년 동기(930원) 대비 237원(25.5%) 늘었다. 9월말 유통주식수는 3억4835만주로 전년 동기 대비 3.8% 줄었다.
나 전무는 결산배당 전 추가 주주환원책 발표 가능성을 묻는 질문에 "자사주 매입은 다 완료됐고 연말 결산배당 때 1800억원 현금배당을 추가하는 부분이 남아 있다"며 "새로운 주주환원 정책을 지금 심각하게 고민하고 있지는 않다"고 답했다. 그는 "저희가 갖고 있는 포뮬러(산식) 로직은 굉장히 심플하면서도 강력해 이 강점을 계속 유지할 필요가 있다"고 덧붙였다.
이어 "자본비율이 크리티컬하게 움직이지 않는다면 당초 약속했던 환원 규모를 지켜가는 모습으로 자연스럽게 진화할 것"이라며 "결과물이 조금 부족하거나 넘치더라도 꾸준하게 우상향하겠다는 모습은 꼭 약속할 수 있다"고 강조했다. 다만 이를 위해서는 중장기 자기자본이익률(ROE) 13%에 근접한 수익성과 안정적인 자본비율 관리가 필요하다는 전제를 달았다.
9월말 보통주자본(CET1)비율은 13.80%로 6월말 대비 0.05%포인트 올랐고, BIS 자기자본비율은 16.02%를 기록했다. KB금융은 원·달러 환율 하락이라는 우호적 환경에도 분기 중 약 1조3000억원의 자사주 매입과 현금배당 등 역대 최대 규모의 주주환원을 집행하면서 CET1 비율 상승폭이 제한됐다고 설명했다. 또 연말 CET1 비율을 기반으로 2027년 1차 주주환원 규모가 정해지는 만큼 CET1 비율을 안정적으로 관리하겠다고 밝혔다.
◆ 국민은행 3분기 순익 전년比 14.8%↑…"NIM 잘 막았다"
국민은행의 3분기 순이익은 1조3509억원으로 전년 동기(1조1769억원) 대비 14.8%, 전분기 대비 20.1% 각각 늘었다. 누적 순이익은 3조5763억원으로 전년 동기 대비 6.3% 증가했다. 3분기 순이자이익은 2조8370억원으로 전년 동기 대비 5.7% 늘었다.
은행 NIM은 1.72%로 전년 동기(1.74%)와 전분기(1.74%) 대비 각각 0.02%포인트 하락했다. 서기원 KB국민은행 경영기획그룹 부행장(CFO)은 "저희 입장에서는 잘 막았다고 생각한다"며 "7월, 8월 기준금리 인상이 반영되면서 조달비용이 상승했고, 금리 상승 국면에서 핵심예금은 머니무브로 들어오지 않아 기관이나 법인 정기예금으로 조달하고 있다"고 말했다.
9월말 원화 정기예금은 221조2000억원으로 6월말 대비 20조2000억원(10.0%) 늘었고, 요구불성 예금(핵심예금·MMDA)은 168조1000억원으로 8조7000억원(4.9%) 줄었다.
서 부행장은 요인별로 보면 시장금리 상승에 따른 대출금리 효과가 약 10bp, 조달금리 상승 영향이 8bp 내외였지만, 기업금융 중심 포트폴리오 전환에 따른 스프레드 축소와 핵심예금 감소가 하락 요인으로 작용했다고 설명했다.
4분기에 대해서는 반등을 기대했다. 나 전무는 "4분기부터는 반등하는 모습을 보일 수 있도록 총력을 기울이고 있다"며 "대출 수익률은 이미 3분기부터 개선되는 흐름이 나오고 있다"고 말했다. 서 부행장은 "기업대출은 경쟁은행 대비 낮았던 단기 변동 주기 대출 비중을 2·3분기에 많이 높여 리프라이싱 효과가 분명히 있을 것"이라고 말했다. 다만 "예금 만기가 4분기에 집중돼 있는 것은 다른 은행도 마찬가지"라며 조달 부담 관리를 과제로 꼽았다.
9월말 국민은행 원화대출금은 390조9000억원으로 지난해 말 대비 3.5%, 6월말 대비 1.5% 늘었다. 지난해 말 대비 기업대출은 5.5%, 가계대출은 1.5% 증가했다.
◆ KB증권 누적 순익 1조 넘어...전년 대비 114%↑
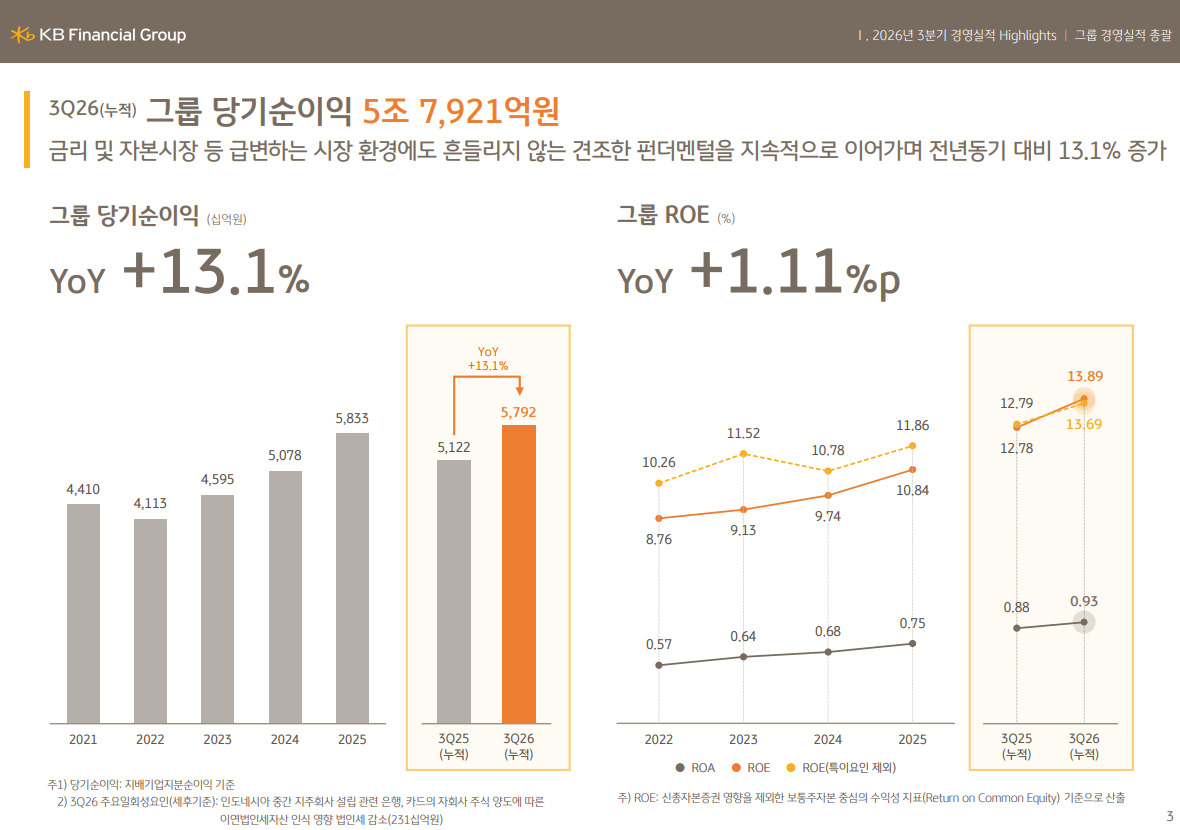
계열사 순이익 단순합산 기준(연결조정 제외) 비은행 부문 기여도는 40.1%로 지난해 연간(37.0%)보다 3.1%포인트 높아졌다. KB금융이 공개한 2022년 이후 연간 수치(31.4~39.9%)와 비교해도 가장 높다.
KB증권의 누적 순이익은 1조675억원으로 전년 동기(4967억원) 대비 114.9% 늘었다. 다만 3분기 순이익은 2712억원으로 전년 동기 대비 71.9% 늘었지만 전분기 대비로는 39.5% 줄었다. KB금융에 따르면 3분기 개인 투자자의 국내주식 시장거래대금은 전분기 대비 45.5% 감소했다. KB국민카드의 누적 순이익은 3317억원으로 18.2% 증가했다(전년 동기 대비).
보험 계열사는 부진했다. KB손해보험은 6811억원으로 11.2%, KB라이프생명은 2106억원(개별 기준)으로 17.3% 각각 감소했다(전년 동기 대비). 시장 변동성 확대로 운용자산 평가손실이 발생한 영향이다. KB부동산신탁은 1499억원의 누적 순손실을 냈다.
ssup825@newspim.com