AI 핵심 요약
beta- 교보증권은 22일 3000억원 규모 RCPS 발행을 결정했다
- 한화투자증권과 우리투자증권도 종투사 진입용 자본 확충에 나섰다
- 세 회사는 자본 3조원과 수익성·유지 요건을 충족해야 한다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
RCPS 배당 부담·두나무 지분 변동성·수익성 개선 등 과제 산적
[서울=뉴스핌] 김가희 기자 = 교보증권이 3000억원 규모의 상환전환우선주(RCPS) 발행을 추진하면서 국내 11번째 종합금융투자사업자(종투사) 자리를 둘러싼 중소형 증권사들의 경쟁이 달아오르고 있다. 한화투자증권이 5000억원 규모 유상증자를 마무리하고 우리투자증권도 모회사 지원을 바탕으로 자본을 확충하는 등 종투사 진입을 위한 준비에 속도를 내고 있다.
그러나 세 회사 모두 현재 공개된 자본 확충 계획만으로는 지정 기준인 자기자본 3조원에 미치지 못한다. 자본을 늘리는 것뿐 아니라 조달 수단별 자기자본 인정 범위와 이익 창출력, 자본 유지 요건까지 고려해야 해 실제 지정까지는 추가 과제가 남아 있다.
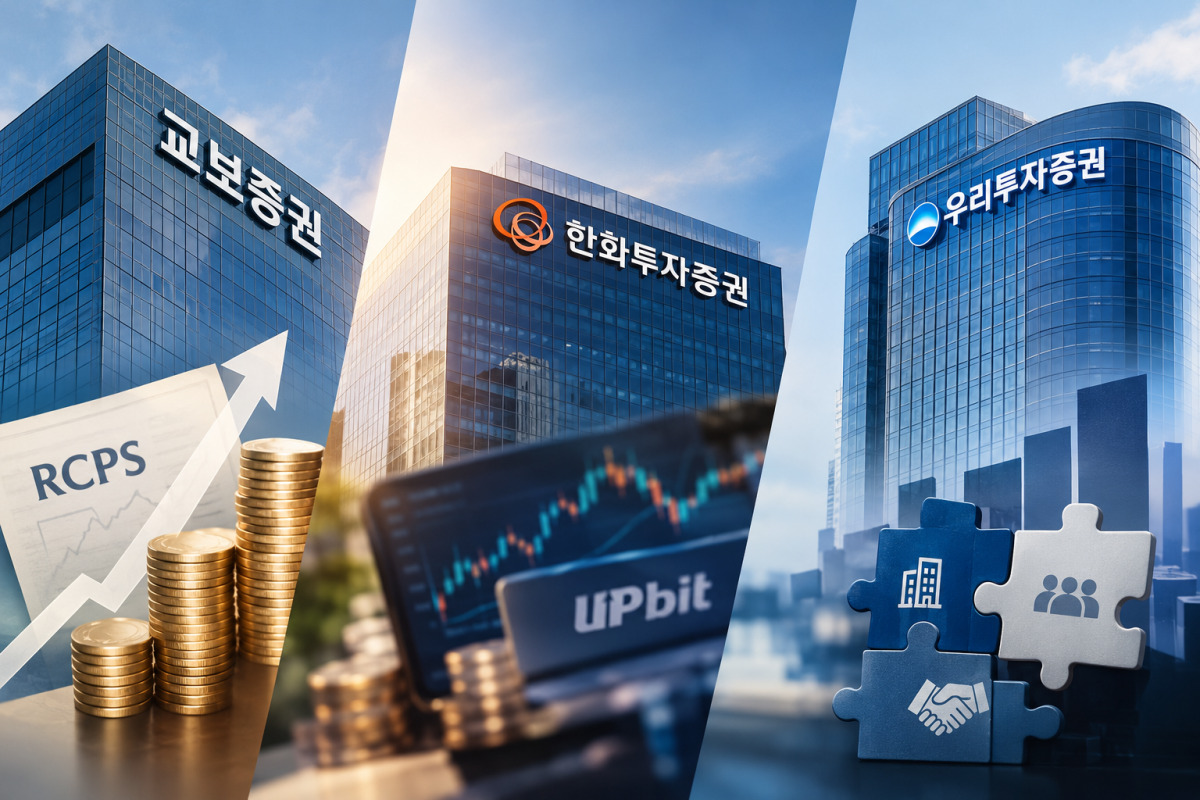
26일 금융투자업계에 따르면 교보증권은 지난 22일 3000억원 규모의 제3자배정 유상증자를 결정했다. 상환 가능 시점이 다른 두 종류의 RCPS를 발행하는 방식으로, 2000억원어치는 발행 3년 뒤부터, 1000억원어치는 2년 뒤부터 상환할 수 있도록 했다.
◆ 교보 배당 부담·한화 자산 변동성·우리투자 수익성 과제
올해 상반기 말 교보증권의 자기자본은 2조2406억원이다. 이번 발행 규모를 단순 합산하면 2조5406억원으로 늘어나지만, 종투사 기준까지는 약 4594억원이 부족하다. 또한 RCPS는 일정 기간이 지나면 우선배당률이 높아지는 구조로, 시간이 지나 배당률이 올라가면 부담이 커질 수 있다. 때문에 조달 자금을 사업 성장과 수익 확대로 연결하는 것이 중요하다.
한화투자증권은 지난 8일 5000억원 규모 유상증자 대금 납입을 마쳤다. 한화자산운용과 한화생명이 각각 2500억원씩 참여했다. 한화투자증권의 올해 상반기 말 자기자본은 2조2674억원으로, 증자액을 단순 합산하면 2조7674억원이다. 종투사 기준까지는 약 2326억원이 남아 있다.
한화투자증권은 이와 별도로 최대 4000억원 규모의 신종자본증권 발행도 추진하고 있다. 다만 신종자본증권은 회계상 자본으로 분류되더라도 종투사 지정에 필요한 자기자본 산정에서는 인정되지 않아 실제 요건 충족에 필요한 자본을 추가로 확보해야 한다.
자본 확충 이후에는 보유 자산의 가치 변동도 관리해야 한다. 한화투자증권은 올해 상반기 두나무 지분을 추가 취득해 6월 말 장부가액을 약 1조5068억원으로 늘렸다. 이는 유상증자액을 반영한 자기자본의 단순 합산 규모와 비교해 절반을 웃도는 수준이다. 두나무 지분 가치가 하락하면 자기자본에도 부정적인 영향을 줄 수 있어, 주요 투자자산의 변동성이 재무 관리의 변수로 꼽힌다.
우리투자증권은 자본 확충 이후 수익성을 끌어올려야 하는 과제를 안고 있다. 올해 우리금융지주로부터 1조원 규모 자금을 수혈받은 우리투자증권의 자기자본은 상반기 말 기준 약 2조2278억원 수준이다. 3조원까지는 약 7722억원이 더 필요하다. 회사는 2030년 종투사 도약을 목표로 기업금융(IB) 역량과 수익 기반을 강화하고 있다.
최근 실적은 늘어난 자본에 걸맞은 이익 창출이 필요하다는 점을 보여준다. 우리투자증권의 올해 3분기 순이익은 34억원으로, 1분기 140억원과 2분기 107억원에 이어 감소했다. 3분기 순영업수익은 573억원으로 전 분기보다 약 25% 줄었고, 비이자이익도 425억원에서 175억원으로 감소했다. 이자이익은 늘었지만 비이자이익 감소를 상쇄하지 못했다.
우리투자증권은 출범 이후 회사채 인수·주선과 인수금융 등 IB 사업을 확대하고 기업공개(IPO)로 영역을 넓혀 왔다. IB 관련 수수료 수익이 증가하는 등 성장세를 보이고 있지만, 거래와 유가증권 운용 실적에 따라 비이자이익이 변동할 수 있다는 점은 부담이다. IB 수익의 안정성을 높이는 동시에 리테일과 자산관리 부문의 수익 기여도를 확대해 사업 기반을 다변화해야 한다.
◆ 자본 3조원 외에도 2년 연속 유지·사업 심사 통과해야
세 회사가 자본 확충에 나선 것은 종투사 지정 이후 사업 영역을 넓힐 수 있기 때문이다. 종투사는 기업신용공여 한도가 자기자본의 최대 200%까지 확대되며, 헤지펀드 등을 대상으로 한 전담중개업무(PBS)도 할 수 있다. 자기자본은 대형 기업금융 거래에 참여할 수 있는 여력과도 연결돼 중장기 사업 경쟁력을 좌우하는 요소로 꼽힌다.
다만 자기자본 3조원을 확보하는 것만으로 지정이 보장되지는 않는다. 종투사 지정을 위해서는 최근 2개 사업연도 결산일에 자기자본 기준을 연속 충족해야 하고, 사업계획과 인력·물적 설비, 사회적 신용 등 관련 요건에 대한 심사도 거쳐야 한다. 자본 확충 시점뿐 아니라 이후에도 기준을 유지할 수 있는 재무 여력과 사업 역량을 갖추는 것이 중요하다.
결국 11번째 종투사 자리를 둘러싼 경쟁은 자본 확충 규모뿐 아니라 이를 실제 수익과 재무 안정성으로 연결하는 능력에 따라 갈릴 전망이다. 교보증권은 RCPS의 배당 부담을 감당할 수익 창출력을, 한화투자증권은 주요 투자자산의 변동성 관리를, 우리투자증권은 IB 성장세를 안정적인 이익으로 연결하고 사업 기반을 넓히는 역량을 입증해야 할 것으로 관측된다.
rkgml925@newspim.com