AI 핵심 요약
beta- 서울시복지재단이 7일 서울 1인 가구 92만여 명 분석을 발표했다.
- 40대 초반은 주택보유·자가거주가 대출·소득·자산이 더 높았다.
- 고령일수록 자산 격차가 커졌고 재단은 세부 결과를 공개했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
65세 이상 자산 지수 70.2 vs 250.0 격차
[서울=뉴스핌] 이경화 기자 = 서울 1인 가구는 같은 연령대에서도 주택 보유 여부에 따라 금융 이용 양상이 달라지는 것으로 나타났다.
서울시복지재단은 2024년 1~12월 92만1328명의 1인 가구 서울 시민을 대상으로 진행한 분석 결과를 7일 발표했다.
40대 초반(40~44세)에서 대출이 있는 사람의 비율은 무주택·비자가거주가 37.6%, 주택보유·자가거주가 55.6%로, 두 집단 간 약 18%p의 차이를 보였다. 두 집단의 신용점수는 각각 96.7과 103.4로 큰 차이가 없었다.
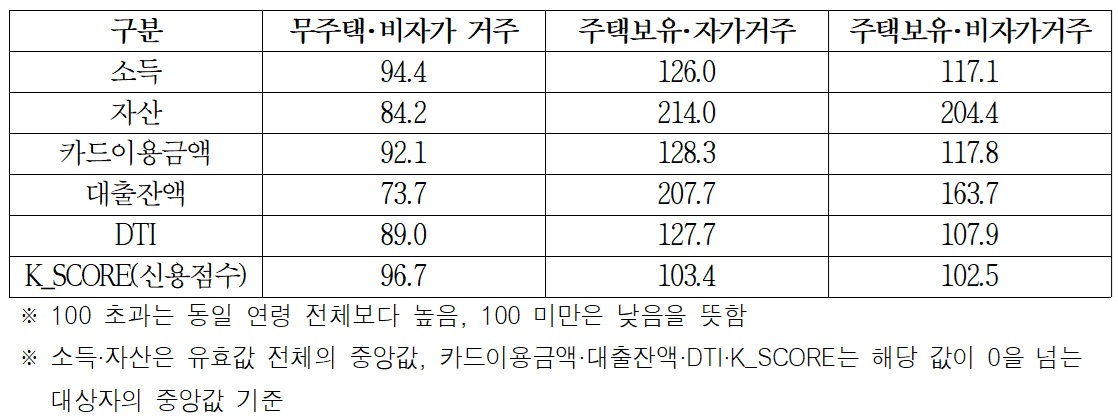
동일 연령대 전체와 비교했을 때, 대출이 있는 무주택·비자가거주 비율은 3.8%p 낮고, 주택보유·자가거주 비율은 14.1%p 높았다. DTI(소득 대비 부채상환 비율) 산출자 비율은 각각 5.0%p와 20.6%p 차이를 보였으며, 카드 이용자 비율은 3.3%p 낮고 12.1%p 높았다.
경제·금융 수준 지수는 동일 연령 전체를 100으로 환산해 제시되며, 100보다 크면 해당 집단이 전체 평균보다 높은 수준에 있음을 의미한다. 40~44세의 소득 지수는 94.4와 126.0으로 약 1.3배 차이를 보였고, 자산 지수는 84.2와 214.0으로 약 2.5배의 차이가 나타났다.
고령 연령대일수록 자산 격차가 커져 65~69세의 자산 지수는 70.2와 250.0으로 약 3.6배 차이가 났다.
진수희 서울시복지재단 대표는 "1인 가구를 연령이라는 하나의 기준으로만 보면 같은 연령대 안의 다양한 경제·금융 특성을 놓칠 수 있다"며 "누구나 홈페이지에서 관심 있는 연령대를 직접 확인할 수 있도록 공개한 만큼 폭넓게 활용되길 기대한다"고 전했다.
연령대별 세부 결과는 서울시복지재단 홈페이지 아카이브에서 확인할 수 있다.
kh99@newspim.com