AI 핵심 요약
beta- 에이스침대가 2일 침체 속에도 실적 개선을 냈다
- 상반기 매출 1698억원, 영업이익 294억원이었다
- 보유 자산 수익이 실적을 뒷받침했고 부채비율은 9.39%였다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
상반기 영업이익 반등…견조한 성과 입증
알짜 현금부자 구조…임대·금융수익 효자
보수적 CAPEX·적정 가동률로 불황 극복
[서울=뉴스핌] 이석훈 기자 = 경기 침체에 따른 소비 위축으로 침대업계의 불황이 이어지는 가운데 에이스침대가 안정적인 실적 흐름을 이어가고 있다. 경쟁사들이 가격 인상 등 대응에 나서는 상황에서 현금성 자산과 투자 부동산 등 보유 자산에서 발생하는 영업외수익이 실적을 뒷받침하고 있다.
◆ 영업이익 웃돈 영업외수익…보유 자산도 실적 변수
2일 업계에 따르면 침대 시장 전반이 불황을 겪는 상황에서 에이스침대는 경쟁사들과 달리 안정적인 실적 흐름을 이어가고 있다. 건설한 재무구조를 바탕으로 영업활동은 물론 영업외 부문에서도 수익 기반을 유지하고 있다는 분석이다.
 |
올해 침대업계는 내수 부진이 이어지는 가운데 원자재 수입 비용과 물류비 상승 등으로 비용 부담도 커지고 있다.
주요 침대업체들은 가격 인상을 통해 수익성 방어에 나섰다. 지난 6월 시몬스는 매트리스·프레임·침구류 등 주요 제품 가격을 평균 10% 인상했으며, 씰리침대도 매트리스·프레임·전동침대 가격을 평균 8% 올렸다.
이는 4년째 가격 동결 기조를 이어가고 있는 에이스침대와 다른 행보다. 에이스침대는 올해 초 상생 경영의 일환으로 "2026년에도 전 제품 가격을 동결하겠다"고 밝힌 바 있다.
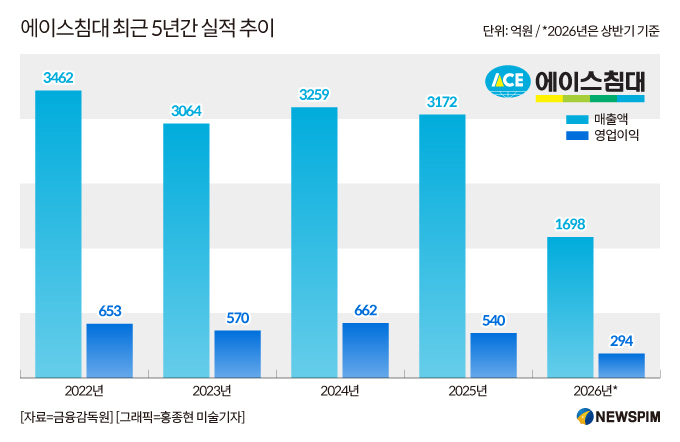
에이스침대는 가격을 동결한 가운데서도 상반기 매출과 영업이익이 전년 동기보다 증가했다. 올 상반기 연결 기준 매출액은 1698억원으로 전년 동기 1578억원보다 7.60%(120억원) 늘었다. 같은 기간 영업이익은 290억원에서 294억원으로 소폭 증가했다.
영업외수익도 실적에 영향을 미쳤다. 에이스침대의 올 상반기 영업외수익은 357억원으로 영업이익을 웃돌았다. 현금 및 현금성자산 686억원, 투자자산 202억원, 투자부동산 644억원 등을 보유하고 있어 이자·배당 및 부동산 관련 수익 등이 영업외수익에 포함된 것으로 풀이된다.
올 상반기 말 기준 에이스침대의 총자산은 8332억원이다. 본업인 침대 판매 외에 보유 자산에서 발생하는 수익이 전체 실적에 일정 부분 영향을 미치는 구조다.
침대업계 관계자는 "원자재와 물류비 등 비용 부담이 이어지는 상황에서 가격을 동결하면 수익성에 부담이 될 수 있다"며 "에이스침대는 현재까지 매출과 영업이익이 증가한 만큼 가격 동결에 따른 실적 영향이 크게 나타나지는 않은 것으로 보인다"고 말했다.
◆ 부채비율 9%대…낮은 차입 부담 유지
에이스침대는 부채비율도 낮은 수준을 유지하고 있다. 올 상반기 부채비율은 9.39%로 집계됐다. 유동부채는 매입채무와 미지급금 등이 대부분을 차지하고 있어 금융기관 차입에 따른 부담은 크지 않은 것으로 보인다.
공장 가동률은 상반기 기준 음성공장 72%, 여주공장 69% 수준이다. 시장 수요가 둔화된 상황에서 생산시설을 가동하면서 제품을 공급하고 있는 것으로 나타났다.
향후 실적은 침대 시장의 소비 회복 여부와 원자재·물류비 등 비용 변수가 영향을 미칠 것으로 예상된다. 가격 동결 기조를 유지할 경우 판매량과 비용 관리가 수익성에 미치는 영향도 주요 변수로 꼽힌다.
한 업계 관계자는 "에이스침대는 차입 부담이 크지 않아 자금 조달 측면에서 상대적으로 여유가 있는 편"이라며 "향후 설비투자도 생산능력 확대보다는 기존 설비 유지와 품질 개선에 초점이 맞춰질 것으로 보인다"고 말했다.
stpoemseok@newspim.com