AI 핵심 요약
beta- 정부는 30일 올해 초과세수 56조2000억원을 미래기금에 적립하는 방안을 추진했다.
- 올해 총국세는 478조6000억원으로 추경보다 63조2000억원 많을 전망이다.
- 법인세·소득세 호조로 내년 미래기금 재원은 200조원을 넘을 수 있다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
반도체 실적 개선에 법인세 35조 더 걷힐 전망
성과급·특별배당에 소득세도 15.6조 증가 전망
호황기에 늘어난 세금, 미래투자 재원으로 적립
[세종=뉴스핌] 김범주 기자 = 정부가 예상보다 더 걷히는 세금을 미래대응기금(미래기금)에 적립하는 방안을 추진 중인 가운데, 올해 적립 재원이 될 내국세 초과분이 56조원을 넘어설 전망이다. 이 돈이 미래기금에 추가 편입되면 내년 기금 재원은 200조원을 넘을 수 있다.
재정경제부가 30일 발표한 '2026년 국세수입 재추계 결과'에 따르면 올해 총국세는 478조6000억원으로, 추가경정예산(추경)에 반영된 금액보다 63조2000억원 많을 것으로 예상됐다. 특별회계를 제외한 일반회계 국세수입은 455조3000억원으로, 추경보다 56조6000억원 늘어날 것으로 추정됐다.
미래기금은 반도체 호황으로 급증한 세수를 한꺼번에 쓰지 않고, 미래 투자와 세수 불안에 대비해 안정적으로 관리하기 위해 정부가 내년 설립을 추진 중인 기금이다. 청년·성장동력·지방·교육·인재 분야의 4개 사업계정과 1개 총괄계정으로 구성된다.
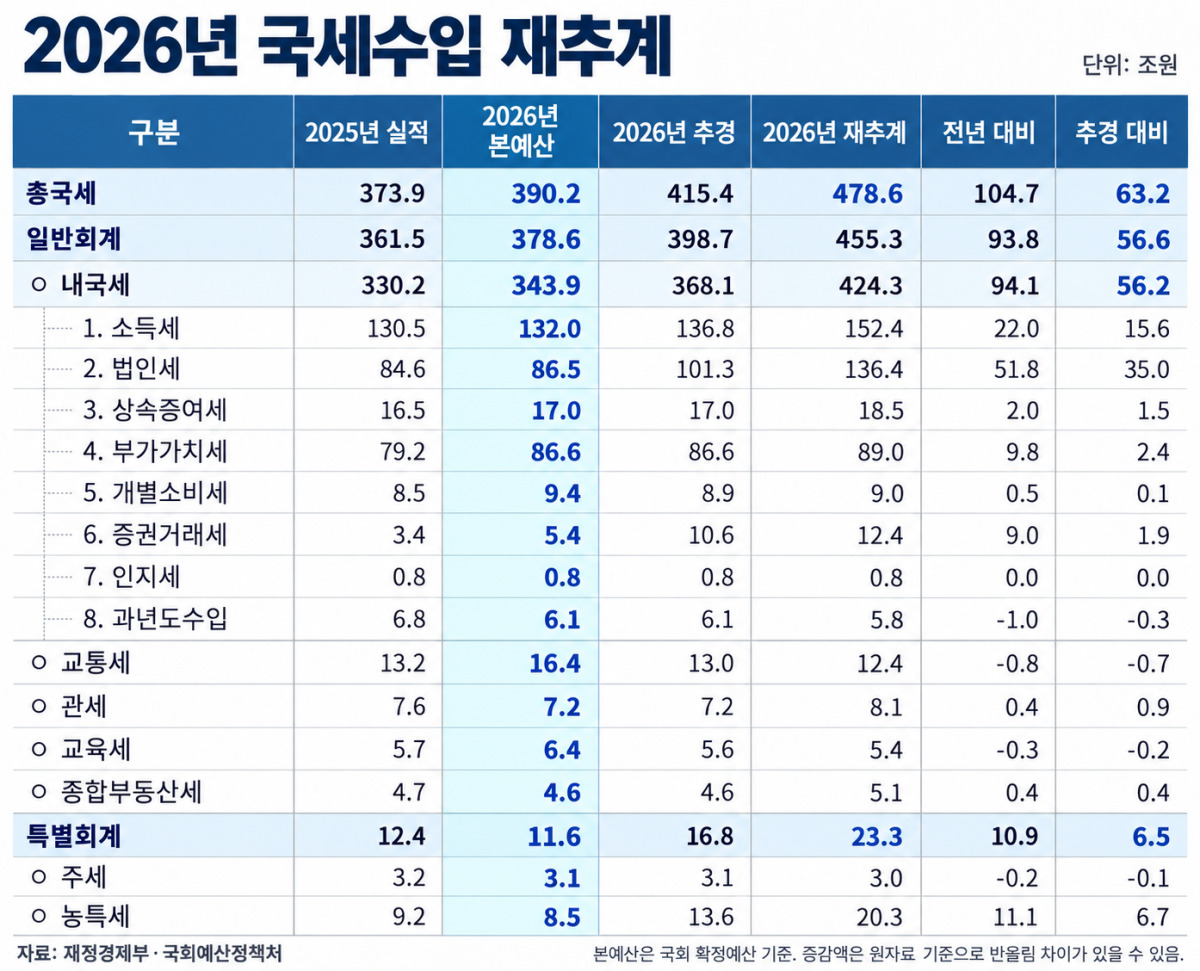
미래기금 재원이 늘어날 것으로 예상되는 배경에는 반도체 기업의 실적 개선이 있다. 올해 법인세 수입은 추경보다 35조원 많은 136조4000억원으로 전망됐다.
지난 7월까지 법인세 수입은 전년 동기보다 4조4000억원 증가하는 데 그쳤지만, 12월 결산법인의 8~9월 중간예납 실적이 반영되면서 증가 폭이 커졌다. 12월 결산법인인 공시대상기업집단 소속 법인은 상반기 실적을 가결산해 8월 말까지 중간예납을 신고·납부한다.
소득세도 추경예산보다 15조6000억원 늘어난 152조4000억원으로 예상됐다. 반도체·금융업의 성과급 증가와 반도체 기업의 특별배당, 주택 거래 확대 등이 영향을 미쳤다. 부가가치세는 추경예산보다 2조4000억원 증가한 89조원, 증권거래세는 1조9000억원 늘어난 12조4000억원으로 각각 전망됐다.
정부 관계자는 "반도체 기업을 중심으로 영업이익이 급증하면서 초과세수에 영향을 줬다"며 "예상을 상회한 수준"이라고 밝혔다.
이 같은 세수 호조는 미래기금의 재원 확대로 이어질 수 있다. 정부가 국회에 제출한 미래대응기금법안은 세수 증가분을 모아 기금 재원으로 활용할 수 있도록 하고 있다.
특히 매년 9월 재추계한 내국세가 직전 세입예산을 웃도는 금액을 '초과세수'로 규정하고 있다. 이번 재추계에 이 기준을 적용한 금액이 56조2000억원이다.
미래기금의 기본 재원이 되는 '추가세수' 162조3000억원은 이번 세수 재추계에 따른 '초과세수'와는 다른 구조다. 추가세수는 해당 연도의 당초 내국세 세입예산액에서 최근 10년간의 증가 추세를 반영한 내국세 추세치를 뺀 금액이다.
다만 이번 재추계에 따른 초과세수 전액을 미래기금에 편입할지는 기획예산처와 협의할 사항이라는 것이 재경부 측의 설명이다.
미래기금 도입을 위한 법 개정이 기존 재정운용 원칙을 훼손할 수 있다는 지적도 나온다. 현행 국가재정법 제90조 제1항은 일반회계 세입 부족을 메우기 위해 해당 연도에 이미 발행한 국채의 금액 범위에서 예상 초과 조세수입으로 국채를 우선 상환할 수 있도록 규정하고 있다.
추경 요건을 충족하면 늘어난 세수를 세입경정에 반영하고, 이를 바탕으로 세출을 늘리는 방법도 있다. 연말까지 사용하지 않고 남은 재원은 결산을 거쳐 세계잉여금으로 처리될 수 있다. 국가재정법에 따라 교부세·교육교부금을 정산한 뒤 잔액의 30% 이상을 공적자금상환기금에 출연하고, 그 이후 남은 금액의 30% 이상을 채무상환에 사용하는 절차를 거친다.
이상민 나라살림연구소 수석연구위원은 "국가의 모든 세입과 세출을 예산서에 담아야 한다는 예산총계주의 원칙에서 예외를 신설하겠다는 것"이라며 "현행법대로만 하면 된다"고 지적했다.
wideopen@newspim.com