AI 핵심 요약
beta- 정부가 29일 조정대상지역 일시적 2주택 특례기간을 3년서 2년으로 단축했다.
- 매입임대 아파트 중과배제는 2027년 말까지로 제한하고 거주주택 특례는 5년 유지했다.
- 상생임대 거주요건 면제는 올해 말 종료되며 미분양 세제지원은 1년 연장했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
상생임대 특례 연말 종료…비수도권 미분양 지원은 1년 연장
한미전략투자기금 출연금 증여세 비과세
[세종=뉴스핌] 김현구 기자 = 조정대상지역에서 일시적 2주택자가 된 경우 양도소득세와 종합부동산세상 1세대 1주택 특례를 적용받을 수 있는 기간이 현행 3년에서 2년으로 단축된다.
정부는 29일 국무회의에서 소득세법·법인세법·종합부동산세법·상속세 및 증여세법 시행령 일부개정령안을 심의·의결했다고 밝혔다. 이번 개정안은 지난달 3일 발표한 2026년 세제개편안의 후속 조치로, 다음달 1일 공포·시행된다.
◆ 8월 4일 이후 신규취득부터…기존 계약자는 3년 특례 유지
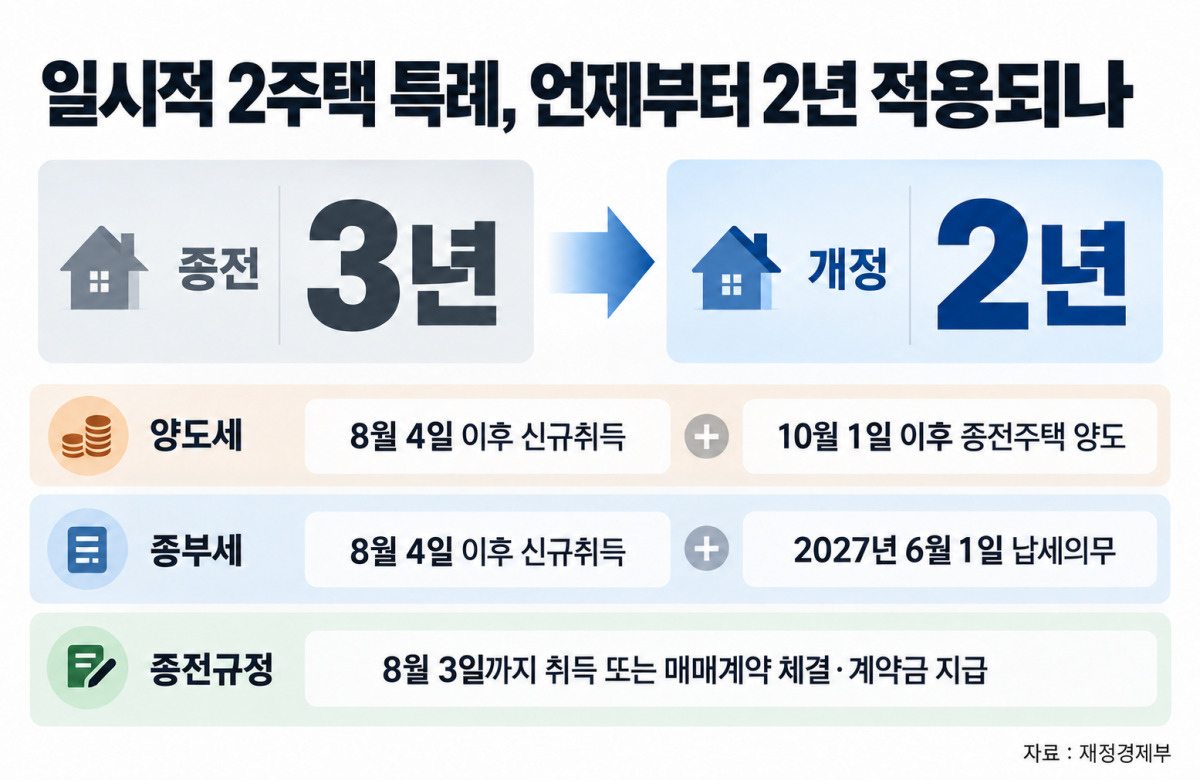
조정대상지역에 주택을 보유한 사람이 같은 지역에서 주택을 추가로 취득해 일시적 2주택자가 되면, 종전에 3년이던 특례 적용기간이 2년으로 줄어든다.
현행 규정상 새 주택을 취득한 뒤 3년 이내에 종전 주택을 처분하면 양도세 1세대 1주택 비과세와 장기보유특별공제 우대, 종부세 기본공제와 고령자·장기보유 세액공제 등을 적용받을 수 있다. 개정 시행령은 이 기간을 2년으로 단축했다.
적용 시점은 세목에 따라 나뉜다. 양도세는 지난달 4일 이후 새 주택을 취득하고 다음달 1일 이후 종전 주택을 양도하는 분부터, 종부세는 같은 날 이후 취득분 가운데 2027년 6월 1일을 기준으로 납세의무가 성립하는 분부터 새 규정이 적용된다.
다만 지난달 3일 이전에 주택을 취득했거나 매매계약을 체결하고 계약금을 지급한 경우에는 종전의 3년 규정을 그대로 적용받는다.
◆ 의무임대·재건축 땐 예외…거주주택은 말소 후 5년
조정대상지역 내 매입임대 아파트에 대한 다주택자 양도세 중과배제와 법인세 추가 과세 배제는 앞으로 일정 기한 안에 처분한 경우에 한해 적용된다.
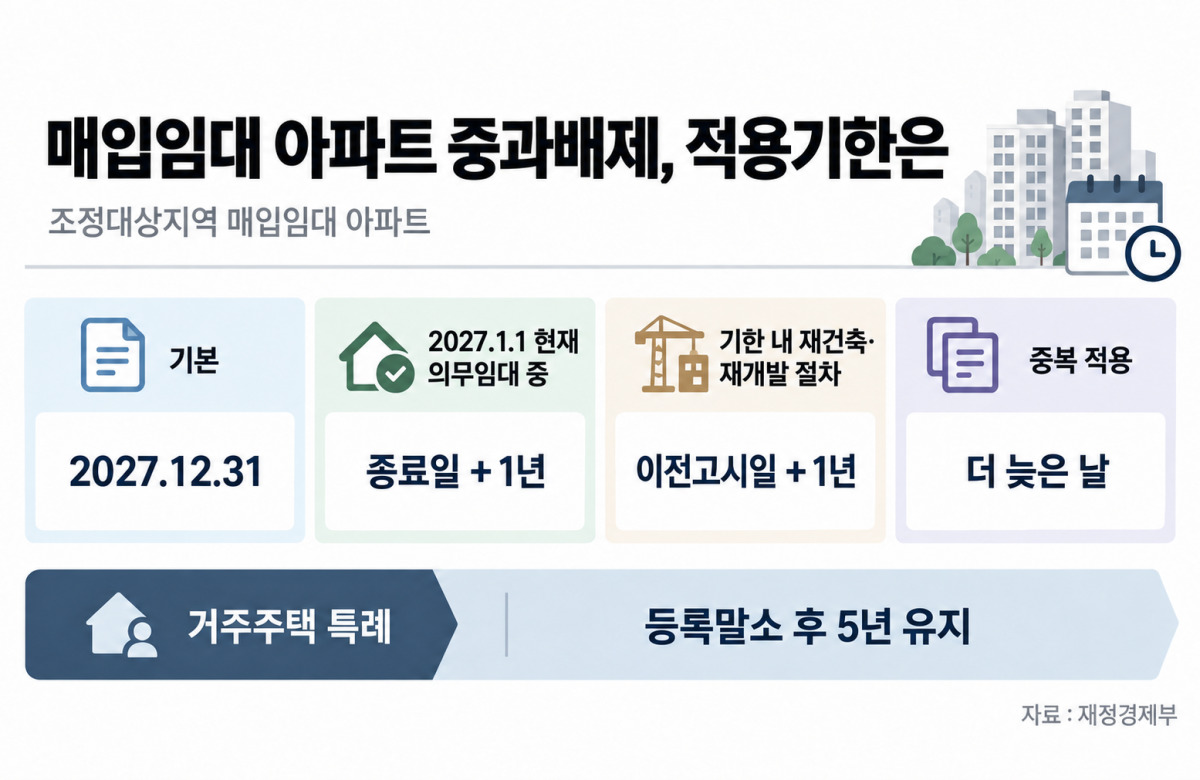
현행 제도에서는 2020년 8월 민간임대주택법 개정으로 장기(8년)·단기(4년) 매입임대 유형이 폐지되면서, 의무임대기간이 끝나 등록이 말소된 뒤에도 관련 특례가 사실상 영구히 적용돼 왔다. 정부는 이를 조정해 원칙적으로 2027년 12월 31일까지 양도한 경우에만 기존 특례를 인정하기로 했다.
다만 이번 조치의 적용 대상은 조정대상지역에 소재한 매입임대 아파트로 한정된다. 이에 따라 조정대상지역 밖의 아파트나 조정대상지역 내 비(非)아파트, 건설임대·공공지원 임대는 종전 특례가 그대로 유지된다.
적용기한에는 예외를 뒀다. 2027년 1월 1일 현재 의무임대기간이 종료되지 않은 경우에는 종료일부터 1년까지, 중과배제 기한이 끝나기 전에 재개발 관리처분계획이나 재건축 조합설립 인가를 받은 경우에는 이전고시일부터 1년이 되는 날까지 특례를 적용받을 수 있다. 두 조건에 모두 해당하면 더 늦은 날을 기준으로 인정한다.
한편, 매입임대 아파트를 보유한 임대사업자의 '거주주택'에 대한 양도세 1세대 1주택 특례는 입법예고 과정에서 제기된 의견을 반영해 현행과 같이 등록말소일부터 5년간 유지하기로 했다.
◆ 거주요건 면제, 연말 계약분까지…미분양·한미기금은 별도 지원
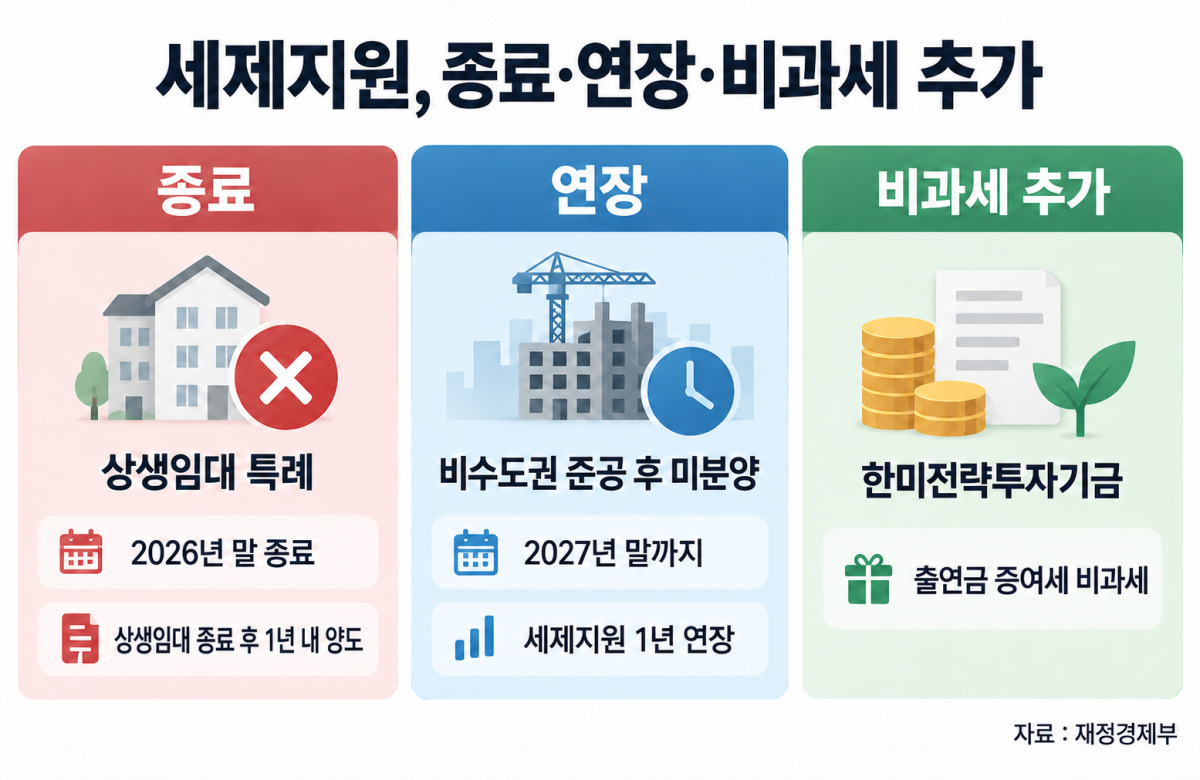
상생임대주택에 적용되는 양도세 거주요건 면제 특례는 예정대로 올해 말 종료된다.
현행 제도에서는 임대료 인상률을 5% 이내로 유지하며 2년간 상생임대하면, 양도세 1세대 1주택 비과세와 장기보유특별공제 적용에 필요한 2년 거주요건을 면제하고 있다.
정부는 이 가운데 신규 상생임대계약에 대한 특례는 예정대로 올해 말 종료하되, 상생임대 종료 후 1년 이내에 양도한 주택에 한해 거주요건 면제를 인정하기로 했다. 적용 가능 시점은 최대 2029년 말까지다.
반면 비수도권 준공 후 미분양주택에 대한 세제지원은 1년 연장된다. 이에 따라 종부세·양도세 산정 시 주택 수에서 제외하는 특례와, 기업구조조정 부동산투자회사가 취득한 비수도권 준공 후 미분양주택에 대한 종부세 합산배제 및 법인세 추가 과세 배제 특례는 2027년 12월 31일까지 적용된다.
끝으로 한미전략투자공사에 설치된 한미전략투자기금이 증여세 비과세 단체에 추가된다. 이에 따라 해당 기금에 출연하는 금액에 대해서는 증여세가 부과되지 않는다.
hyun9@newspim.com