AI 핵심 요약
beta- 그로쓰리서치는 21일 수급 완화 시 중소형주를 주목했다.
- 실적 성장과 저평가를 근거로 대주전자재료·선진·메가스터디교육을 꼽았다.
- 메모리 쏠림 완화와 Q사이클 전환을 배경으로 제시했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
대주전자재료, 은 페이스트·실리콘 음극재 성장, 올해 매출 3900억원 전망
선진, 상반기 영업익 1048억원…보유 현금 2738억원으로 시총 웃돌아
메가스터디교육 예상 배당수익률 9.4%…100억원 자사주 매입·소각 추진
[서울=뉴스핌] 이나영 기자 = 그로쓰리서치는 21일 올해 상반기 삼성전자와 SK하이닉스에 집중됐던 국내 증시의 수급이 완화될 경우 실적 성장과 저평가 매력을 갖춘 중소형주가 다시 주목받을 수 있다고 분석했다. 이익 성장과 밸류에이션, 수급 소외 여부를 기준으로 대주전자재료와 선진, 메가스터디교육을 관련 종목으로 제시했다.
올해 상반기 국내 증시는 삼성전자와 SK하이닉스 중심의 상승세가 두드러졌다. 두 종목은 코스피 상승분의 78.3%를 차지해 대만 TSMC 38.9%, 일본 키옥시아·소프트뱅크 36.8%, 미국 M7 13.4%보다 높은 집중도를 나타냈다. 메모리 가격 상승에 힘입어 올해 순이익 증가율은 삼성전자 570%, SK하이닉스 410%로 전망됐으며, 두 회사의 12개월 예상 순이익은 코스피 전체의 72%를 차지했다.
한용희·김주형 그로쓰리서치 연구원은 "특정 대형주에 수급이 집중되면서 양호한 이익 성장에도 주가가 충분히 반영되지 못한 기업들이 존재한다"며 "현 국면에서는 실적은 성장하고 있지만 쏠림으로 인해 주가가 따라가지 못한 기업을 선별하는 것이 중요하다"고 분석했다.
그로쓰리서치는 메모리 업황이 가격 상승이 실적을 이끌었던 'P(가격) 사이클'에서 출하량 증가 중심의 'Q(물량) 사이클'로 이동하고 있다는 점에 주목했다. 메모리 가격의 추가 상승 여력이 줄고 삼성전자와 SK하이닉스의 이익 성장률이 점차 정상화될 경우 그동안 실적 개선에도 상대적으로 주목받지 못했던 중소형주의 매력이 높아질 수 있다는 분석이다.
한 연구원과 김 연구원은 "메모리 가격의 추가 상승 여력이 축소되면서 두 종목으로의 쏠림도 하반기부터 점차 완화되는 모습이 나타나고 있다"며 "3분기 D램 가격 상승률은 전분기 대비 13~18%로 둔화될 전망"이라고 설명했다.
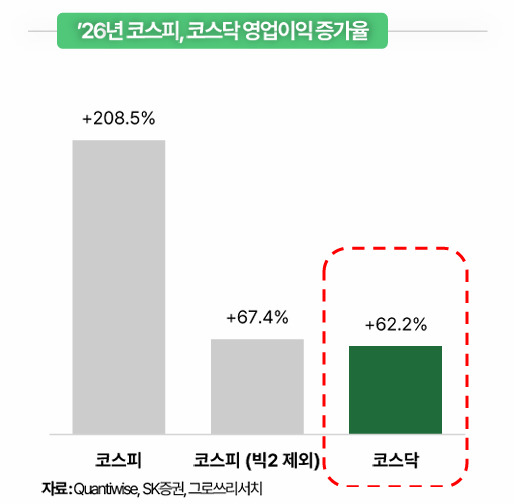
중소형주의 이익도 증가하고 있다. 올해 상반기 코스닥 기업의 영업이익은 전년 동기 대비 62.2% 늘었다. 같은 기간 코스피 영업이익 증가율은 208.5%였지만 삼성전자와 SK하이닉스를 제외하면 67.4%로 낮아진다. 대형 반도체주를 제외할 경우 코스피와 코스닥 기업의 이익 증가율 격차가 크지 않다는 설명이다.
한 연구원과 김 연구원은 "특정 대형주에 수급이 집중되면서 양호한 이익 성장에도 주가가 충분히 반영되지 못한 기업들이 존재한다"며 "현 국면에서는 실적은 성장하고 있지만 쏠림으로 인해 주가가 따라가지 못한 기업을 선별하는 것이 중요하다"고 분석했다.
과거에도 대형주로 시장의 관심이 집중된 이후 중소형주가 상대적으로 강세를 보인 사례가 있었다. 국내에서는 2020년 바이오·배터리·인터넷·게임(BBIG) 대형 성장주로 수급과 밸류에이션이 집중된 이후 2021년 대형주 수익률이 약 -1%에 머문 반면 중형주와 소형주는 각각 약 9%, 15% 상승했다.
그로쓰리서치는 업종별로 수주잔고와 전방 투자 사이클을 기반으로 실적 성장이 이어지는 조선·방산·전력기기, 수출이 증가하는 화장품·식품, AI와 반도체 투자 확대 수혜가 이어지는 반도체 소재·부품을 관심 분야로 제시했다. 개별 종목에서는 이익 성장뿐 아니라 밸류에이션과 자산가치, 배당수익률 등을 함께 고려했다. 이에 따라 대주전자재료와 선진, 메가스터디교육을 중소형주 가운데 주요 관심 종목으로 꼽았다.
대주전자재료는 적층세라믹콘덴서(MLCC)용 전도성 페이스트와 태양전지용 은 페이스트, 이차전지용 실리콘 음극재 등을 생산하는 전자소재 업체다. 그로쓰리서치는 하반기부터 은 페이스트 공급이 본격화되고 기존 MLCC용 전도성 페이스트와 실리콘 음극재도 함께 성장할 것으로 전망했다.
특히 대주전자재료는 세계 최대 민간 우주업체 S사의 우주 태양전지용 페이스트 공급을 준비하고 있다. 품질 평가와 세부 협의가 마무리 단계로, 연내 시양산과 내년 1월 양산 일정에 대응하고 있다. 비중국계 업체 가운데 태양전지용 은 페이스트와 은-구리 페이스트를 대량 양산할 수 있는 업체가 제한적인 점도 경쟁력으로 평가했다.
기존 사업에서는 삼성전기의 생산거점 가동률 상승에 따라 MLCC용 전도성 페이스트 실적이 늘고 있으며 내년 부산·필리핀 증설이 완료될 경우 추가 성장이 가능할 것으로 예상했다. 실리콘 음극재는 파나소닉의 테슬라향 물량에서 점유율이 기존 50%에서 70%로 상승한 것으로 파악했다.
이를 반영해 그로쓰리서치는 대주전자재료의 올해 매출액을 전년 대비 53% 증가한 약 3900억원, 영업이익을 약 400억원으로 전망했다. 태양전지 소재 매출은 전년 대비 3배 이상 증가할 것으로 예상했다.
선진은 배합사료와 양돈, 식육, 육가공 사업을 영위하는 하림그룹 계열 종합축산식품 기업이다. 사료 공급부터 비육돈 생산과 식육 유통까지 수직계열화해 원가와 수급을 함께 관리하고 있다. 지난해 연결 매출액은 1조8957억원, 영업이익은 1792억원을 기록했다.
올해 상반기 영업이익은 1048억원으로 집계됐다. 그로쓰리서치는 하반기에도 비슷한 수준의 실적이 이어지면서 연간 영업이익이 2000억원대에 이를 것으로 전망했다. 돼지고기 도매가격이 높은 수준을 유지하는 가운데 원화 강세가 사료용 수입 곡물의 원가 부담을 낮출 수 있다는 점을 배경으로 꼽았다.
자산가치도 주목했다. 선진은 올해 상반기 기준 현금성 자산 2307억원과 단기금융자산 431억원 등 총 2738억원을 보유하고 있다. 지난 18일 종가 기준 시가총액 2433억원보다 보유 현금 규모가 크다는 분석이다.
메가스터디교육은 유·초·중·고등학생과 성인을 대상으로 온·오프라인 교육 서비스를 제공한다. 지난해 연결 매출액은 8849억원, 영업이익은 1210억원을 기록했으며 매출과 이익의 약 60%가 고등부문에서 발생한다.
그로쓰리서치는 메가스터디교육의 올해 연간 주당배당금을 최소 3300원으로 추정했다. 지난 18일 종가 3만4950원을 기준으로 한 예상 배당수익률은 9.4%다. 회사는 지난 7월 100억원 규모의 자기주식 매입을 결정했으며 취득 주식은 전량 소각할 예정이다. 창사 이후 처음으로 주당 1000원의 중간배당도 실시했다.
교육사업에서는 주요 학군지를 중심으로 기존 수능 단과반에서 고등 내신과 재수 종합·단과반으로 오프라인 학원을 확대하고 있다. 강사 채용과 시설 투자 영향으로 2분기 영업이익은 전년 동기 대비 13.0% 감소한 284억원을 기록했지만, 신규 학원의 학생 수가 늘어날 경우 수익성이 회복될 것으로 그로쓰리서치는 전망했다.
한 연구원과 김 연구원은 "향후 소외주의 재평가는 단순히 많이 빠진 종목의 반등보다는 이익 성장이 지속되고 밸류에이션이 충분히 낮으며 쏠림으로 인해 수급에서 소외됐던 기업을 중심으로 나타날 가능성이 높다"고 밝혔다.
nylee54@newspim.com