AI 핵심 요약
beta- 삼성증권은 9일 금호석유화학의 3분기 실적이 크게 부진했다고 평가했다.
- 금호석유화학은 3분기 영업손실 208억원을 기록해 적자 전환했다.
- 삼성증권은 목표주가를 17만원에서 13만원으로 낮추고 매수를 유지했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
올해 4분기 흑자 전환 전망, 목표가 13만원 하향
[서울=뉴스핌] 설희 기자= 삼성증권은 9일 합성고무·합성수지 기업 금호석유화학에 대해 중동 전쟁에 따른 단기 공급 부족 효과가 사라지면서 올해 3분기 실적이 크게 부진했다고 평가했다. 투자의견 '매수(BUY)'를 유지하고 목표주가는 17만원에서 13만원으로 24% 하향했다.
금호석유화학의 올해 3분기 매출액은 1조9215억원으로 전년 대비 16.9% 증가했지만 영업손실은 208억원을 기록했다. 시장 전망치인 영업이익 829억원과 삼성증권 추정치 666억원을 크게 밑돌았다.
조현렬 삼성증권 연구원은 "중동 전쟁으로 인한 단기 재고 축적 수요 소멸, 원·달러 환율 하락 및 해상 운임 급증 영향으로 전분기 대비 수익성이 크게 둔화됐다"고 분석했다.
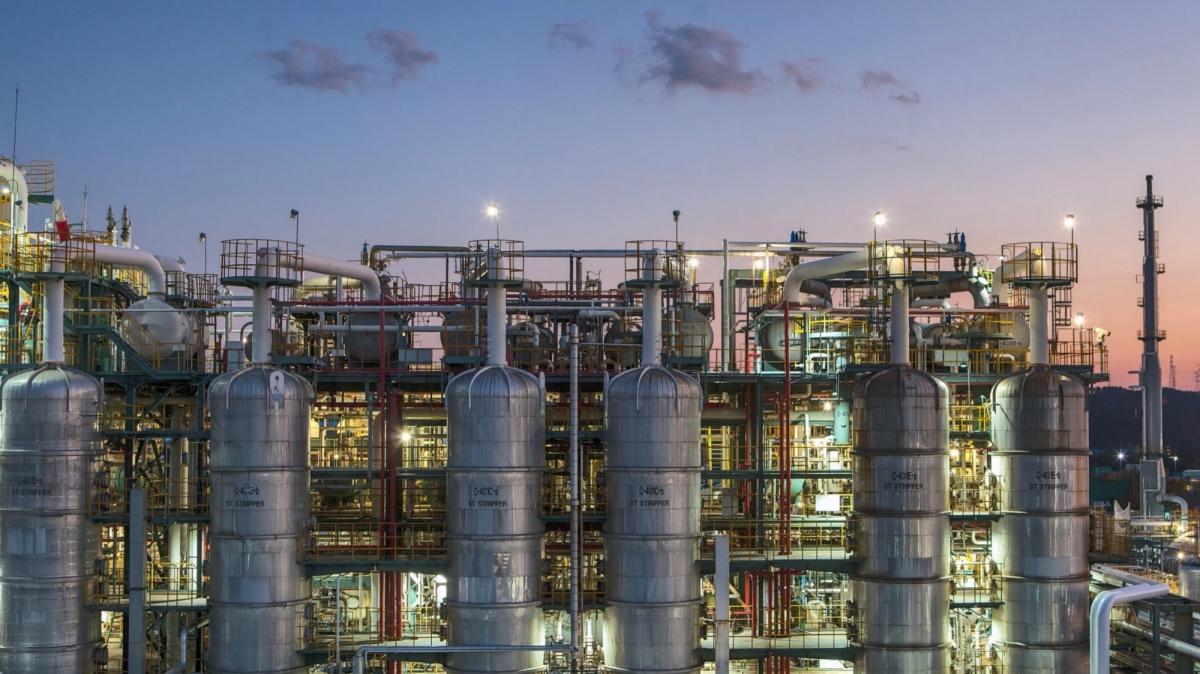
합성고무 부문은 23억원의 영업이익을 기록해 영업이익률이 0.3%에 그쳤다. 합성수지는 139억원의 영업손실을 기록했고 금호피앤비도 625억원의 영업손실로 적자 전환했다.
금호폴리켐의 영업이익은 243억원으로 전분기 대비 둔화됐다. 반면 에너지·기타 부문은 계통한계가격(SMP) 강세에 힘입어 영업이익 290억원을 기록하며 유일하게 개선됐다.
삼성증권은 올해 4분기 금호석유화학이 267억원의 영업이익을 기록해 흑자 전환할 것으로 예상했다. 다만 시장 전망치인 520억원에는 미치지 못할 것으로 봤다.
조 연구원은 이어 "4분기는 일부 제품 중심으로 수요가 회복돼 흑자 전환이 예상되지만 해상 운임 및 하락한 환율이 지속되고 있고, 전통적으로 4분기 임직원 성과급이 일시 반영되는 점을 감안하면 실적 기대치 하회는 불가피할 것"이라고 내다봤다.
합성고무 부문의 올해 4분기 영업이익은 151억원으로 전망했다. 니트릴부타디엔 라텍스(NB Latex) 스프레드와 판매량 회복이 이익 개선을 이끌 것으로 예상했다. 지난 10월 평균 NB Latex 스프레드는 톤당 423달러로 전분기 379달러 대비 회복세를 보였다.
조 연구원은 "단기 이익 모멘텀이 둔화된 점을 감안해도 최근 1개월간 22%의 주가 낙폭은 다소 과도했다"고 평가했다.
winter1004@newspim.com