AI 핵심 요약
beta- 키움증권은 9일 파마리서치 목표주가를 48만원으로 상향했다
- 파마리서치 3분기 매출은 1715억원, 영업익은 626억원을 기록했다
- 수출 비중은 47.6%로 늘었고 해외 유통망 효과가 나타났다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
분기 수출 비중 47.6%로 역대 최고
의료기기 수출 전년比 53% 증가
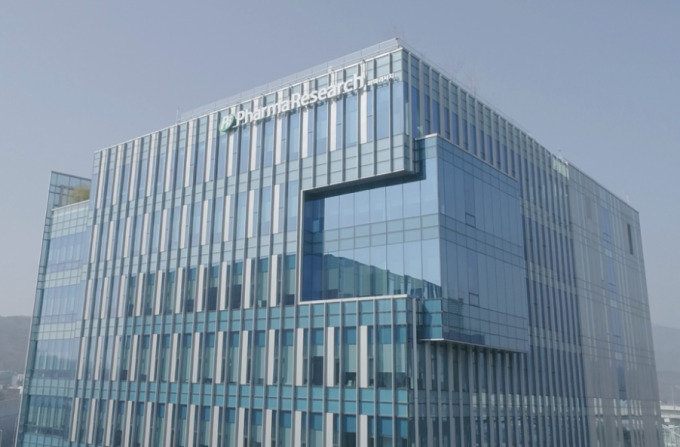
[서울=뉴스핌] 이나영 기자= 키움증권은 9일 재생의학 기반 의료기기와 화장품·의약품을 판매하는 파마리서치에 대해 3분기 실적이 시장 기대치를 밑돌았지만 수출 비중 확대와 해외 유통망 정비 효과가 나타나고 있다고 분석했다. 투자의견 '매수'를 유지하고 목표주가는 기존 43만원에서 48만원으로 상향했다.
신민수 키움증권 연구원은 "3분기 실적은 낮아진 기대치를 소폭 밑돌았지만 의료기기와 화장품을 중심으로 수출 성장세가 이어졌다"며 "분기 수출 비중도 47.6%로 역대 최고치를 기록했다"고 밝혔다.
파마리서치의 3분기 매출은 1715억원으로 전년 동기 대비 26.7% 증가했고 영업이익은 626억원으로 1.2% 늘었다. 매출과 영업이익은 시장 기대치를 각각 3.1%, 5.7% 하회했다.
의료기기 내수 매출은 571억원으로 전년 동기와 비슷한 수준에 머물렀다. 계절적 비수기와 7~8월 부진이 영향을 미쳤지만 9월부터 회복세가 나타나 4분기에는 전분기 대비 매출 증가가 가능할 것으로 전망했다.
의료기기 수출은 300억원으로 전년 동기 대비 53.0% 증가했다. 키움증권은 올해 의료기기 수출 매출을 1168억원으로 전년 대비 31.9% 늘어날 것으로 예상했다.
화장품 매출은 620억원으로 76.2% 증가했다. 내수는 올리브영 성장에 쿠팡과 실리콘투 출하 물량 증가가 더해지며 199억원을 기록했고, 수출은 421억원으로 92.0% 늘었다.
신 연구원은 "지난해 3분기 해외 유통망 정비 이후 올해 2분기부터 수출 체급이 높아지고 있다"며 "수출 비중 상승은 판가 개선으로 이어질 수 있어 향후 재평가의 근거가 될 수 있다"고 설명했다.
키움증권은 올해 파마리서치의 매출을 6788억원, 영업이익을 2469억원으로 전망했다. 내년에는 매출 8496억원, 영업이익 3037억원으로 각각 25.1%, 23.0% 증가할 것으로 예상했다.
신 연구원은 "현재 파마리서치 주가는 올해 예상 주가수익비율(PER) 12.5배, 내년 10.7배 수준"이라며 "수출 비중 확대와 해외 성장세를 반영해 목표주가를 48만원으로 상향한다"고 말했다.
nylee54@newspim.com