AI 핵심 요약
beta- 삼양식품은 9일 3분기 영업이익이 1962억원으로 49.9% 증가했다고 밝혔다.
- 해외 매출이 29.4% 늘고 미국 유통망 판매 확대로 수익성이 개선됐다.
- 내년 중국 자싱공장 가동과 유럽 추가 생산기지 검토가 성장 동력으로 전망됐다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
내년 中 생산능력 11억3000만식 추가
[서울=뉴스핌] 이정아 기자 = 삼양식품이 원화 강세와 원재료 가격 상승에도 올해 3분기 영업이익을 50% 가까이 늘리며 시장 기대치를 웃돌았다.
미국 주요 유통망에서 판매가 확대되는 가운데 내년 중국 신공장 가동과 추가 해외 생산기지 구축이 중장기 성장 동력으로 작용할 것이란 전망이 나왔다.
9일 유안타증권은 삼양식품에 대한 투자의견 '매수'와 목표주가 200만원을 유지했다. 지난 6일 종가 122만원 대비 상승 여력은 약 64%다.
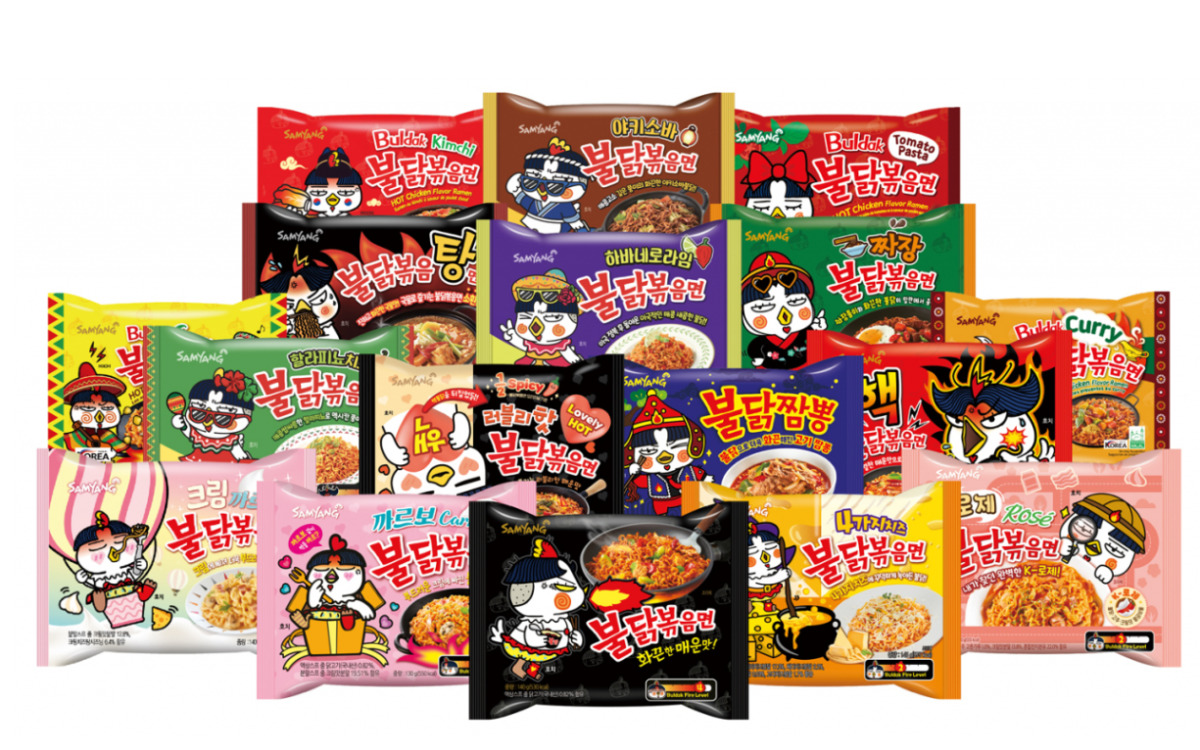
손현정 유안타증권 연구원은 삼양식품의 올해 3분기 연결 기준 매출액이 7918억원으로 전년 동기 대비 25.3% 증가했다고 밝혔다. 영업이익은 1962억원으로 49.9% 늘었으며 영업이익률은 24.8%를 기록했다.
영업이익은 시장 예상치인 약 1840억원을 6.3% 웃돌았다. 원화 강세와 원재료·에너지 비용 상승에도 해외 판매 확대와 비용 효율화에 힘입어 수익성을 개선했다.
다만 이번 실적에는 약 200억원의 일회성 관세환급이 반영됐다. 이를 제외한 영업이익은 1762억원으로 전년 동기 대비 34.6% 증가했다. 일회성 이익을 제외하더라도 두 자릿수 영업이익 증가율을 유지한 셈이다.
손 연구원은 "원화 강세와 원재료·에너지 비용 상승에도 견조한 이익 성장을 유지했다는 점이 긍정적"이라고 평가했다.
해외 매출액은 6608억원으로 전년 동기 대비 29.4% 증가했다. 미국과 중국에서 판매가 늘어난 데다 광고선전비 비중 하락과 운반비 감소도 수익성 개선에 기여했다.
미국법인 매출액은 2125억원으로 전년 동기 대비 36.6% 증가했다. 특히 미국 대형 유통업체 월마트와 크로거의 매출액이 전 분기 대비 각각 26.1%, 9.1% 늘었다.
미국 주류 유통채널의 매출 비중은 약 64%까지 확대됐다. 기존 입점 매장의 판매 증가와 멕시코 유통망 확장도 추진되고 있어 생산능력 확대에 앞서 현지 판매 기반이 강화되고 있다는 분석이다.
반면 유럽과 영국에서는 거래처 변경과 일부 선적 지연으로 매출 차질이 발생했다. 유안타증권은 이를 현지 소비 위축보다는 유통망 재편 과정에서 나타난 일시적인 영향으로 판단했다.
내년에는 중국 신공장 가동이 성장세를 뒷받침할 전망이다. 삼양식품은 2027년 1월 중국 자싱공장의 본격적인 생산을 시작할 예정이다. 공장 가동으로 연간 11억3000만식의 생산능력이 추가된다.
중국 수출 물량을 현지 생산으로 전환하면 국내 공장에서 확보한 생산 여력을 미국과 유럽 등 판매단가가 높은 시장에 배분할 수 있다. 생산량 확대뿐 아니라 지역별 매출 구성 개선을 통해 수익성을 높일 수 있다는 설명이다.
해외 제품 가격 인상도 추가적인 실적 개선 요인으로 꼽혔다. 가격 인상이 현실화하면 원재료 가격 상승과 원화 강세에 따른 부담을 일부 상쇄할 수 있다. 다만 해외 가격 인상은 아직 확정되지 않았다.
삼양식품은 중국에 이은 추가 해외 생산기지 구축도 검토하고 있다. 현재 유럽 시장 공급 확대를 위해 복수의 후보지를 대상으로 투자 수익성과 공장 건설 기간 단축 가능성을 살펴보고 있다.
손 연구원은 "신규 공장이 구체화될 경우 유럽 시장의 공급 대응력을 높이고, 2028년 이후에도 높은 외형 성장률을 유지할 수 있는 기반이 마련될 것"이라고 분석했다.
유안타증권은 삼양식품의 올해 연결 매출액을 3조1127억원으로 전년 대비 32.4% 증가할 것으로 전망했다. 영업이익은 7331억원으로 39.8% 늘어날 것으로 예상했다.
plum@newspim.com