AI 핵심 요약
beta- 인민은행은 3일 외환 지급준비율을 15일부터 4%에서 6%로 인상한다고 발표했다
- 은행권 외화 유동성을 흡수해 위안화 강세와 환율 쏠림을 완화하려는 조치다
- 위안화 급격한 절상을 경계하며 수출 경쟁력과 환율 안정을 함께 고려했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

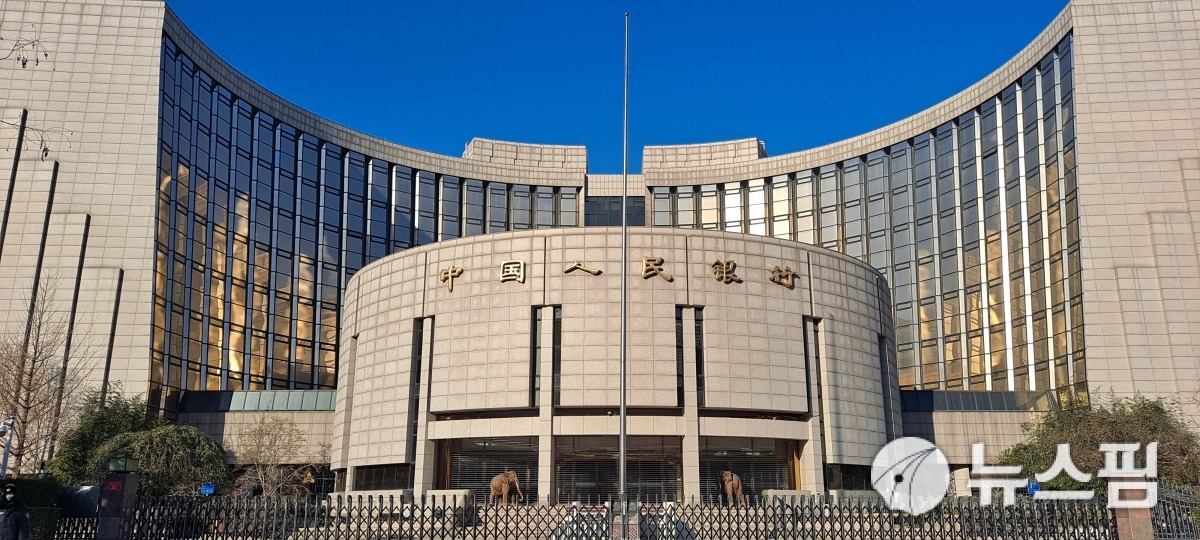
[베이징=뉴스핌] 최헌규 베이징 특파원= 중국이 위안화 강세에 대응해 외환 지급준비율을 5년 만에 인상했다. 위안화 가치가 달러화와 주요 통화 대비 상승세를 이어가는 가운데 은행권의 외화 유동성을 흡수해 외환시장의 수급 균형을 맞추고 환율 안정에 나서려는 조치로 풀이된다.
중국 인민은행은 3일 금융기관의 외화 유동성 관리를 강화하기 위해 오는 15일부터 외환 지급준비율을 현행 4%에서 6%로 2%포인트 인상한다고 발표했다. 외환 지급준비율 인상은 금융기관이 고객으로부터 받은 외화예금 가운데 일정 비율을 중앙은행에 의무적으로 예치하도록 하는 제도다.
이번 조치로 은행들이 인민은행에 맡겨야 하는 외화 자금이 늘어나면서 시장에서 유통되는 외화 유동성은 줄어들게 된다. 외환시장에서 달러 공급이 상대적으로 감소하면 위안화의 과도한 절상 압력을 완화하는 효과를 기대할 수 있다.
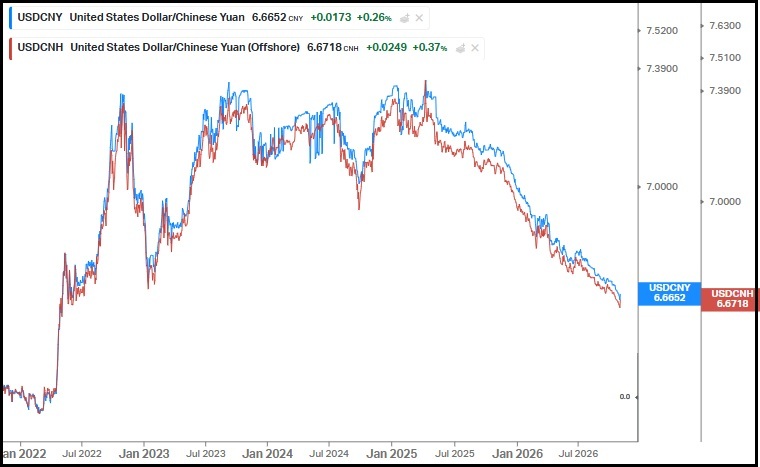
조치 발표 직후 역외 위안화 환율은 단기적으로 상승했다. 이날 오전 9시6분 역외 위안화의 달러 대비 환율은 달러당 6.6597위안을 기록했다. 환율 상승은 위안화 가치 하락을 의미한다. 이날 위안화 기준환율은 달러당 6.7150위안으로 전 거래일보다 4bp(1bp=0.01%포인트) 절하 고시됐다.
자오칭밍 베이징룽허투자 수석 이코노미스트는 외환 지급준비율 인상으로 은행권의 외화 자금이 더 많이 묶이게 된다며 외환 수급의 균형을 맞추고 위안화 환율을 상대적으로 안정시키는 데 도움이 될 것이라고 분석했다.
인민은행이 외환 지급준비율을 조정한 것은 3년여 만이다. 앞서 2023년 9월15일에는 외환 지급준비율을 6%에서 4%로 2%포인트 인하했다. 당시에는 외환 유동성을 공급해 위안화 약세 압력에 대응했다. 이번에는 반대로 지급준비율을 인상해 외화 유동성을 흡수하는 방향으로 정책을 전환했다.
외환 지급준비율 인상은 중국이 위안화의 급격한 절상도 경계하고 있음을 보여준다. 위안화 가치 상승은 수입 원자재와 해외 구매 비용을 낮추는 긍정적 효과가 있지만, 수출기업의 가격 경쟁력을 약화시키고 수출 대금의 위안화 환산액을 줄이는 부담으로 작용할 수 있다. 중국 경제에서 수출이 여전히 중요한 성장 동력인 만큼 당국으로서는 위안화 강세 속도를 적절히 조절할 필요가 있다.
최근 위안화 강세는 달러 대비 환율뿐 아니라 주요 통화 바스켓에서도 뚜렷하게 나타났다. 중국 외환거래센터에 따르면 10월30일 기준 CFETS 위안화 환율지수는 103.77로 전주보다 0.36 상승했다. 이는 2022년 7월 이후 최고치다.
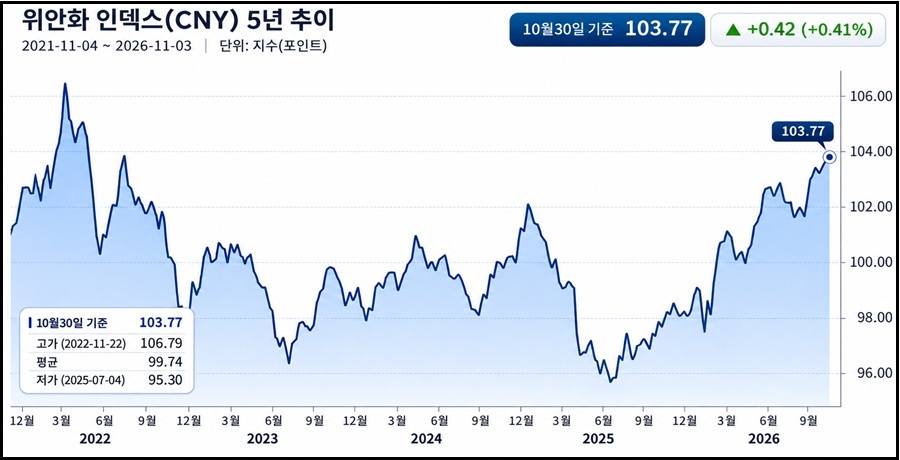
국제결제은행(BIS) 통화 바스켓 기준 위안화 지수는 111.57로 사상 최고치를 기록했고, 특별인출권(SDR) 통화 바스켓 기준 지수도 98.85로 전주보다 0.29 올랐다.
달러 대비 위안화 환율도 상승세를 이어갔다. 위안화 기준환율은 9월 말 달러당 6.7351위안에서 10월30일 6.7138위안으로 낮아졌다. 이는 위안화 가치가 한 달 동안 213bp 절상됐다는 의미다. 10월26~30일 한 주 동안에도 위안화는 달러 대비 약 0.77% 상승했다.
이번 조치는 위안화의 방향 자체를 바꾸기보다는 시장의 과도한 쏠림을 완화하고 환율 변동성을 관리하려는 성격이 강하다. 인민은행이 기준환율 고시와 외환 유동성 조절 수단을 병행해 위안화 강세 속도를 조절하려는 것으로 볼 수 있다.
다만 외환 지급준비율 인상만으로 위안화 강세 흐름이 반전될지는 미지수다. 달러화 움직임과 중국의 경기 회복세, 수출기업의 외화 결제 수요 등 다양한 요인이 환율에 영향을 미치기 때문이다. 이번 조치는 중국 당국이 위안화의 안정적 흐름을 유지하면서도 급격한 절상에 따른 수출 경쟁력 약화를 경계하고 있음을 보여주는 신호로 해석된다.
[베이징=뉴스핌] 최헌규 베이징 특파원 chk@newspim.com