AI 핵심 요약
beta- 아마존은 29일 소매 사업이 시장 기대를 밑돌며 주가가 급락했다
- 알파벳과 아마존은 클라우드 성장에도 검색·소매 본업이 부진했다
- 앤스로픽의 대규모 계약 이행 여부가 빅테크 연쇄 위험으로 떠올랐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

AWS 성장 이끈 앤스로픽 의존도 부각…1100억달러 계약 리스크
[시드니=뉴스핌] 권지언 특파원 = 구글의 검색 사업에 이어 아마존의 소매 사업까지 시장 기대에 못 미치면서 빅테크의 전통적인 '돈줄'에 이상 신호가 켜졌다. 두 회사 모두 클라우드 사업은 고성장을 이어갔지만, 투자자들의 시선은 AI 투자를 떠받쳐 온 본업으로 향하고 있다.
미 투자전문 매체 배런스는 29일(현지시간) 아마존이 전날의 알파벳과 같은 처지에 놓였다고 짚었다. 두 회사를 유명하게 만든 간판 사업이 3분기에 기대를 밑돌면서 주가가 급락했다는 것이다.
배런스는 AI에 수천억달러를 쏟는 기업이라도 다른 사업이 모두 제대로 돌아가야 하며, 투자자들은 그 이상도 이하도 용납하지 않는다고 지적했다.
◆ 클라우드는 '순항', 본업은 '삐끗'
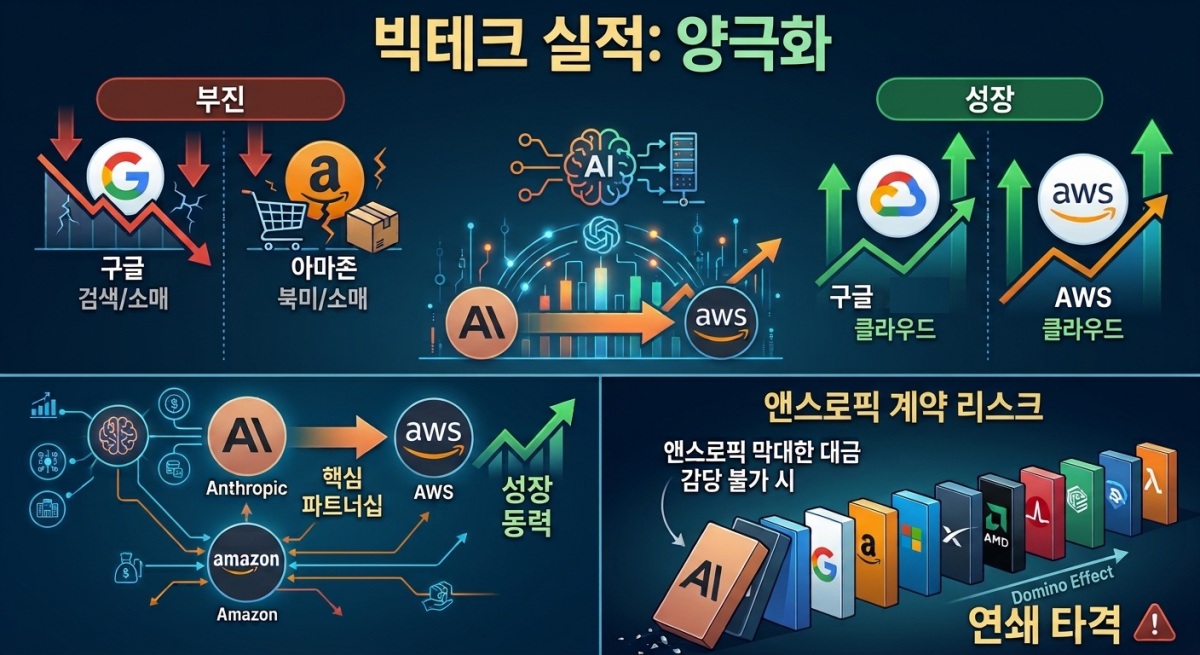
알파벳은 28일 실적에서 클라우드 부문이 돋보였다. 구글 클라우드 매출은 전년 대비 두 배로 늘었다. 영업이익률은 38%로 월가 예상치를 2.3%포인트 웃돌았다. 그러나 핵심인 검색과 유튜브 광고 사업이 흔들렸다.
아마존도 비슷했다. 아마존웹서비스(AWS)는 39% 성장하며 예상을 웃돌았지만, 소매 사업은 북미와 해외 부문 모두 시장 기대에 못 미쳤다. 주당순이익(EPS)은 1.89달러로 전년 동기 1.95달러보다 줄었다.
다만 소매 부진은 어느 정도 예견됐다는 평가다. 아마존은 7월 국제축구연맹(FIFA) 월드컵과 겹치지 않도록 연례 할인행사인 프라임데이를 2분기로 앞당겼다.
아마존 주가는 실적 발표 후 시간 외 거래에서 7.3% 하락한 226.12달러를 기록했다. 실적 발표 전까지 올해 상승률은 5.6%였다.
◆ AWS 성장 뒤엔 앤스로픽…아마존은 경쟁자이자 고객·공급자·주주
배런스는 아마존이 소매 사업뿐 아니라 AWS의 성장 둔화 여부도 투자자들이 면밀히 지켜볼 대목이라고 짚었다. 그 중심에는 AI 스타트업 앤스로픽이 있다.
이번 주 초 공개된 앤스로픽의 기업공개(IPO) 투자설명서에는 아마존과 AWS가 166차례 언급됐다. 배런스는 AWS 성장률이 반등한 시점이 앤스로픽의 매출 급증 시기와 맞물렸다며, 이것이 AWS의 최근 성과에 핵심 역할을 했다고 분석했다.
아마존은 앤스로픽의 경쟁자이자 유통사, 고객, 공급자다. 앤스로픽이 상장하면 지분 5% 이상을 보유한 주주도 된다.
매체는 가장 큰 리스크로 앤스로픽이 AWS와 맺은 10년 1100억달러(약 147조4000억원) 규모 계약을 꼽았다. 이는 앤스로픽이 체결한 여러 클라우드 계약 중 하나다.
배런스는 아마존과 알파벳, 마이크로소프트, 스페이스X, AMD, 브로드컴, 엔스케일, 람다가 모두 앤스로픽이 앞으로 막대한 대금을 지급할 수 있으리라는 데 기대고 있다고 지적했다.
앤스로픽이 흔들려 이 대금을 감당하지 못하면 이들 기업이 도미노처럼 연쇄 타격을 받을 수 있다는 경고다.
kwonjiun@newspim.com