AI 핵심 요약
beta- 한화손보와 한화생명이 21일 저PBR 명단 공표를 앞두고 고민이 깊어졌다
- 한화손보는 조건부 주주환원, 한화생명은 발표 일정 미확정 상태다
- 두 회사 모두 자본건전성과 배당 재원 확보가 핵심 과제로 떠올랐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
이익 늘어도 배당은 별개, 해약환급금준비금·자본 관리가 관건
[서울=뉴스핌] 이윤애 기자 = 한국거래소의 저주가순자산비율(PBR) 기업 명단 첫 공표를 앞두고 한화그룹 보험계열사의 고민이 깊어지고 있다.
한화손해보험은 기업가치 제고 계획을 내놨지만 주주환원 확대에는 배당 재원 확보라는 조건을 달았다. 한화생명은 아직 발표 일정을 확정하지 못했다. 두 회사 모두 장기 저PBR 기업으로 분류돼 계획 공시만으로는 공표를 피하기 어렵다. 주가를 끌어올릴 주주환원책이 필요하지만 배당 재원과 자본건전성 부담에 해법을 찾기가 쉽지 않은 상황이다.
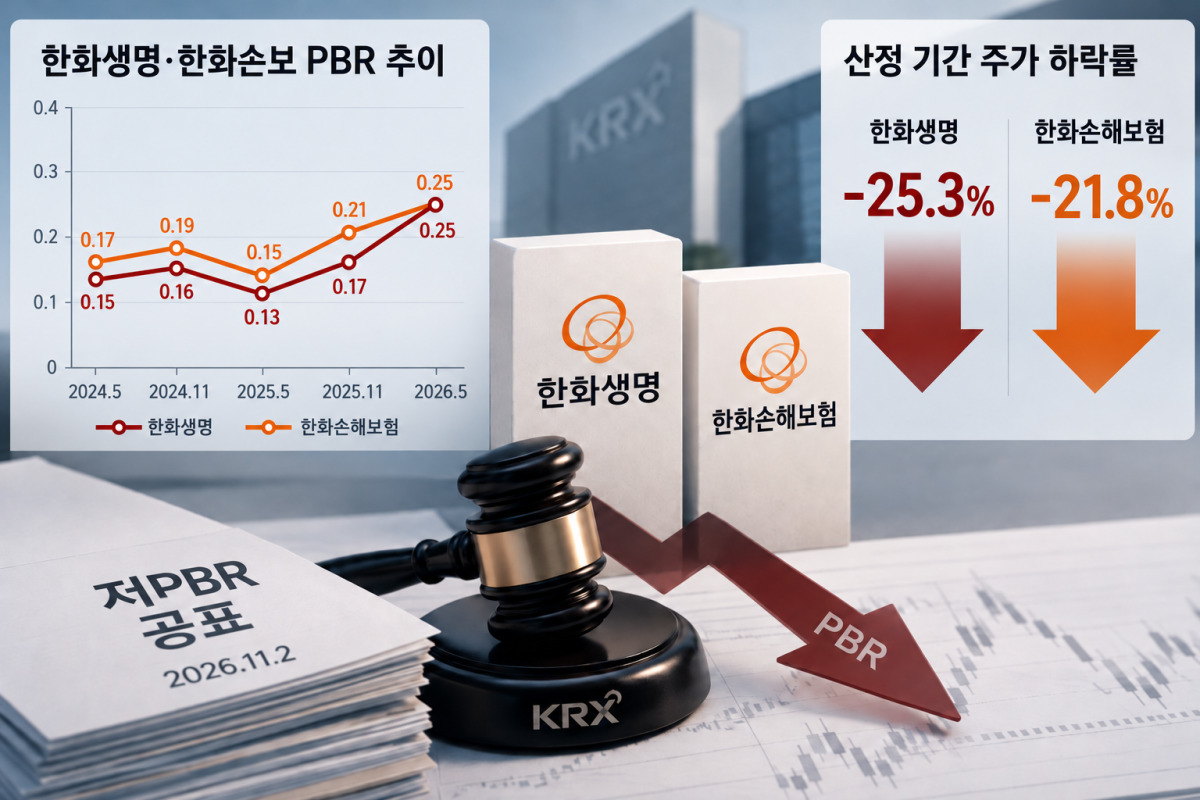
21일 보험업계에 따르면 한화생명과 한화손보의 저PBR 기업 명단 포함 여부를 가를 PBR 산정 기준일이 하루 앞으로 다가왔다. 거래소는 22일까지 최근 20거래일 평균 시가총액을 반영해 PBR을 산정하고, 이를 토대로 다음 달 2일 첫 명단을 공표한다.
한화손보는 기준일을 이틀 앞둔 지난 20일 이사회 승인을 거쳐 '2026년 기업가치 제고 계획'을 공시했다. 중장기 PBR 1배 이상, 자기자본이익률(ROE) 13% 이상을 달성하고 2030년까지 순자산을 4조원 이상으로 늘리는 것이 골자다.
한화생명은 기업가치 제고 방안을 검토 중이지만 발표 시점과 구체적인 내용은 정하지 않았다는 입장이다. 저PBR 기업 명단 첫 공표를 앞두고 주주가치 제고 방안을 제시해야 한다는 압박이 커지고 있다.
◆ 한화손보, 외형보다 자본 효율…주주환원은 조건부
한화손보가 제시한 저평가 해소의 출발점은 자본 효율 개선이다. 보험 판매를 늘리는 데 그치지 않고 신계약에서 발생하는 이익과 자본 부담을 함께 관리해 순자산을 쌓겠다는 구상이다.
한화손보의 올해 2분기 기준 PBR은 0.22배로, 비교 대상으로 제시한 삼성화재·DB손해보험·현대해상 평균인 0.58배를 밑돌았다. 반면 상반기 ROE는 14.4%로 비교기업 평균인 14.5%와 비슷했다. 회사는 미래 성장에 대한 불확실성과 주주환원 정책의 연속성 부족 등을 저평가 요인으로 꼽았다.
이에 지급여력비율(K-ICS)에 부담을 주는 신계약은 선택적으로 줄이고, 수익성과 자본 소요를 반영해 영업목표와 비용 배정을 정교화하기로 했다. 보유 보험계약마진(CSM)은 2030년 6조원 이상으로 늘리고 신계약 CSM은 1조원 이상 유지할 계획이다.
CSM은 보험계약에서 앞으로 인식할 이익을 나타내는 지표다. 신계약 CSM을 늘리는 것과 당장 배당에 쓸 재원을 확보하는 것은 별개다. 보험 판매에 따른 자본 부담과 향후 손익 변동까지 함께 관리해야 한다.
한화손보가 주주환원의 전제로 배당가능이익 확보를 제시한 것도 이 때문이다. 배당가능이익이 발생하면 배당성향 확대와 자사주 매입·소각 등을 추진하고, 그렇지 않으면 본업 경쟁력 강화와 신성장동력 투자로 배당 여력을 쌓겠다는 방침이다. K-ICS는 올해 180~190%, 중장기 200% 이상을 관리 목표로 잡았다.
◆ 한화생명, 성장투자에 6900억원…배당 재원 확보는 숙제
한화생명 역시 수익 기반 확대와 자본건전성 관리, 주주환원을 병행해야 한다. 종합금융 체제 구축을 위한 투자를 이어가고 있지만 배당 재개 시점은 불확실하다.
한화생명은 애큐온캐피탈 지분 50.54%를 4400억원에 인수하기로 했고 한화투자증권 유상증자에도 2500억원을 출자하기로 했다. 직접 투자 결정액은 6900억원이다. 보험·증권·자산운용·여신금융을 아우르는 사업 기반을 넓히려는 포석이다.
반면 2023년 결산배당을 재개한 이후 2024년과 2025년 결산배당은 실시하지 않았다. 올해 상반기 연결 순이익은 9045억원, 별도 순이익은 5102억원을 기록했지만 이익 증가가 배당으로 이어지지는 않았다.
주요 제약 요인은 해약환급금준비금이다. 보험계약 해지 때 지급할 환급금에 대비해 이익잉여금 내에 적립하는 준비금으로, 배당가능이익에서 제외된다. 회계상 이익이 나더라도 준비금 적립 부담이 크면 배당 재원은 부족할 수 있다.
한화생명의 상반기 말 별도 기준 해약환급금준비금은 추가 적립예정액을 포함해 7조3045억원으로, 이익잉여금 7조5069억원의 97.3%에 달했다. 배당이나 자사주 매입으로 자본이 줄면 K-ICS에도 부담이 될 수 있어 주주환원 규모를 정하기가 쉽지 않다.
본업의 상품 전략에도 변화가 생겼다. 주력 상품인 '700종신' 판매 중단으로 신계약 물량과 CSM 감소 가능성이 제기됐다. 판매량을 보완하면서 수익성과 자본 효율을 확보할 상품 구성이 중요해진 셈이다.
투자손익 변동성도 부담이다. iM증권은 이날 한화생명이 3분기 755억원의 순손실을 낼 것으로 예상하며 목표주가를 5900원에서 5400원으로 낮췄다. 보험손익은 개선되겠지만 금리 상승과 환율 하락에 따른 금융자산 평가손실, 변액보험 관련 운용손실 등이 반영될 것이라는 전망이다.
설용진 iM증권 연구원은 신계약 전략과 해약환급금준비금 제도 개편에 따른 배당가능이익 확보를 주요 과제로 꼽았다. 한화생명으로서는 보험과 투자 부문의 이익 변동을 관리하면서 배당 재원을 확보할 경로를 제시해야 하는 상황이다.
◆ 공시만으론 면제 어려워…산정 기간 주가도 약세
밸류업 계획을 발표하더라도 저PBR 공표 부담은 남는다. 거래소는 코스피 상장사 가운데 글로벌산업분류기준(GICS) 업종별로 최근 6반기 연속 PBR이 하위 25%에 해당하는 기업을 공표 대상으로 선정한다.
오는 22일까지 PBR 개선 계획을 담은 기업가치 제고 계획을 공시하면 1년간 공표를 면제받을 수 있다. 다만 12반기, 즉 6년 연속 저PBR 기준에 해당하는 기업에는 특례가 적용되지 않는다. KB증권은 지난 9월 한화생명과 한화손보를 모두 장기 저PBR 기업으로 분류했다.
두 회사가 첫 공표를 피하려면 22일 산정 PBR이 업종별 선정 기준을 웃돌아야 한다. 산정에는 지난달 21일부터 이달 22일까지 20거래일 평균 시가총액이 반영된다.
그러나 한화손보 주가는 한국거래소 정규장 종가 기준 지난달 21일 8070원에서 이날 6310원으로 21.8%, 한화생명은 같은 기간 5780원에서 4315원으로 25.3% 하락했다. 산정 기준일을 하루 앞두고 두 회사 주가가 나란히 약세를 보이면서 저PBR 공표를 앞둔 부담도 커졌다. 최종 포함 여부는 거래소 산정 결과에 따라 결정된다.
저평가 해소를 위해서는 성장 목표와 함께 이익이 자본 축적과 주주환원으로 이어지는 경로를 보여줘야 한다. 한화손보의 자본 효율 중심 영업이 배당 여력 확대로 이어질지, 한화생명이 배당 재원 확보 방안을 구체화할지가 향후 밸류업의 실효성을 가를 전망이다.
한화생명 관계자는 "PBR 개선과 주주를 위한 노력은 당연히 해야 할 일로, 여러 방안을 고민하고 있다"며 "다만 무엇을 언제 발표할지는 아직 확정되지 않았다"고 말했다.
yunyun@newspim.com