AI 핵심 요약
beta- 호남유능은 21일 LFP 중심 양극재 사업을 차세대 소재로 확대한다고 밝혔다.
- 호남유능은 2025년 중국 인산염계 양극재 시장점유율 1위를 6년째 유지했다.
- CATL은 21일 호남유능 지분을 5% 아래로 낮췄지만 협력은 계속한다고 밝혔다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

LFP 및 삼원계 양극재 중심 사업 포트폴리오
나트륨·전고체 배터리 등 차세대 소재 개발
인산염계 양극재가 핵심 매출원, 98% 비중
CATL의 지분 축소에도 공급망 관계 지속
이 기사는 10월 21일 오후 3시36분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①주주∙양극재 파트너로 연계 '호남유능' 없으면 'CATL'도 없다>에서 이어짐.
◆ LFP에서 차세대 양극재로 확장 '핵심 사업 라인'
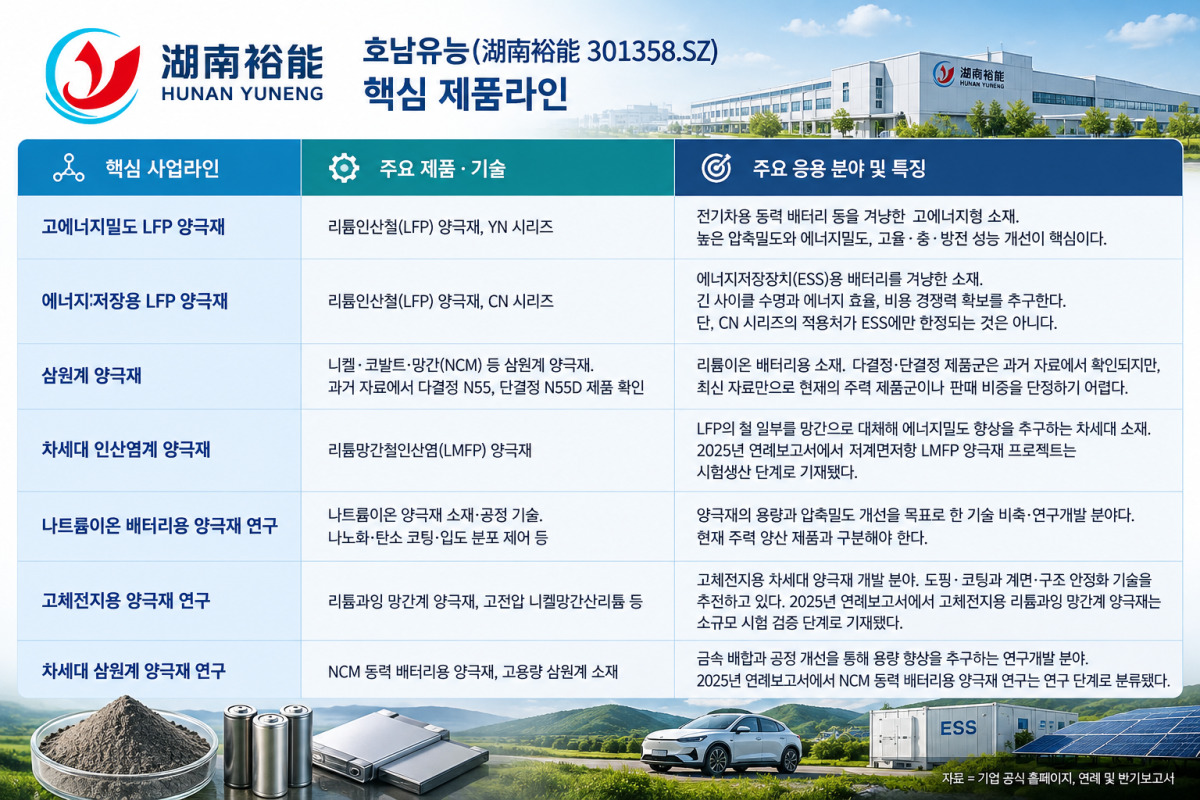
호남유능은 리튬인산철(LFP)을 중심으로 한 인산염계 양극재를 주력 사업으로 삼고, 전기차용 동력 배터리와 에너지저장장치(ESS) 시장을 동시에 공략하고 있다.
기존 제품의 에너지밀도와 급속 충·방전 성능을 높이는 한편, 리튬망간인산철(LMFP)과 나트륨이온 배터리용 양극재, 고체전지용 소재 등 차세대 기술 개발에도 나서고 있다.
1. 고에너지형·에너지저장형 LFP로 제품 차별화
호남유능의 핵심 제품은 고에너지형과 에너지저장형으로 구분되는 LFP 양극재다. 회사는 입도 분포를 정밀하게 제어하는 기술과 철·인 비율을 관리한 저불순물 전구체, 공정 최적화 등을 통해 양극재의 압축밀도와 비용 경쟁력을 높이고 있다. 압축밀도와 방전 용량이 높아지면 배터리 제조사가 동일한 부피와 무게에서 더 높은 에너지밀도의 셀을 구현하는 데 유리하다.
제품 시리즈로는 고에너지형 LFP의 YN 시리즈와 에너지저장형 LFP의 CN 시리즈가 있다. 호남유능은 2025년 연례보고서에서 CN-5·YN-9 및 상위 제품군이 동력 배터리 기업과 에너지저장 고객 모두에게 인정받아 대규모 적용 단계에 진입했다고 설명했다.
해당 제품군의 2025년 판매량은 58만8500 톤(t)으로 전체 인산염계 양극재 판매량의 약 51%를 차지했다. 회사는 높은 압축밀도와 고율 충·방전 성능을 갖춘 고급 제품의 판매 확대가 실적 개선의 주요 동력 중 하나였다고 밝혔다.
2. 삼원계 양극재와 차세대 인산염계 소재
호남유능은 다결정·단결정 삼원계 양극재 기술도 보유하고 있다. 삼원계 소재는 니켈·코발트·망간(NCM) 또는 니켈·코발트·알루미늄(NCA) 등을 활용하는 리튬이온 배터리용 양극재다.
차세대 인산염계 소재인 리튬망간인산철(LMFP)도 연구개발 대상이다. LMFP는 LFP의 철 일부를 망간으로 대체한 소재로, LFP의 장점을 유지하면서 에너지밀도를 높이는 방향으로 개발되고 있다.
2025년 연례보고서에는 저계면저항 LMFP 양극재 프로젝트가 시험생산 단계로 기재돼 있다. 다만 이는 특정 개발 프로젝트의 진행 단계이며, LMFP 전체가 대량 양산되고 있다는 의미는 아니다.
3. 나트륨이온·고체배터리 양극재 개발도
회사는 LFP를 넘어 나트륨이온 배터리와 고체배터리용 양극재 기술도 확보하고 있다.
나트륨이온 양극재 분야에서는 기존 인산염계 소재 연구 경험을 활용해 나노화, 탄소 코팅, 입도 분포 제어 기술을 적용하고 있다. 회사는 이를 통해 나트륨이온 양극재의 용량과 압축밀도 관련 한계를 개선하는 기술을 축적하고 있다고 설명했다. 다만 해당 분야는 현재 주력 양산 제품과 구분되는 기술 비축·연구개발 영역이다.
고체배터리용 소재로는 리튬과잉 망간계 양극재와 고전압 니켈망간산리튬 등을 개발하고 있다. 회사는 전용 도핑·코팅 공정을 통해 소재의 계면 전도성과 구조 안정성을 개선하는 데 초점을 맞추고 있다. 2025년 연례보고서상 고체배터리용 리튬과잉 망간계 양극재 프로젝트는 소규모 시험 검증 단계다. 따라서 현재 상용화된 주력 제품이 아니라 미래 배터리 시장에 대응하기 위한 연구개발 분야로 보는 것이 정확하다.
◆ 中 인산염계 양극재 점유율 1위, 매출 98% 견인
호남유능의 매출 대부분은 양극재에서 창출된다.
회사의 2025년 연례보고서에 따르면 인산염계 양극재 판매량은 113만7085톤으로 전년보다 60.03% 증가했다. 회사는 중국 인산염계 양극재 시장에서 6년 연속 시장점유율 1위를 유지했다고 밝혔다.
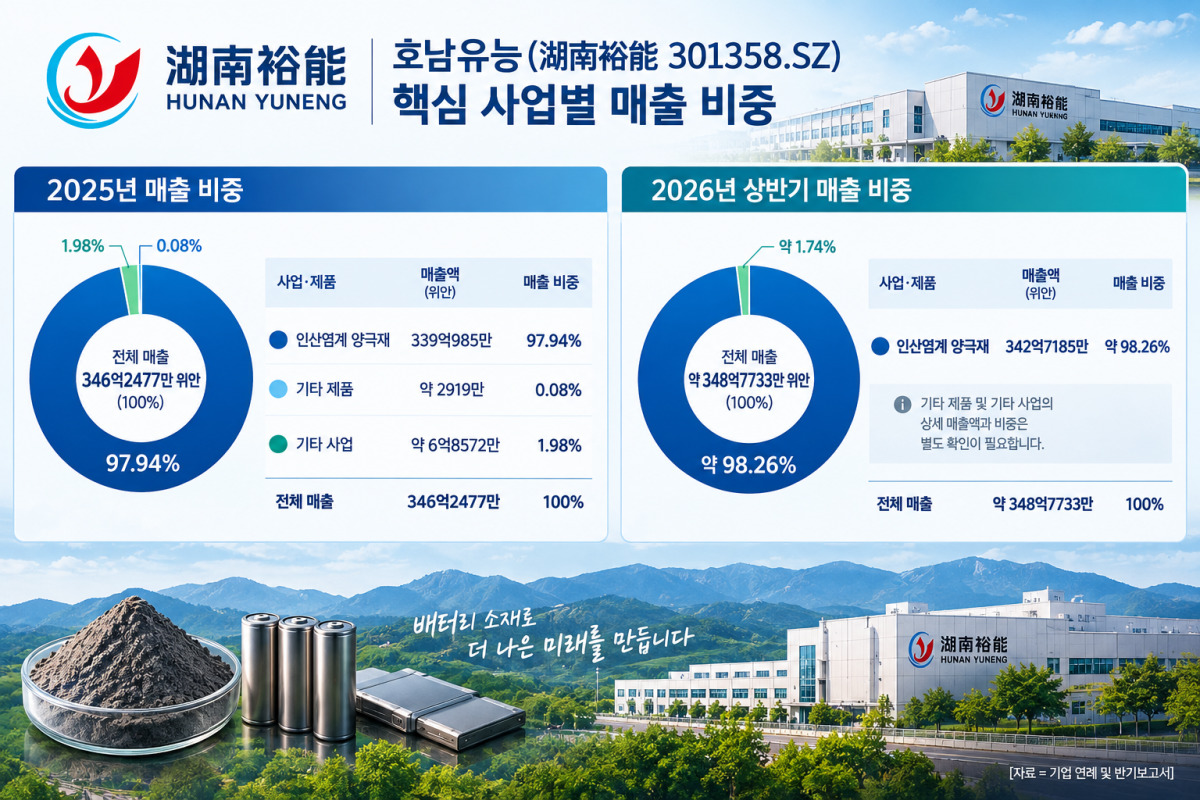
사업 실적에서도 인산염계 양극재의 비중이 압도적이다. 2025년 해당 사업의 매출은 약 339억985만 위안으로, 전체 매출 346억2477만 위안의 약 97.94%를 차지했다. 올해 상반기에는 342억7185만 위안으로 전체 매출에서 차지하는 비중은 98.26%에 달했다.
이는 회사의 제품별 매출이 LFP를 중심으로 한 인산염계 양극재에 집중돼 있음을 보여준다. 다만 보고서의 매출 분류는 '인산염계 양극재'이므로 이 매출 전부를 LFP 단일 제품 매출로 해석해서는 안 된다.
호남유능의 실적은 주력 제품의 판매 확대와 원재료 가격 상승의 영향을 함께 받았다. 2025년 매출은 346억2477만 위안으로 전년 대비 53.22% 증가했고, 귀속 주주 순이익은 12억7718만 위안으로 115.18% 늘었다. 인산염계 양극재 판매량은 113만7085톤으로 60.03% 증가했다.
2026년 상반기에도 성장세가 이어졌다. 매출은 348억7733만 위안으로 전년 동기 대비 142.92% 증가했고, 귀속 주주 순이익은 29억981만 위안으로 853.51% 늘었다. 회사는 판매량 증가와 탄산리튬 등 주요 원재료 가격 상승에 따른 판매가격 인상을 매출 증가 요인으로 설명했다.
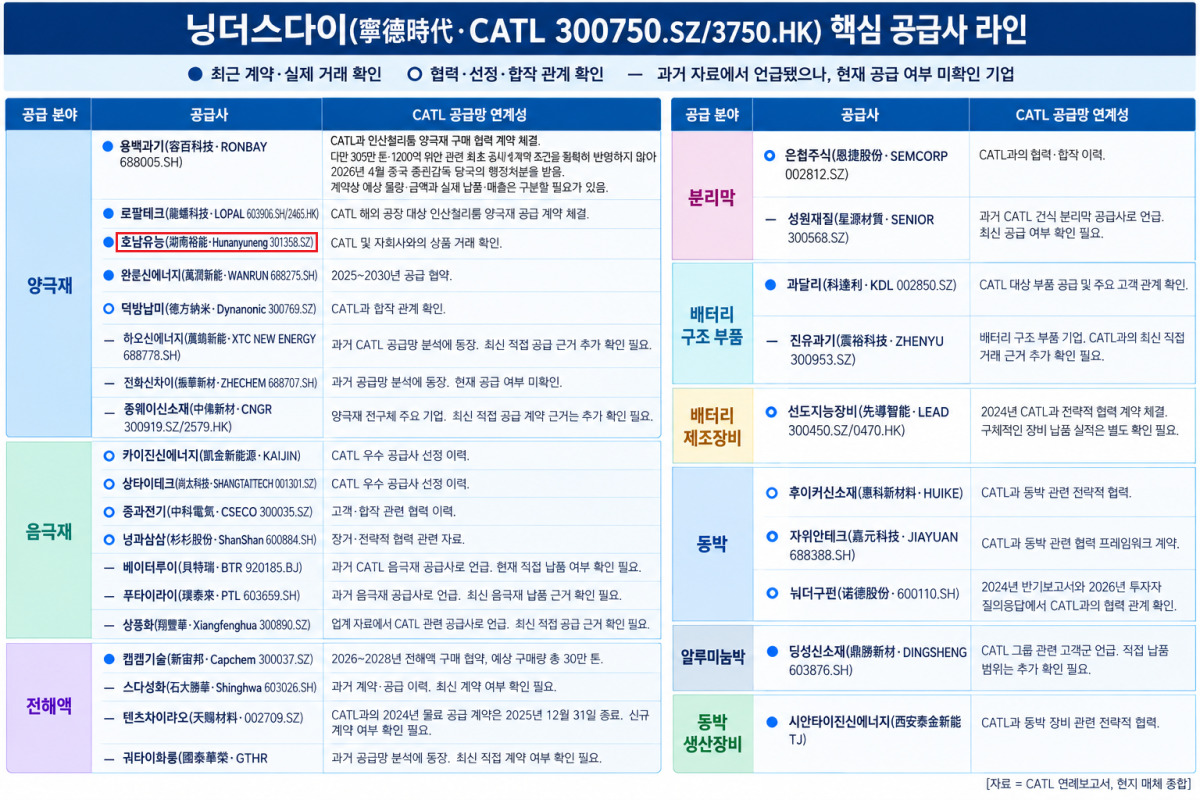
◆ CATL은 주주이자 협력사…보유 지분 5% 아래로 축소
호남유능은 CATL과 제품 공급과 지분 투자, 공동 연구개발을 아우르는 협력 관계를 구축하고 있다.
2025년 사업보고서에 따르면 CATL과 그 자회사는 호남유능의 주요 고객이자 주주다. 2025년 호남유능이 CATL 및 그 자회사에 판매한 인산염계 양극재 매출은 약 102억9469만 위안으로, 전체 매출의 29.73%를 차지했다. CATL은 호남유능의 핵심 고객으로서 사업 실적에 상당한 영향을 미치는 위치에 있다.
협력은 원재료 거래와 연구개발로도 이어진다. 호남유능의 2025년 사업보고서는 CATL과 신제품 연구개발 협력을 진행하고 관련 협약을 체결했다고 명시했다. 양사는 협약에 따라 관련 지식재산권을 공동 또는 개별적으로 보유하기로 했다.
거래 구조도 주목할 부분이다. CATL은 호남유능에 탄산리튬을 공급하고, 호남유능은 이를 가공해 지정된 규격의 LFP 양극재를 납품하는 거래도 진행한다.
2026년 3월 공개된 일상적 특수관계자 거래 예상안에서는 CATL 및 자회사에 대한 인산염계 양극재 판매 한도를 267억3316만 위안, 이들로부터의 원재료 매입 한도를 5억9538만 위안으로 제시했다. 이는 연간 거래 예상 한도로, 확정 매출이나 실제 거래액을 의미하지 않는다.
CATL은 호남유능의 주요 주주 중 하나로 지분 관계로도 연결돼 있다.
호남유능이 2026년 9월 17일 공시한 자료에 따르면 CATL은 6월 26일부터 9월 16일까지 호남유능 주식 1745만9658주를 매도했다.
여기에 호남유능의 주식 인센티브 시행에 따른 지분 희석이 더해지면서 CATL의 보유 지분율은 7.09632%에서 4.99999%로 낮아졌다.
CATL은 이번 지분 축소가 자체적인 자금 관리와 통상적인 투자 계획에 따른 것이며, 양사의 사업 협력에는 영향을 미치지 않을 것이라고 밝혔다.
pxx17@newspim.com