AI 핵심 요약
beta- 위즈덤트리는 13일 변동금리 국채 ETF USFR을 안정적 이자 상품으로 소개했다
- USFR은 연 4% 안팎의 월 배당과 낮은 듀레이션으로 원금 변동 위험이 작다
- FLOT은 우량 회사채, BKLN·SRLN은 고위험 시니어론에 투자해 수익과 위험이 높다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

8% 고수익률 주지만 고위험
4개 ETF 특징과 투자 포인트
이 기사는 10월 13일 오전 12시54분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[편집자주] 미국 금융위기 이후 약 20년간 글로벌 자산시장의 핵심 축이었던 저물가·저금리의 골디락스가 막을 내렸다. 미국을 필두로 한 주요국의 눈덩이 재정적자와 국채 공급 과잉, 지정학적 충돌로 인한 공급망 재편과 끈적끈적한 물가, 인공지능(AI) 주도권을 잡기 위한 빅테크의 폭발적인 회사채 발행이 금리 방향을 돌려 놓았다. 금리가 이른바 '더 높이 더 오래(higher for longer)' 고착화되는 패러다임 변화 속에 투자 공식도 바뀌고 있다. 현금성 파킹부터 조달 비용 상승을 견디는 우량주까지 미국 상장지수펀드(ETF)가 제공하는 투자 기회를 탐색해 본다.
[서울=뉴스핌] 황숙혜 기자 = 위즈덤트리가 출시한 변동금리 국채 상장지수펀드(ETF) USFR(WisdomTree Floating Rate Treasury Fund)은 원금 손실 걱정 없이 연 4% 내외의 미국 국채 금리를 매달 지급하는 상품이다.
주식시장의 하락 리스크가 높아진 상황에 포트폴리오의 안전성에 무게를 두고 자산을 재편하거나 인컴을 우선시하는 은퇴자들이 손실 위험 없이 안정적으로 이자 수익을 확보하는 데 제격이라는 평가다.
이른바 바벨 전략을 구축할 때도 USFR이 유용한 펀드로 꼽힌다. 변동성이 높은 주식이나 장기 채권을 보유한 투자자가 포트폴리오 전체의 듀레이션 위험을 낮추기 위한 방어용 자산으로 편입하는 전략이 적절하다는 얘기다.
인공지능(AI) 모델을 이용한 운용사의 공식 자료 분석에 따르면 연 0.15%의 운용 보수를 부과하는 펀드는 30일 SEC 수익률(SEC Yield) 기준으로 연 3.70~4.00%의 수익률을 제공한다. 실효 듀레이션은 0.02년으로 채권 가격 하락에 따른 손실 위험이 사실상 '제로' 수준에 해당한다.
펀드의 자산은 미국 재무부가 발행하는 변동금리 국채에 투자하고, 채권 이자율은 3개월물 국채 발행 금리에 연동해 매주 재산정 된다. 듀레이션이 0.02년으로 0에 수렴하기 때문에 시장 금리가 요동쳐도 USFR의 가격은 늘 50달러 내외에서 안정적으로 유지된다.
미국 온라인 투자 매체 식킹알파는 연방준비제도(Fed)가 인플레이션을 통제하기 위해 기준금리를 계속 인상하거나 높은 수준을 오랜 기간 유지할 것으로 예상될 때 USFR이 강력한 운용 성과를 낸다고 전했다.
유동성과 신용 리스크 측면에서도 USFR은 합격점으로 평가 받는다. 미국 정부가 원리금을 보장하는 국채로 포트폴리오가 채워져 있기 때문에 디폴트 리스크가 거의 없고, 연 4% 내외의 이자를 제공하면서도 만기가 정해져 있지 않기 때문에 언제든 현금화할 수 있다는 얘기다.
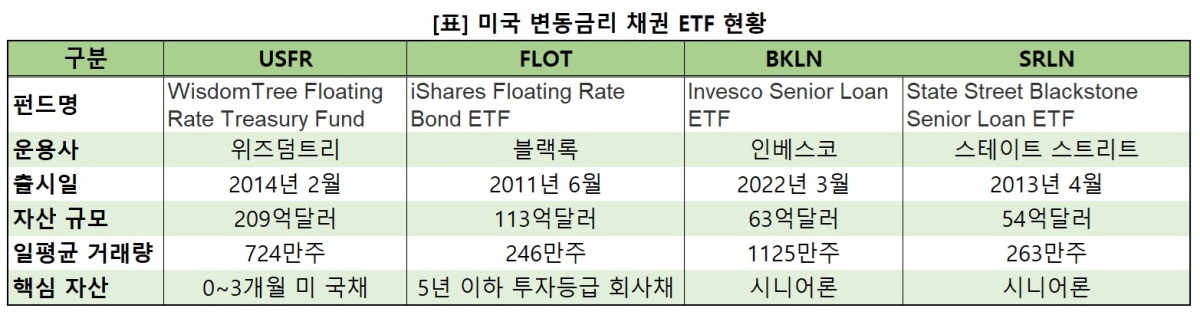 |
시장 조사 업체 ETFDb에 따르면 펀드의 총 운용 자산(AUM) 규모는 약 209억달러로 파악됐고, 최근 1개월 사이 일평균 거래량은 724만주에 달했다. 자산 규모와 거래량이 풍부한 만큼 매수와 매도 호가 스프레드로 인한 손실 위험도 낮다는 설명이다.
단점과 위험 요인도 없지 않다. 월가의 예상과 달리 금리가 정점을 찍고 아래로 꺾이는 경우 USFR이 제공하는 이자 배당금도 감소한다. 펀드의 가격이 50달러 선에서 일정하게 유지되기 때문에 하락에 따른 손실 위험이 낮은 동시에 자본 차익을 얻을 수 있는 기회도 거의 없다.
블랙록이 2011년 출시한 FLOT(iShares Floating Rate Bond ETF)는 30일 SEC 수익률 기준 12개월 과거 분배금 수익률이 4.28%로 집계됐다. 실효 듀레이션은 USFR과 마찬가지로 0.01~0.02년으로, 사실상 금리 민감도가 거의 없다.
USFR이 100퍼센트 미국 국채에만 투자하는 반면 FLOT는 만기 1개월에서 5년 사이의 투자등급 회사채와 우량 기관 채권으로 운용하는 변동금리 상품이다.
AI 모델의 운용사 보고서 분석에 따르면 전체 자산의 72% 이상이 민간 우량 기업이 발행한 회사채로 구성돼 있고, 산업별로 은행과 금융 섹터의 비중이 47~48%로 가장 높다. 나머지는 국제부흥개발은행(IBRD)을 포함한 초국가적 국제기구나 정부 기관들이 발행한 우량 채권으로 채워져 있다.
회사채 비중이 높지만 보유 자산의 93% 이상이 투자등급 중에서도 가장 우량한 AAA와 AA 및 A 등급으로 구성돼 있어 디폴트 리스크가 현저하게 낮다는 평가다.
듀레이션을 제로에 가까운 수준으로 유지하면서도 국채 수익률 이상의 '알파 수익'을 추구하는 펀드로, 기업 신용 위험 프리미엄을 얹어 0.3~0.5%포인트 수준의 가산 금리를 얻을 수 있는 기회를 제공한다.
FLOT 역시 매달 분배금을 정산하기 때문에 고금리 여건에서 현금흐름을 극대화하면서 안정적인 월 배당 파이프라인을 구축하는 데 효과적인 상품으로 통한다.
다만, 우량 기업의 회사채라 하더라도 무위험 자산은 아니기 때문에 국채에 비해서는 신용 위험이 높고 포트폴리오의 절반 가량이 은행 및 금융 섹터에 집중돼 있어 금융위기가 발생할 때 취약하다고 시장 전문가들은 지적한다.
또 경기 침체가 발생하면서 연준이 금리를 인하할 경우 이자 수익이 줄어들 뿐 아니라 장기 고정금리 채권처럼 가격 상승에 따른 자본 차익을 얻을 수 없다는 점도 경계할 대목이다.
BKLN(Invesco Senior Loan ETF)과 SRLN(스테이트 스트리트 SPDR Blackstone Senior Loan ETF) 역시 변동금리 채권 ETF로 분류되지만 투자 영역이 USFR이나 FLOT과는 다르다.
이들 펀드가 투자하는 자산은 시니어론(Senior Loan)이다. 시니어론이란 은행이 다소 낮은 신용등급의 기업에 돈을 빌려주고 받는 변동금리 대출 채권을 의미한다. 때문에 국채나 우량 회사채에 비해 신용 리스크가 높다.
AI 모델의 공식 자료 분석에 따르면 인베스코가 2011년 출시한 BKLN은 시니어론 인덱스를 그대로 추종하는 패시브형 상품이고, 스테이트 스트리트가 2013년 출시한 SRLN은 블랙스톤의 전문 팀이 직접 우량한 시니어론을 찾아 투자하는 액티브 펀드다.
이들 펀드는 금리 상승기에 연 6~8% 선의 높은 이자 배당을 지급하기 때문에 고배당을 찾는 투자자들 사이에 인기를 끈다. 시장 조사 업체 ETFDb에 따르면 총 운용 자산(AUM) 규모가 약 63억달러로 집계된 BKLN은 최근 1개월 동안 일평균 거래량이 1125만주를 웃돌았다. 자산 규모 54억달러인 SRLN은 일평균 약 263만주의 거래량을 나타냈다.
다만, 대출 기업들이 하이일드 등급인 만큼 고금리가 지속되거나 금리가 상승하는 과정에 이자 부담을 버티지 못하고 파산하는 사례가 늘어날 수 있고, 선순위 담보 채권이라 하더라도 기업 줄도산이 벌어질 경우 펀드의 원금 손실을 피하기 어렵다고 시장 전문가들은 경고한다.
실제로 AI 모델의 분석에 따르면 2020년 팬데믹 초기 시장의 공포가 극에 달했을 때 미국 단기물 국채에 투자하는 USFR은 강한 저항력을 보인 반면 BKLN과 SRLN은 주식시장과 함께 동갑 급락했다.
이들 펀드의 투자 대상이 안전한 채권이 아니라 배당을 많이 주는 주식에 가까운 변동성을 보인다는 사실을 분명하게 인식해야 한다는 조언이다.
shhwang@newspim.com