AI 핵심 요약
beta- 샌디스크는 10일 HBF·QLC 3D 낸드 등 신성장 전략을 내놨다
- 장기 성장 기대에도 2028년 이후 이익 둔화 우려가 남았다
- 월가는 매수 우세였고 13일 인베스터데이가 분수령이 됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

밸류에이션, 저평가인가 경고 신호인가
월가는 여전히 매수 우위
인베스터 데이에 향후 전략 제시 전망
이 기사는 8월 10일 오후 4시51분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<샌디스크 ① 사상 최대 실적에도 주가 하락 이유>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 새로운 성장 동력, HBF와 QLC 3D 낸드
샌디스크(SNDK)는 기존 스토리지 사업을 넘어서는 새로운 성장 축도 마련하고 있다. 지난 8월 3일, SK하이닉스와 함께 오픈 컴퓨트 프로젝트를 통해 업계 최초의 고대역폭 플래시(HBF) 표준을 공개한 것이 대표적이다.
HBF는 고대역폭 메모리(HBM)와 전통적인 SSD 사이의 성능 격차를 메우기 위해 설계된 기술로, 초당 0.4테라바이트(TB/s)에서 3.0TB/s에 이르는 대역폭과 최대 512GB의 용량을 제공한다. 업계 표준인 UCIe 인터페이스를 채택해 GPU 및 CPU와의 호환성을 확보했으며, 패키징·신뢰성·소프트웨어 입출력 관련 사양도 함께 포함하고 있다.
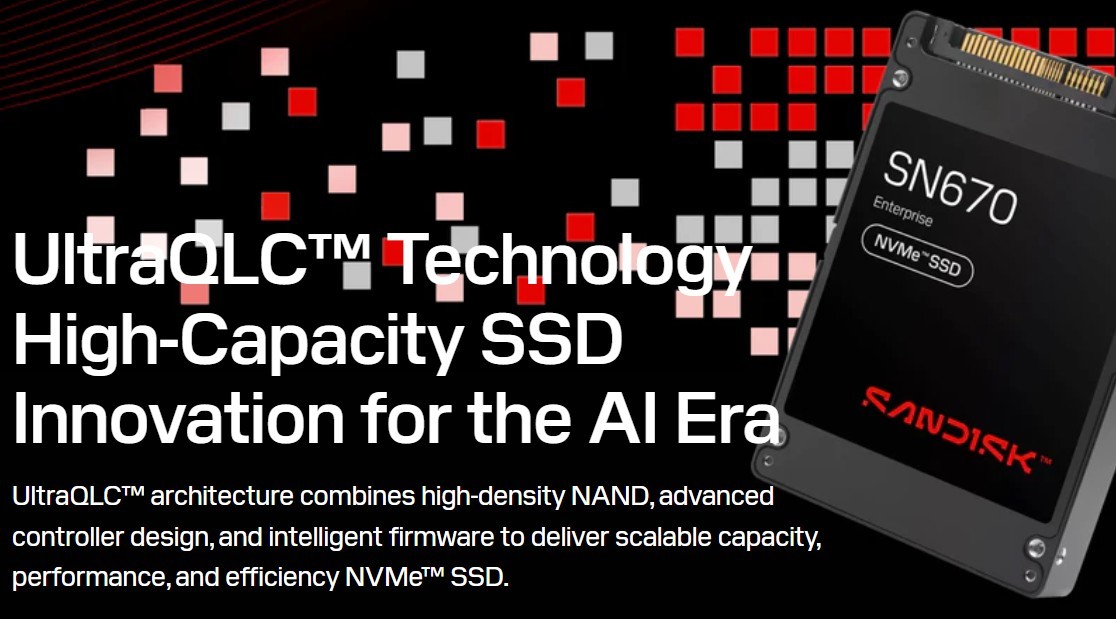
양사는 알파벳, 텐스토렌트와 함께 구성한 컨소시엄을 통해 HBF 채택을 가속화할 계획이며, 2026년 하반기 첫 HBF 메모리 샘플 출시, 2027년 초 이를 활용한 AI 추론 기기 초기 샘플 공개를 목표로 하고 있다.
HBF는 HBM을 직접 대체하는 기술은 아니지만, AI 워크로드의 요구 수준이 높아짐에 따라 HBM을 보완하는 역할을 하며 상당한 신규 성장 기회를 창출할 수 있다는 평가를 받는다. AI 에이전트가 정교해지고 모델 규모가 커지면서 메모리·스토리지 수요가 늘어날 가능성이 큰 만큼, HBF의 잠재 시장 규모는 2027년까지 최대 5,000억 달러에 이를 것이라는 전망도 나온다.
여기에 더해 샌디스크는 키옥시아와 손잡고 신형 쿼드레벨셀(QLC) 3D 낸드플래시 메모리 플랫폼도 발표했다. 이 기술은 AI 워크로드와 대규모 클라우드 인프라를 겨냥해 더 높은 비트 밀도, 읽기·쓰기 대역폭, 전력 효율성을 목표로 하며, 데이터센터의 규모 확장을 뒷받침할 수단으로 자리매김하고 있다.
샌디스크와 키옥시아의 협력은 생산 측면에서도 이어지고 있다. 지난 7월 2일 양사는 일본 키옥시아 기타카미 공장에서 10세대 3D 낸드 생산을 시작했으며, 협력 계약은 2034년 12월까지 연장돼 칩 설계·생산 기술 공동 개발과 욧카이치·기타카미 공장의 생산량 공유까지 포함하게 됐다. 이를 통해 샌디스크는 자체적으로 공장을 소유하고 막대한 자금을 투입하지 않고도 첨단 생산 시설에 대한 접근권을 확보할 수 있게 됐다.
◆ 밸류에이션, 저평가인가 경고 신호인가
이처럼 풍부한 호재에도 불구하고 밸류에이션 지표만 놓고 보면 샌디스크는 저렴해 보인다. 현재 선행 주가수익비율(forward PER)은 5.7배로, 반도체 업종 평균인 23.68배를 크게 밑돈다.
다만 이러한 낮은 배수를 곧바로 저평가 신호로 해석하기는 어렵다는 신중론도 만만치 않다. 샌디스크가 2025년 2월 웨스턴디지털에서 분사한 지 얼마 되지 않아 비교할 만한 다년간의 평균 배수 자체가 존재하지 않기 때문이다. 경기순환성이 강한 기업들에서는 이익이 정점을 지날 무렵 이런 식으로 배수가 낮아 보이는 현상이 흔하게 나타난다.
실제로 주당순이익 전망치를 보면 이러한 우려가 뒷받침된다. 애널리스트들은 2027회계연도에는 약 200%의 성장률을 예상하지만, 2028회계연도에는 21%로 급격히 둔화되고, 2029년에는 약 54%, 2030년에는 약 45% 감소로 돌아설 것으로 내다보고 있다. 앞서 2026회계연도 성장률이 2,130%에 달했던 것과 비교하면 극적인 둔화다.
BofA 역시 2028회계연도 매출 전망치를 기존 575억 달러에서 556억 달러로, 주당순이익 추정치를 254.24달러에서 248.16달러로 낮췄으며, 2029회계연도에는 매출이 8.5%, 주당순이익이 6.9% 감소할 것으로 전망했다. 이는 낙관적인 투자은행조차 지금의 폭발적인 성장 국면이 영원히 지속될 수는 없다고 보고 있음을 시사한다.
결국 투자자 입장에서 문제는 한 가지 질문으로 귀결된다. 샌디스크가 현재의 마진을 계속 유지할 수 있다면 이 주식은 저평가된 것이지만, 예상대로 사이클이 전환된다면 낮은 배수는 매력적인 저가 매수 기회가 아니라 오히려 경고 신호가 될 수 있다는 것이다.
◆ 엇갈리는 월가의 시선
이러한 불확실성 속에서도 월가 애널리스트들의 대체적인 시각은 여전히 긍정적이다. 샌디스크를 커버하는 25명의 애널리스트 가운데 21명, 즉 84%가 매수 의견을 제시하고 있으며, 평균 목표주가는 2,059.63달러로 현재 주가 대비 약 70%의 추가 상승 여력을 시사한다. 최고 목표주가인 3,169달러는 최대 161%의 상승 가능성을 내포하고 있다.
투자은행들의 반응은 실적 발표를 전후해 엇갈렸다. 미즈호증권의 비제이 라케시 애널리스트는 목표주가를 2,200달러에서 1,900달러로 낮췄지만 '매수' 등급은 유지했다. 번스타인의 마크 뉴먼 애널리스트는 '매수' 등급과 함께 목표주가 3,000달러를 제시했고, 서스쿼해나의 메흐디 호세이니 애널리스트도 '매수' 의견에 목표주가 3,050달러를 내놓았다. 앞서 서스쿼해나는 목표주가를 3,250달러에서 3,050달러로 낮췄는데, 이는 펀더멘털 악화가 아니라 기존 추정치를 수정하는 재무 모델 조정 과정에서 비롯된 것이라고 설명했다.
가장 눈에 띄는 곳은 뱅크오브아메리카(BofA)다. BofA는 매수 등급과 목표주가 2,500달러를 재확인했는데, 이는 2027 캘린더연도 주당순이익 255달러에 10배의 배수를 적용해 산출한 값으로, 글로벌 메모리 업체들과 비교했을 때 적정한 수준이라는 판단에 근거한다.
현재 샌디스크는 BofA의 2027회계연도 이익 추정치 대비 5.8배, 2028회계연도 추정치 대비로는 5.4배 수준에 거래되고 있는데, BofA는 이번 실적을 검토한 뒤 "가격결정력이나 수익성이 정점을 찍었다는 증거를 거의 찾지 못했다"고 평가했다. 설비투자가 매출 대비 약 6% 수준으로 낮아지고 2027회계연도 잉여현금흐름이 274억 달러에 이를 것으로 내다보며, 이것이 이번 사이클의 지속가능성을 뒷받침하는 요인이라고 밝혔다.
RBC캐피털마켓츠의 스리니 파주리 애널리스트는 샌디스크가 예상보다 부진한 전망치를 내놓은 배경으로 낸드플래시 부품의 평균판매가격(ASP) 성장세 둔화를 꼽으면서도, 회사 측이 내년까지 해당 시장의 견조한 흐름 가능성에 대해서는 긍정적인 언급을 내놓았다고 덧붙였다. 그는 다만 최저가격 설정 방식에 대해 투자자들이 여전히 회의적인 시각을 유지할 것으로 내다보며, "실적 지속성이 보다 명확히 입증되기 전까지는 샌디스크 주가가 전통적인 밸류에이션 지표를 기준으로 거래될 것"이라고 밝혔다.
캔터피츠제럴드의 C.J. 뮤즈 애널리스트 역시 투자자들이 샌디스크의 장기 사업 안정성 전략을 받아들이기까지 일정한 조정 기간이 필요할 것으로 내다봤다. 다만 그는 샌디스크의 이익 창출력이 2028년 이후까지 "견조한 흐름을 유지하며 순조롭게 성장할 것"이라고 강조했으며, 매출총이익률 가이던스에도 데이터센터向 제품의 원가 상승분과 보수적 전망이 이미 반영돼 오히려 전 분기 대비 확대될 가능성도 있다고 봤다.
JP모간의 할런 서 애널리스트는 월가 예상치를 웃돈 이번 실적에 대해 "보다 강력한 이익 창출력과 완화된 경기 순환성, 한층 견고해진 펀더멘털로 향하는 실현 가능한 경로를 시사한다"고 평가했다.
레이먼드 제임스의 멜리사 페어뱅크스 애널리스트는 6일 목표주가를 기존 1,470달러에서 2,000달러로 상향 조정하고 '시장수익률 상회' 의견을 유지했다. 그는 샌디스크가 2028회계연도 이익 전망을 기준으로 최소 8.0배의 PER을 적용받을 자격이 있다고 평가하면서, "AI 기반 데이터센터 수요 가속화의 수혜를 계속 누리고 있으며, 신사업모델의 빠른 도입으로 이익 가시성과 가격 결정력, 마진 지속성이 크게 개선되고 있다"고 밝혔다.
아거스리서치의 짐 켈러허 애널리스트는 10일 투자의견을 '보유'에서 '매수'로 상향 조정하며 목표주가를 1,600달러로 제시했다. 그는 지난 7월 '보유' 의견으로 커버리지를 시작할 당시(당시 주가는 1,757달러 안팎) 더 나은 매수 시점을 기다리고 있었다고 밝히며, "우리는 그 시점이 도래했다고 판단한다. 현재 주가는 고점 대비 거의 절반 수준"이라고 설명했다.
이어 "보다 매력적인 가격대가 이번 투자의견 상향의 한 요인이 되었지만, 우리는 이 회사가 다년간에 걸친 매출 성장 가속화와 마진 확대의 초기 국면에 진입했다고 본다"고 덧붙였다. 켈러허는 매출 증가 속도가 비용 증가 속도를 훨씬 앞지르고 있는 만큼 향후 추가적인 마진 확대를 전망한다고 밝혔다.
투자 리서치 업체 JR 리서치도 최근 투자의견을 기존 '보유'에서 '매수'로 상향했다. 샌디스크가 전통적인 스토리지 기업에서 벗어나 점차 AI 인프라 기업으로 자리매김하고 있으며, 특히 AI 추론이 HBF의 잠재 시장 규모를 확대시킬 핵심 촉매가 될 것으로 평가했다. 시장이 현재 선행 PER 수준에서 이미 가격결정력 약화와 실적 정상화를 상당히 앞서 선반영하고 있다는 판단이다.
물론 리스크 요인도 분명히 존재한다. BofA는 YMTC 등 중국 공급업체들의 경쟁 심화와 생산능력 확장을 핵심 우려 요인으로 지목했다. 경쟁업체들이 공격적으로 낸드 공급을 늘릴 경우 가격 상승이라는 순풍이 빠르게 사그라들 수 있다는 것이다.
NBM 계약이 최저가격을 통해 일정한 보호막을 제공하기는 하지만, 계약 범위 밖의 생산 물량에 대해서는 경기순환성을 완전히 없애주지 못한다는 한계도 지적된다. 아울러 AI 기기 채택 속도가 예상보다 둔화되거나 샌디스크가 기업용 SSD 시장에서 점유율을 잃을 경우, 실적 전망을 뒷받침하는 핵심 축이 흔들릴 수 있다는 우려도 남아있다.
◆ 다음 분수령, 8월 13일 인베스터 데이
샌디스크를 둘러싼 낙관론과 회의론이 팽팽하게 맞서는 가운데 시장의 다음 관심사는 오는 8월 13일로 예정된 인베스터 데이다. 이 자리에서 회사가 낸드 시장 규모 전망, HBF 상용화 로드맵, 장기 계약 확대 전략 등에 대해 얼마나 설득력 있는 청사진을 제시하느냐가 향후 주가 방향성을 가늠할 다음 시험대가 될 전망이다.
캔터 피츠제럴드의 뮤즈 애널리스트와 에버코어ISI의 아미트 다리아나니 애널리스트는 모두 이 인베스터 데이가 주가의 다음 상승 촉매가 될 수 있다고 내다봤다. 특히 자본배분 계획과 고대역폭 낸드플래시 메모리 관련 전략에 대한 추가 정보가 공개될 경우 주가에 긍정적인 영향을 미칠 수 있다는 관측이다.
이어 9월로 끝나는 2027회계연도 1분기 실적은 오는 11월 5일 발표될 예정이며, 애널리스트들은 주당순이익이 1년 전 0.90달러에서 4,420% 증가한 40.68달러를 기록할 것으로 전망하고 있다. 2027회계연도 전체 컨센서스 전망치는 2026회계연도의 69.39달러 대비 167.89% 증가한 185.89달러 수준이다.
◆ 급등을 뒤쫓기보다 점진적 접근이 합리적
샌디스크는 AI발 스토리지 수요 확대와 우호적인 낸드 공급 환경이라는 강력한 순풍을 타고 있는 종목임이 분명하다. 사상 최고 수준의 매출과 마진, 대규모 자사주 매입 프로그램, 키옥시아·SK하이닉스와의 협력, HBF와 QLC 3D 낸드라는 새로운 성장 동력, 4년 이상의 실적 가시성을 제공하는 장기 계약 확대는 모두 장기적인 낙관론을 뒷받침하는 요소들이다.
그러나 예상보다 다소 부진했던 매출 가이던스 중간값은 이미 시장의 기대치가 상당히 높은 수준까지 올라와 있음을 보여준다. 여기에 낸드 산업 고유의 경기순환성, 중국 업체들의 공격적인 증설과 IPO 움직임, 2028회계연도 이후로 갈수록 뚜렷해지는 성장 둔화 전망은 여전히 무시할 수 없는 리스크로 남아 있다. 시장이 가이던스와 중국발 경쟁 우려를 소화하는 과정에서 단기적으로는 주가 변동성이 계속될 가능성이 높다.
다만 공급 타이트함과 데이터센터 수요, 높은 마진이 유지된다는 전제 아래에서는 장기적인 방향성 자체는 여전히 상승 쪽을 향하고 있다는 것이 다수 애널리스트들의 판단이다. 이런 점에서 투자자 입장에서는 급격한 랠리를 뒤쫓기보다, 8월 13일 인베스터 데이 등 주요 이벤트를 확인해가며 점진적으로 비중을 늘려나가는 접근법이 합리적인 전략으로 꼽힌다.
kimhyun01@newspim.com